CTP verhuurt in recordtempo bedrijfsruimte, maar beleggers blijven terughoudend. Het aandeel noteert 35 procent onder de intrinsieke waarde. Tijdens de beleggersdag in Warschau probeerde topman Remon Vos sceptici te overtuigen dat CTP de volgende groeifase kan financieren zonder de schuld verder te laten oplopen.
Remon Vos heeft naar eigen zeggen voor “wel 300 jaar aan ideeën”. De oprichter, meerderheidsaandeelhouder en bestuursvoorzitter van CTP noemt de logistieke complexen van zijn bedrijf graag “halletjes”, een wat laconieke omschrijving voor een vastgoedportefeuille die vooral in Centraal- en Oost-Europa ligt en sinds de beursgang in 2021 meer dan verdubbelde.
Het verhuurbare vloeroppervlak verdrievoudigde sindsdien bijna: van 5,9 miljoen naar 14,8 miljoen vierkante meter. De jaarlijkse huurinkomsten stegen van 344 miljoen naar 858 miljoen euro.
Op de beurs leverde dat weinig waardering op. CTP noteert in Amsterdam onder 14 euro per aandeel, tegenover een intrinsieke waarde van ruim 20 euro. Deze nettovermogenswaarde, de getaxeerde vastgoedwaarde na aftrek van schulden, ligt dus aanzienlijk hoger dan wat beleggers er voor willen betalen. De beurskoers ligt daar 35 procent onder, veel meer dan sectorgenoten.
Dat is opvallend, want CTP behoorde na de beursgang in 2021 nog tot de weinige vastgoedbedrijven die boven hun intrinsieke waarde noteerden. Sindsdien steeg de vastgoedwaarde stevig, maar de beurskoers maakte een tegengestelde beweging. De zorgen zitten vooral bij de opleveringen, vastgoedtaxaties en de relatief hoge schuld.
Intrinsieke waarde CTP stijgt, koers blijft achter 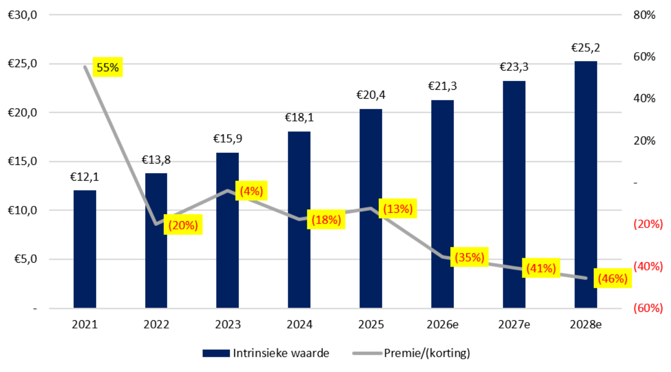
Bron: verslaggeving CTP. Vanaf 2026 analistenconsensus volgens Visible Alpha. Grijze lijn: premie of korting van de beurskoers ten opzichte van de intrinsieke waarde (EPRA NTA); percentages geel uitgelicht.
De schuld groeit mee
Aan plannen, grond en huurders is bij CTP geen gebrek. Tijdens de beleggersdag in Warschau ging het vooral over de financiering van de volgende bouwronde.
Eind juni bedroeg de loan-to-value, de schuld afgezet tegen de vastgoedwaarde, 46,8 procent. Dat ligt boven de eigen doelbandbreedte van 40 tot 45 procent.
Schuldratio blijft maar oplopen 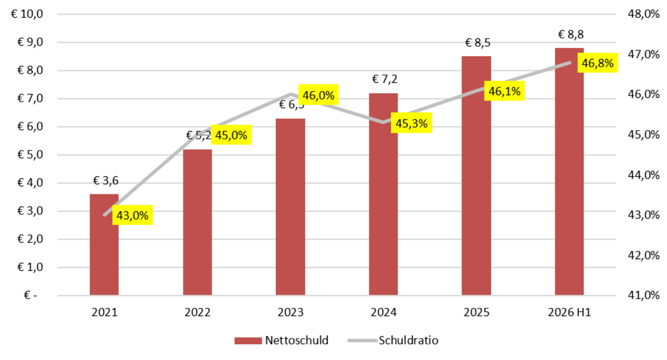
Bron: verslaggeving CTP. Bedragen in miljarden euro’s.
Analisten van Morgan Stanley schreven in aanloop naar de beleggersdag dat beleggers een duidelijke routekaart naar die doelbandbreedte wilden zien, liefst met een concreet tijdpad. Ook vroegen zij zich af of de vraag naar vierkante meters van huurders als Raben, DSV of DHL sterk genoeg blijft om het hoge bouwtempo vol te houden.
Vos blijft onverminderd optimistisch: hij wil de portefeuille uiteindelijk verdubbelen tot 30 miljoen vierkante meter. Zolang daarvoor veel extra schuld nodig is, neemt de financiële ruimte voor verdere groei af.
De huurkas wordt groot genoeg
CTP wil een groter deel van de groei uit de eigen bedrijfsvoering betalen. In 2027 moet de jaarlijkse huur boven 1 miljard euro uitkomen. Daarvan verwacht CTP meer dan 450 miljoen euro als operationele kasstroom over te houden. De huur is dus wat de panden opleveren, de kasstroom is het geld dat vervolgens beschikbaar komt om onder meer nieuwe projecten te financieren.
Veel nieuwe grond hoeft CTP daarvoor niet te kopen: de bestaande landbank biedt ruimte voor 16 miljoen vierkante meter extra gebouwen.
De gedachte achter het groeimodel laat CTP zien met een rekenvoorbeeld. De totale kostprijs van een nieuwe bouwronde bedraagt daarin ongeveer 930 miljoen euro. Daarvan kan 360 miljoen euro uit ingehouden kasstromen worden betaald; voor de rest blijft extra schuld nodig. Na oplevering komt de vastgoedwaarde volgens de aannames van CTP uit op circa 1,6 miljard euro. Omdat die waarde harder stijgt dan de schuld, zou de schuldgraad van CTP als geheel dalen van het huidige niveau naar 45,6 procent.
Dat is wat CTP met self-funded growth bedoelt. Niet dat het zonder schulden kan bouwen, maar dat groei met een combinatie van ingehouden kasstromen en nieuwe leningen mogelijk moet zijn zonder nieuwe aandelen uit te geven. Voor Vos, die ruim 73 procent van CTP bezit, voorkomt dat verdere verwatering.
De bouwplaats moet het bewijzen
De zwakke plek in die rekensom ligt bij de opleveringen. CTP verwacht dit jaar 1,4 tot 1,7 miljoen vierkante meter aan gebouwen neer te zetten. Na zes maanden was daarvan 245 duizend vierkante meter klaar.
Volgens Maarten Otte, chief investment officer, hoort dat bij het bouwritme: veel projecten worden in het vierde kwartaal afgerond. Bij oplevering rekent CTP erop dat 80 tot 90 procent van de ruimte is verhuurd.
Beleggers kijken er bovendien strenger naar sinds ook vorig jaar gebouwen later klaar waren dan voorzien. Vertraging schuift niet alleen de potentiële ontwikkelingswinst naar achteren, maar ook de huurinkomsten, terwijl rente en bouwkosten doorlopen.
De rekensom is daarnaast gevoelig voor taxaties. In Roemenië werden in de eerste jaarhelft de verwachte markthuren naar beneden bijgesteld. Mede daardoor daalde de intrinsieke waarde per aandeel voor het eerst sinds de beursgang.
Operationeel ziet het beeld er beter uit: 95 procent van de Roemeense portefeuille is bezet. Maar ook een vol pand kan minder waard worden als taxateurs minder huurgroei verwachten. Bij een hoge schuldgraad telt zo’n correctie snel door.
Shein en Temu tussen de huurders
Aan de vraagkant had CTP een eenvoudiger verhaal. Tot en met augustus tekende het bedrijf voor 1,8 miljoen vierkante meter aan huurcontracten, 46 procent meer dan een jaar eerder. Een groot deel komt van ondernemingen die al ruimte bij CTP huren.
Vooral de Aziatische vraag groeit snel. In Polen huurden webwinkel Temu en modegigant Shein dit jaar samen ruim 150 duizend vierkante meter. Twee jaar geleden stelde die vraag daar nog nauwelijks iets voor.
Ook fabrikanten komen deze kant op. De Chinese autotoeleverancier Xinquan opende in twee jaar twee locaties bij CTP in Slowakije. Grote interieuronderdelen voor auto’s zijn duur om over halve continenten te vervoeren, productie dichtbij de Europese klant ligt dan voor de hand.
De gebouwen worden daardoor technischer. Het Poolse modebedrijf LPP gebruikt ruim 3 duizend robots voor orderverwerking. In Tsjechië liet CTP een fabriek zien met 230 robots en een stroomaansluiting van 8 megawatt. Zulke installaties maken huurders ook minder mobiel.
CTP noteert met de grootste korting 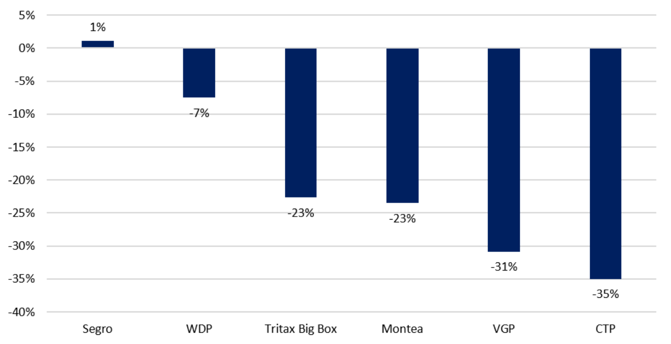
Bron: Visible Alpha voor CTP, Bloomberg-consensus voor Europese sectorgenoten, berekening VEB. Korting op de door analisten verwachte intrinsieke waarde voor 2026 bij CTP en sectorgenoten.
Koers blijft achter
Analisten verwachten dat de intrinsieke waarde stijgt naar ruim 25 euro in 2028. De koers is daar nog niet in meegegaan. Ook tegenover sectorgenoten als WDP en Tritax noteert CTP met een forse korting (zie bovenstaande grafiek).
De beleggersdag veranderde daar weinig aan. CTP hield vast aan zijn groeiplannen, terwijl een groot deel van de bouwproductie voor dit jaar nog moet worden opgeleverd. De schuldgraad ligt nog boven de eigen doelbandbreedte.
Om de korting te verkleinen moet CTP vooral laten zien dat de geplande nieuwbouw wordt afgerond en dat de schuldgraad terugzakt richting de eigen doelzone. Vos heeft ideeën genoeg. De komende kwartalen moeten uitwijzen of CTP kan blijven groeien zonder de schuld verder te laten oplopen.