Exor bouwde zijn vermogen op met grote belangen in beursgenoteerde bedrijven als Fiat en Ferrari. Inmiddels vertrouwt het steeds meer geld toe aan zijn eigen vermogensbeheerder Lingotto. De rendementen zijn sterk, maar onder de motorkap schieten de uitslagen alle kanten op.
Lang niet iedereen zal zich ervan bewust zijn, maar het is dit jaar precies tien jaar geleden dat de van oorsprong Italiaanse investeringsmaatschappij Exor neerstreek in Nederland. Nadat het in 2016 een Nederlandse nv werd, volgde eind 2022 ook een beursnotering in Amsterdam.
De investeerder kent een roemruchte historie en is vooral bekend als grootaandeelhouder van beursgenoteerde bedrijven als Ferrari, Philips, Stellantis en CNH. Dat past bij de klassieke aanpak van de investeringsmaatschappij: grote belangen nemen, lang blijven zitten en via het bestuur of de raad van commissarissen invloed uitoefenen op de strategie en governance. Nog altijd bestaat ruim twee derde van de totale portefeuille van 36 miljard euro uit dergelijke deelnemingen.
Maar daarnaast groeit een heel ander type belegging. De afgelopen jaren vloeide langzaamaan meer Exor-geld naar zijn eigen vermogensbeheerder Lingotto, vernoemd naar de historische Fiat-fabriek in Turijn waar de familie Agnelli ooit begon. Medio 2026 had Exor zo’n 4,5 miljard euro ondergebracht in de verschillende strategieën van Lingotto. Dat is ruim 12 procent van de totale bruto vermogenswaarde.
Daarmee is het vermogen dat bij Lingotto is ondergebracht inmiddels de op één na grootste afzonderlijke vermogenspost van Exor. Alleen het belang in sportwagenbouwer Ferrari is groter, met ruim een derde van de portefeuille.
Het vermogen bij Lingotto: van bijzaak naar miljardenpost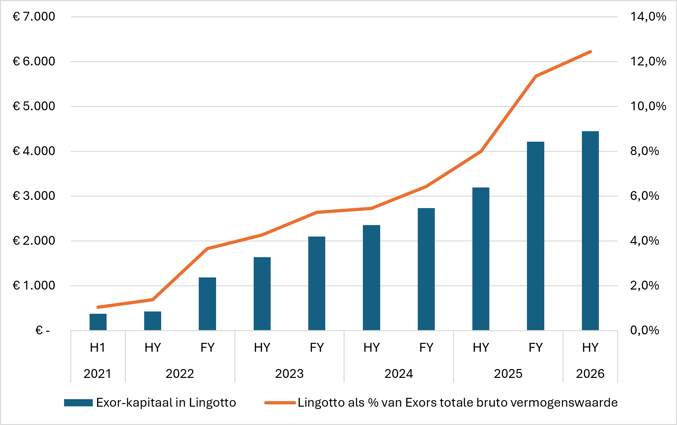
Bron: rapportages Exor en berekeningen VEB. De periode voor 2023 betreft een voorganger van Lingotto. Bedragen in miljoenen euro’s.
Minder eigenaar, meer belegger
Exor richtte Lingotto in 2023 op om de beleggingsactiviteiten van Exor en voormalige verzekeringsdochter PartnerRe samen te brengen. Sindsdien maakt het concern een duidelijke knip. Rechtstreekse investeringen zijn vooral bedoeld voor bedrijven waarin Exor ook actief betrokken wil zijn. Alle andere beleggingen die meer op afstand staan, lopen via Lingotto.
Een onbegrensde verschuiving lijkt het niet. In maart zei topman John Elkann nog dat Exor de blootstelling op dat moment niet verder wilde verhogen, maar ook niet wilde afbouwen.
Toch groeit het door Lingotto belegde vermogen verder. Daarmee verandert het karakter van Exors portefeuille langzaamaan. Een groter deel van het vermogen zit niet rechtstreeks in bedrijven, maar wordt toevertrouwd aan fondsbeheerders. De vraag is wat aandeelhouders daarvoor terugkrijgen.
Rendement doet tot nu toe het meeste werk
Wat opvalt aan de groei van Lingotto is dat Exor die lang niet alleen zelf heeft gefinancierd.
Sinds eind 2022 nam de waarde van Exors beleggingen in de fondsen met ruim 3,2 miljard euro toe. Daarvan kwam ongeveer 1,2 miljard euro uit nieuwe inleg. Het overige deel kwam uit waardestijgingen. Grofweg twee derde van de groei werd dus verdiend.
Vooral in de tweede helft van vorig jaar ging het hard. Toen steeg de waarde van Exors Lingotto-beleggingen met bijna 900 miljoen euro. Over heel 2025 behaalde Lingotto volgens Exor een rendement van 40 procent.
Rendement als belangrijkste motor achter de groei van Lingotto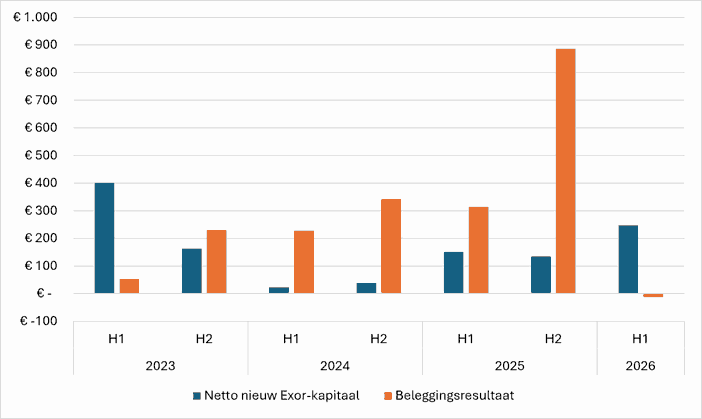
Bron: rapportages Exor en berekeningen VEB. Cijfers voor de tweede jaarhelft berekend als verschil tussen het jaarcijfer en de eerste jaarhelft. Bedragen in miljoenen euro’s.
Tot dusver valt het dit jaar wat tegen. Exor stopte netto nog bijna 250 miljoen euro extra kapitaal in Lingotto, terwijl de bestaande beleggingen per saldo 13 miljoen euro in waarde daalden. Dat lijkt beperkt, maar onder dat vrijwel vlakke totaal gingen grote verschillen tussen de afzonderlijke strategieën schuil.
Alle kanten op
Veruit de grootste Lingotto-strategie is Intersection, waarin bijna 60 procent van Exors belegde vermogen zit. Intersection belegt in een beperkt aantal beursgenoteerde aandelen, via een long-onlystrategie die inzet op koersstijgingen en een long/shortstrategie die ook kan profiteren van koersdalingen.
Dat pakte in 2025 bijzonder goed uit. Vooral beleggingen in goud- en platinamijnbouwers droegen bij. Voor Exor leverde Intersection vorig jaar bijna 1,2 miljard euro aan waardestijging op. De eerste zes maanden van dit jaar verliepen wat minder fortuinlijk. Exors eigen deel van de portefeuille verloor 367 miljoen euro, ruim 12 procent van de beginwaarde.
Financieel directeur Guido de Boer ligt daar niet wakker van. “Als langetermijnbelegger omarmen we volatiliteit, zolang daar sterke rendementen tegenover staan”, zei hij tijdens de cijferpresentatie. Volgens De Boer behaalde Intersection sinds 2018 gemiddeld ongeveer 24 procent rendement per jaar.
Dat zijn heel andere rendementen dan Exor op zijn grote investeringen haalt. Exors nettovermogenswaarde per aandeel groeide sinds begin 2018 met grofweg 8 procent per jaar.
Horizon vangt de klap op
Bij Lingotto’s Horizon-strategie ging het juist de andere kant op. Deze strategie belegt vooral in private ondernemingen. In de eerste helft van 2026 steeg Exors belang bijna 300 miljoen euro in waarde.
Volgens De Boer kwam die waardesprong vooral door één vroege belegging die bij een recente financieringsronde een unicorn-waardering kreeg, oftewel minstens 1 miljard dollar. Horizon is inmiddels volledig belegd en komt volgens Exor in de fase waarin investeringen worden verzilverd en zulke papieren herwaarderingen vaker in klinkende munt kunnen worden omgezet.
Zo hielden de twee grootste strategieën elkaar bijna in evenwicht. Intersection verloor 367 miljoen euro, Horizon won 297 miljoen euro. Voor Lingotto als geheel bleef daardoor slechts een verlies van 13 miljoen euro over.
Die grote uitslagen horen bij het model. Lingotto accepteert bewust concentratie, illiquiditeit en volatiliteit als daar op lange termijn hogere verwachte rendementen tegenover staan.
Maar nu ruim één op iedere acht euro van Exors vermogen in Lingotto zit, verandert ook het risicoprofiel voor aandeelhouders. Wie een aandeel Exor koopt op de beurs in Amsterdam, belegt niet alleen in bedrijven als Ferrari en Philips, maar steeds nadrukkelijker ook in de keuzes van een handvol Lingotto-fondsbeheerders.
Lingotto: vier beleggingsstrategieën met uiteenlopende resultaten
|
Strategie |
Exor-kapitaal H1 2026 |
Beleggingsresultaat 2025 |
Beleggingsresultaat H1 2026 |
|
Intersection |
€ 2.653 |
+ €1.178 |
- €367 |
|
Horizon |
€ 1.078 |
+ €30 |
+ €297 |
|
Innovation |
€ 469 |
- €1 |
+ €58 |
|
Mosaic |
€ 49 |
- €3 |
- €13 |
|
Overig |
€ 200 |
- €4 |
+ €12 |
|
Totaal |
€ 4.449 |
+ €1.200 |
- €13 |
Bron: rapportages Exor. Bedragen in miljoenen euro’s.
|
Exor verdient op twee fronten aan zijn vermogensbeheerder |
|
• Lingotto beheert inmiddels zo’n 10,8 miljard dollar aan vermogen. Exor is een belangrijke belegger, maar niet de enige. Bij de start enkele jaren geleden brachten Exor en de Franse verzekeraar Covéa ieder ongeveer de helft van het vermogen in. Inmiddels zijn ook andere institutionele partijen ingestapt, al maakt Lingotto niet bekend wie die participanten zijn. • Exor zit bovendien aan beide kanten van de tafel. Het heeft 4,5 miljard euro in de Lingotto-strategieën belegd én is volledig eigenaar van Lingotto Investment Management, de beheerder achter de fondsen. Die werd door Exor medio 2026 gewaardeerd op 127 miljoen euro, zo blijkt uit de halfjaarcijfers. Eind 2025 was dat nog 105 miljoen euro. • Opvallend is het stevige dividend dat de beheerder uitkeert aan het moederbedrijf. In de eerste helft van 2026 ging bijna 140 miljoen euro naar Exor, tegen 42 miljoen euro over heel 2025. Lingotto verdient zowel aan beheer- als aan prestatievergoedingen. Exor profiteert zo dubbel: van het rendement op de fondsen én van de winst van de beheerder. • Toch benadrukte financieel directeur Guido de Boer tijdens de cijferpresentatie nogmaals dat het bij Lingotto niet draait om zoveel mogelijk beheervergoedingen: “We willen vooral beleggingsrendement behalen.” Extra vermogen is wel welkom, maar vooral omdat meer omvang volgens Exor schaalvoordelen oplevert. |