Wie jarenlang niets zag in staatsleningen, kijkt nu misschien anders. Een Amerikaanse tienjaarslening levert ruim 5 procent op, meer dan de verwachte winst per belegde dollar in de S&P 500. Is het dan tijd om aandelen te verkopen?
Begin 2021 leverde een tienjarige Amerikaanse staatslening nog ongeveer 1 procent rente op. Inmiddels is dat ruim 5,2 procent. Een beleggingscategorie die jarenlang nauwelijks iets opleverde, is daarmee weer een serieus alternatief voor aandelen.
Vooral op Wall Street levert dat een opvallende rekensom op. De S&P 500 noteert tegen ongeveer 21,5 keer de verwachte winst voor de komende twaalf maanden. Draai je die koers-winstverhouding om, dan kom je uit op een winstrendement (earnings yield) van 4,6 procent. Simpel gezegd: tegenover iedere 100 dollar beurswaarde staat ongeveer 4,60 dollar aan verwachte jaarwinst.
Dat is minder dan het rendement op een Amerikaanse tienjaarslening. Op deze eenvoudige maatstaf is de aandelenpremie niet alleen verdwenen, maar inmiddels zelfs circa 0,6 procentpunt negatief.
Dat is opmerkelijk. Aandelen zijn immers onzekerder dan staatsleningen, waardoor beleggers normaal gesproken een hogere vergoeding verlangen voor het extra risico.
Amerikaanse staatsleningen concurreren weer met aandelen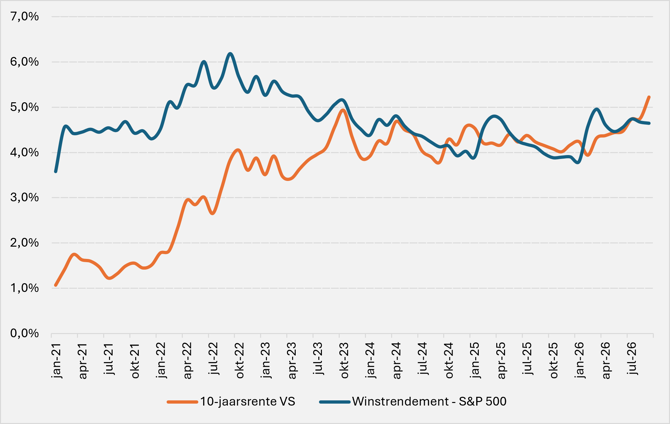
Bron: Bloomberg en berekeningen VEB. Winstrendement is de inverse van de verwachte koers-winstverhouding voor de komende twaalf maanden.
Ook in Europa slinkt de buffer
Ook in Europa zijn de kapitaalmarktrentes sinds 2021 stevig opgelopen. Toch staan aandelen daar nog wel op voorsprong.
Zo bieden Nederlandse aandelen een winstrendement van circa 6,7 procent, tegenover 3,7 procent op een tienjarige staatslening. Dat laat ongeveer 3 procentpunt over. In Duitsland, Frankrijk en het Verenigd Koninkrijk resteert iets meer dan 2 procentpunt.
Vooral het Verenigd Koninkrijk laat zien dat niet alleen de rente telt. De Britse tienjaarsrente ligt met bijna 5,5 procent zelfs iets boven die in de VS. Toch biedt de Britse FTSE 100-index nog een aandelenpremie van ruim 2 procentpunt. De verklaring zit in de waardering: Britse aandelen kosten ongeveer 13 keer de verwachte winst, tegenover ruim 21 keer voor de S&P 500.
Aandelenpremie slinkt ook in Europa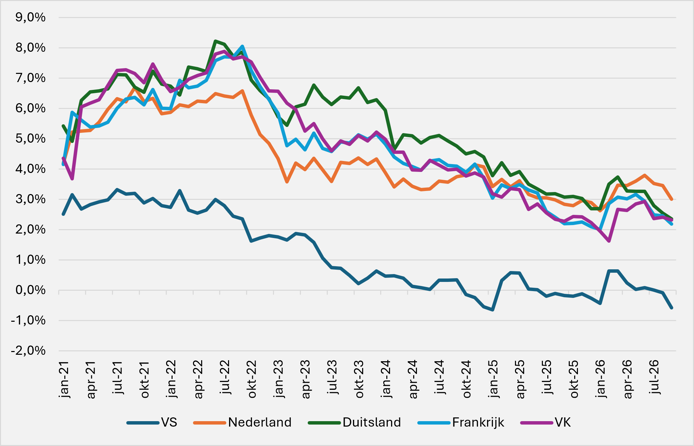
Bron: Bloomberg en berekeningen VEB. Aandelenpremie berekend als het winstrendement op basis van de inverse van de verwachte koers-winstverhouding voor de komende twaalf maanden minus de lokale tienjaars staatsrente. Gebruikte indices: S&P 500 (VS), AEX (Nederland), DAX (Duitsland), CAC 40 (Frankrijk) en FTSE 100 (VK).
Hoge waardering vraagt om hoge groei
Toch maakt een verdwenen aandelenpremie staatsleningen niet direct aantrekkelijker dan aandelen.
Bij een gewone staatslening ontvang je een vaste rente en krijg je aan het einde van de looptijd de hoofdsom terug. Bedrijfswinsten kunnen ondertussen groeien, waardoor er ruimte ontstaat voor hogere dividenden en een hogere aandelenkoers.
Daar zit de belangrijkste verdediging van Wall Street. Analisten verwachten dat de winst van de S&P 500 tussen 2026 en 2028 gemiddeld bijna 16 procent per jaar groeit.
Die groei is wel sterk geconcentreerd. Zo’n tien AI-zwaargewichten zijn samen goed voor ongeveer een derde van de index, maar verklaren meer dan de helft van de verwachte winstgroei voor de komende jaren. Vooral chipbedrijven als Nvidia, Broadcom, Micron en AMD trekken daarbij de kar, naast hyperscalers als Microsoft, Alphabet en Meta.
Daardoor hangt de verwachte winstgroei van de hele index sterk af van een kleine groep bedrijven. Vallen hun resultaten tegen, dan raakt dat de winstgroei van de hele S&P 500.
Ter vergelijking: bij de Nederlandse AEX, de Franse CAC 40 en de Britse FTSE 100 ligt de verwachte winstgroei met circa 5 tot 9 procent duidelijk lager. De hogere Amerikaanse waardering gaat dus duidelijk gepaard met hogere groeiverwachtingen.
Hogere waardering Wall Street gaat gepaard met hogere winstgroei
|
Markt |
10-jaarsrente |
Forward k/w |
Winst-rendement |
Aandelen-premie |
Jaarlijkse verwachte winstgroei 2026-2028 |
|
VS |
5,2% |
21,5x |
4,6% |
-0,6% |
15,9% |
|
Nederland |
3,7% |
14,8x |
6,7% |
3,0% |
5,9% |
|
Duitsland |
3,6% |
16,7x |
6,0% |
2,4% |
14,8% |
|
Frankrijk |
4,7% |
14,4x |
6,9% |
2,2% |
8,7% |
|
VK |
5,4% |
13,0x |
7,7% |
2,3% |
5,4% |
Bron: Bloomberg en berekeningen VEB. Winstgroei betreft de samengestelde jaarlijkse groei van de consensus-indexwinst tussen 2026 en 2028. Gebruikte indices: S&P 500, AEX, DAX, CAC 40 en FTSE 100.
Niet alle winstgroei is hetzelfde
Duitsland is de opvallende uitzondering uit het lijstje Europese landen. Voor de DAX-index rekenen analisten op bijna 15 procent winstgroei per jaar tot 2028, nauwelijks minder dan voor de S&P 500.
Maar de bron van die groei ziet er anders uit. Bedrijven als Siemens Energy, SAP, Airbus en Rheinmetall zijn zwaargewichten in de index en leveren een stevige bijdrage. Daarnaast komt een deel voort uit winstherstel bij meer cyclische bedrijven. Zo verwachten analisten dat de winst per aandeel van Volkswagen tussen 2026 en 2028 meer dan verdubbelt. Zo’n verdubbeling zegt ook iets over het zwakke vertrekpunt. Zodra de winst is hersteld, wordt het lastiger om opnieuw zulke groeicijfers te halen.
Achter vergelijkbare groeicijfers zitten andere verwachtingen. Op Wall Street moeten de grote technologiebedrijven blijven uitbreiden. In Duitsland helpt het al als bedrijven als Volkswagen hun winst weer op peil brengen.
Geen automatisch verkoopsignaal
Moet je aandelen verkopen zodra de rente boven het winstrendement uitkomt? Zo simpel is het niet.
Onderzoekers David McMillan en Michael Clemens bekeken in een studie uit 2026 Amerikaanse maandcijfers van 1952 tot en met 2023. Hun conclusie: de verhouding tussen winstrendement en rente zegt iets over wat aandelen en obligaties daarna opleveren. Maar er zit een belangrijk voorbehoud aan. Wat als normaal geldt, verandert door de jaren heen.
Er bestaat dus geen vast kantelpunt waarbij de ene belegging het wint van de andere. Wat telt, is of de verhouding ongewoon hoog of laag is vergeleken met wat in die tijd normaal was. Dat de rente boven het winstrendement ligt, is op zichzelf nog geen reden om te verkopen.
Een hoge rente is bovendien niet altijd wat je overhoudt. Een staatslening betaalt een vaste rente. Stijgen de prijzen onverwacht harder dan die rente, dan verlies je koopkracht. Bedrijven kunnen hogere kosten soms doorberekenen aan klanten, waardoor hun winsten mee kunnen stijgen. Een obligatiehouder kan geen hogere rente afdwingen. Een garantie tegen inflatie zijn aandelen overigens ook niet.
Een Amerikaanse tienjaarsrente van ruim 5 procent is reden om staatsleningen opnieuw te bekijken. Dat wil nog niet zeggen dat je er beter van wordt dan van aandelen. Daarvoor telt ook hoeveel de winsten kunnen groeien.