De vraag naar AI-rekenkracht blijft groot, net als de verwachtingen van beleggers. Maar hoelang nog? Zeven indicatoren laten zien waar de zwakke plekken zitten.
Wall Street rekent erop dat de investeringen in AI ieder jaar verder stijgen. Nieuwe datacenters vragen om chips, stroom en koeling. OpenAI en andere ontwikkelaars leggen voor honderden miljarden dollars aan rekenkracht vast. Dat heeft de koersen van chipmakers, datacenterbedrijven en andere leveranciers sterk opgedreven. Hun waarderingen gaan uit van jaren van verdere groei.
De lat ligt nu zo hoog dat zelfs een afvlakking van de groei al pijn kan doen op de beurs. Mocht het tij keren, waar zien we dat dan als eerste? Om daarachter te komen, moeten we verder kijken dan de enorme omzetcijfers. We leggen de onderliggende trends onder de loep: van de eerste bestellingen tot de tarieven op de huurmarkt.
1. Afvlakkende investeringen
Of je nu Mark Zuckerberg (Meta) hoort, Sundar Pichai (Alphabet) of Satya Nadella (Microsoft), de boodschap is dezelfde: er moet meer geld bij. Iedere nieuwe investeringsraming ligt hoger dan de vorige.
Begin 2024 verwachtten analisten dat Amazon, Alphabet, Meta, Microsoft en Oracle in 2027 samen iets meer dan 200 miljard dollar zouden investeren. Inmiddels ligt de raming rond 1.100 miljard dollar. Het gaat om alle investeringen, al noemen de bedrijven datacenters en AI-capaciteit als voornaamste aanjagers.
Op deze ramingen baseert de hele keten haar plannen. Als hyperscalers hun investeringen verlagen, kunnen leveranciers snel orders kwijtraken en hard dalen op de beurs. Een hogere raming betekent niet altijd dat er meer capaciteit wordt gebouwd. Amazon verhoogde zijn investeringsraming voor 2026 van 200 naar 220 miljard dollar, mede door duurdere geheugenchips.
Afnemende groei
Ook zonder een verlaging kan het beeld verslechteren. Volgens de huidige ramingen blijven de investeringen stijgen, maar neemt het groeitempo de komende jaren flink af. Voor leveranciers die op jaren van hoge groei zijn gewaardeerd, kan die afvlakking al pijn doen.
Zodra hyperscalers op de rem trappen, is dat een eerste teken aan de wand (oranje). Gaan er vervolgens echt strepen door de begrotingen en drogen de orders bij leveranciers op, dan is het foute boel (rood). Zover is het nu nog niet: voorlopig staan alle seinen hier op groen.
2. De financiering van AI-labs begint te haperen
Klanten hebben bij Microsoft, Oracle, Alphabet en Amazon samen voor circa 2.350 miljard dollar aan producten en diensten besteld die nog moeten worden geleverd. De bedrijven boeken deze bedragen pas later als omzet. Deze ‘resterende contractwaarde’ geeft daardoor enig zicht op toekomstige inkomsten. De cijfers zijn alleen niet volledig vergelijkbaar. Zo telt Microsoft LinkedIn en Microsoft 365 mee. Bij Oracle gaat het naast cloud-infrastructuur ook om software en cloudapplicaties.
Twee dominante partijen
Een groot deel van dat bedrag wordt bepaald door twee klanten: OpenAI en Anthropic. Hun cloudafspraken tellen op tot ruim 1.000 miljard dollar. Microsoft meldde dat eind 2025 zo’n 45 procent van zijn contract-waarde van 625 miljard dollar van OpenAI kwam. Dat bedrijf sloot ook grote deals met Oracle en Amazon. Anthropic maakte afspraken met Amazon, Google en Microsoft.
Die bedragen mogen niet rechtstreeks worden afgezet tegen de gezamenlijke contractwaarde van 2.350 miljard dollar. De contracten hebben verschillende looptijden, sommige bedragen zijn ramingen of maximale toezeggingen en het is onbekend welk deel precies al in de orderboeken zit.
Maar de bedragen laten duidelijk zien dat veel geplande cloudcapaciteit leunt op twee AI-bedrijven. Beide groeien snel, maar verbranden nog veel geld. Volgens uitgelekte prognoses verwacht OpenAI dit jaar een negatieve kasstroom van 25 miljard dollar en volgend jaar van 57 miljard. Anthropic denkt sneller een positieve kasstroom te bereiken, maar afspraken over inkoop van rekenkracht bedragen een veelvoud van de omzet. Beide hebben voorlopig vers kapitaal nodig om hun cloud-afspraken na te komen.
Daarom staat het lampje op oranje. Wanneer wordt het rood? Dat gebeurt pas als OpenAI of Anthropic contracten gaat heronderhandelen, capaciteit uitstelt of geen vers kapitaal meer krijgt tegen acceptabele voorwaarden. Eén tegenvaller bij die twee labs kan dan via de cloudreuzen doorwerken naar de hele keten.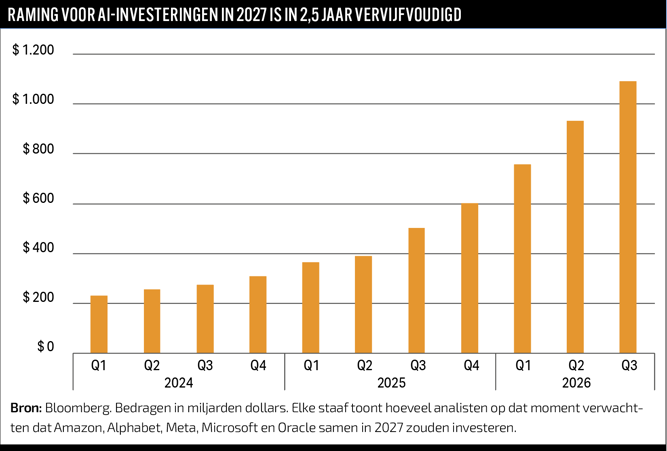
3. De schuldmarkt stelt hogere eisen
De grote techbedrijven konden hun investeringen lang uit de eigen kasstroom betalen. Dat wordt lastiger. S&P verwacht dat de zes grootste hyperscalers in 2026 en 2027 na aftrek van hun investeringen meer geld uitgeven dan er binnenkomt. De kredietbeoordelaar rekent op een kantelpunt in 2028 wanneer de omzetgroei moet versnellen en de groei van de investeringen afneemt. Pas in 2029 moet volgens S&P de vrije kasstroom herstellen. Als dat kantelpunt later komt, blijven de bedrijven langer afhankelijk van schuld, aandelenuitgiftes, leasecontracten en constructies met garanties.
Kredietverzekering duurder
De markt voor kredietverzekeringen geeft dagelijks zicht op dat risico. Bij een credit default swap, kortweg CDS, betaalt de koper een premie aan een bank of een andere belegger die bescherming tegen wanbetaling verkoopt. Die partij keert geld uit als het bedrijf zijn schulden niet kan terugbetalen. Een hogere CDS-premie betekent dat de markt dit risico hoger inschat. Bij een aantal hyperscalers zijn die premies opgelopen.
Oracle springt eruit. De vijfjaars-CDS-premie steeg van circa 40 basispunten in januari 2025 naar ruim 210 basispunten in september 2026. Dat is in basispunten verreweg de grootste stijging van de vijf cloudbedrijven in de grafiek hierboven. S&P verlaagde de kredietrating van Oracle op 9 juli naar BBB, de laagste rating die nog als kredietwaardig geldt en één stap boven junk. De financieringsbehoefte is ook zichtbaar in de cijfers. Over het kwartaal tot eind augustus rapporteerde Oracle 5 miljard dollar negatieve vrije kasstroom. Het bedrijf haalde bovendien 20 miljard dollar bruto op met de verkoop van nieuwe aandelen.
Voorzichtigheid is wel geboden. De handel in CDS-contracten op techbedrijven is dun, waardoor een handvol transacties de premie flink kan laten bewegen, en een golf nieuwe schulduitgiftes kan de risico-opslag tijdelijk opdrijven.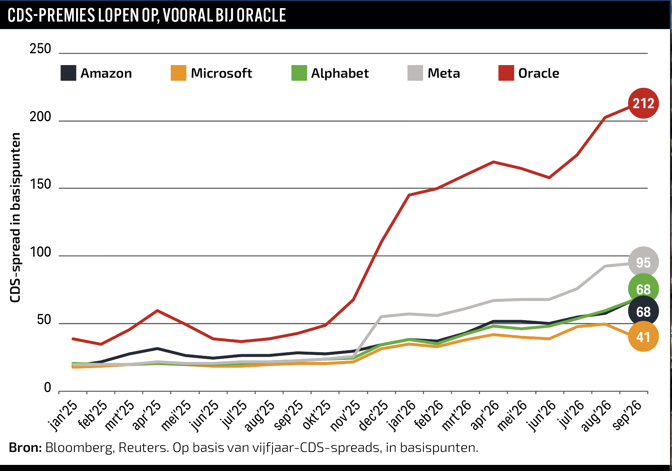
Oranje lampje
Het lampje staat daarom op oranje, al kunnen de meeste hyperscalers nog gemakkelijk lenen. Rood wordt het als de risico-opslagen bij meerdere bedrijven blijven stijgen, meer kredietratings dalen of een grote AI-financiering wordt uitgesteld omdat financiers strengere voorwaarden stellen.
4. De vraag naar servers uit Taiwan stagneert
Taiwanese serverbouwers als Quanta en Wiwynn publiceren maandelijks hun omzet, terwijl Nvidia en de grote Amerikaanse cloudbedrijven ieder kwartaal rapporteren. Taiwan maakt ook de exportwaarde bekend van een brede productgroep met onder meer servers en netwerkapparatuur. Deze cijfers kunnen een terugval eerder zichtbaar maken.
De beschikbare gegevens laten voorlopig geen brede terugval zien. De Taiwanese export blijft hoog en de omzet van grote serverbouwers ligt nog ruim boven die van een jaar geleden. Het lampje staat daarom op groen.
Deze graadmeter komt wel met een stevige bijsluiter. Quanta verkoopt ook laptops en duurdere onderdelen kunnen de omzet opdrijven zonder dat er meer servers worden gebouwd. Wiwynn telt geheugen dat het voor sommige klanten inkoopt niet langer mee als eigen omzet. Daardoor kan de groei afnemen zonder dat er één server minder de fabriek verlaat.
Het signaal wordt oranje als export en omzet van meerdere serverbouwers gedurende enkele maanden dalen. Rood volgt als die dat wijten aan minder vraag naar servers en vervolgens hun productie, investeringen of verwachtingen verlagen.
5. De huurprijzen van chips dalen
Grote cloudbedrijven en gespecialiseerde aanbieders zoals CoreWeave en Nebius kopen
Nvidia-chips en verhuren de rekenkracht aan klanten. Huurprijs en verhuurde uren bepalen de omzet. De kosten van de chips, stroom en financiering bepalen wat er aan winst overblijft.
Silicon Data volgt dagelijks wat bedrijven betalen om verschillende soorten Nvidia-chips te huren. Het bedrijf rekent uiteenlopende contracten om naar een vergelijkbare prijs per GPU (graphics processing unit) per uur. Een H100 huren kost volgens deze graadmeter ongeveer 2,66 dollar per uur. Voor de nieuwere B200 is dat zo’n 5,73 dollar. Beide prijzen liggen hoger dan een jaar geleden. Van overaanbod is in de huurprijzen nog niets te zien.
Ook aanbieders verhogen hun tarieven. Nebius verhoogt vanaf oktober de uurtarieven voor geselecteerde Nvidia-chips met 17 tot 21 procent. CoreWeave voerde in juli een tariefstijging van circa 25 procent door.
De prijs op de website is alleen niet altijd de prijs op de factuur. Klanten die bij Nebius voor meerdere maanden veel capaciteit reserveren, krijgen soms tientallen procenten korting. Een eerste teken van zwakkere vraag kan daarom zijn dat klanten steeds meer korting krijgen, terwijl de officiële uurprijs nog gelijk blijft.
Een lagere huurprijs van een oudere chip is ook niet direct een alarmsignaal. Klanten kunnen overstappen op een nieuwer en sneller model. Ook zegt de uurprijs weinig over de kosten van een AI-taak. Een B200 is duurder per uur dan een H100, maar kan in dat uur meer werk verrichten. De nieuwere chip kan daardoor per taak toch goedkoper zijn.
De echte test begint zodra de datacenters die nu worden gebouwd in gebruik komen. Groeit het aanbod sneller dan de vraag, dan zullen aanbieders waarschijnlijk eerst meer korting geven. Daarna kunnen ook de openbare tarieven dalen. Een overschot kan zo eerder zichtbaar worden in de huurmarkt dan in de omzet of het orderboek van Nvidia.
Het lampje springt op oranje als de huurprijzen van meerdere recente chipgeneraties enkele maanden dalen. Rood volgt als aanbieders ook nieuwe capaciteit uitstellen of cloudbedrijven minder chips bestellen.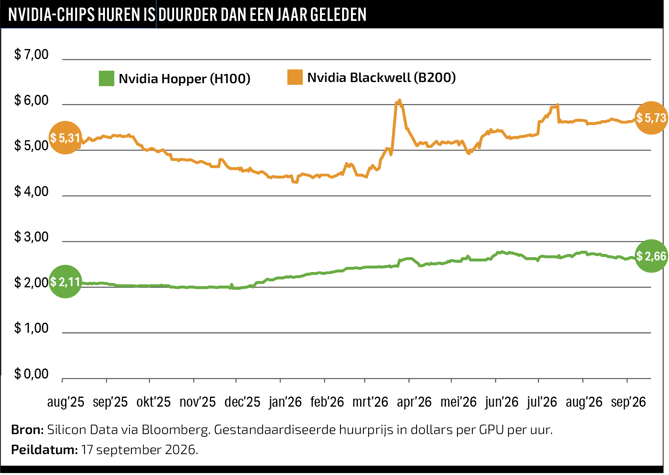
6. De voorraad van Nvidia groeit, de omzet niet
Nvidia is de hofleverancier van rekenchips voor de AI-golf en daarmee een goede plek om de voorraden te volgen. Daaronder vallen onderdelen, chips in productie en producten klaar voor levering. Omgerekend vertegenwoordigde die voorraad in 2024 ongeveer 75 dagen aan leveringen. Inmiddels zijn dat er ruim 100.
De hogere voorraad wijst nog niet op onverkochte chips. De omzet groeide afgelopen kwartaal met 106 procent en Nvidia bereidde de productie van de nieuwe Vera Rubin-systemen voor, terwijl de Blackwell-line-up nog het grootste deel van de leveringen vormde. Zo’n overgang kan tijdelijk extra voorraad vragen. Nvidia maakt alleen niet bekend hoeveel voorraad bij iedere chipgeneratie hoort. Daardoor is onduidelijk of het bedrijf voor verdere groei produceert of dat oudere chips zich beginnen op te stapelen.
De internetzeepbel laat zien wanneer het wel mis kan gaan. Netwerkgigant Cisco bouwde destijds grote voorraden aan routers en netwerkapparatuur op. Toen de vraag in 2001 plotseling wegviel, volgde een miljardenafboeking.
Het lampje springt op oranje als de voorraad blijft stijgen en de omzetgroei enkele kwartalen afneemt. Dan produceert Nvidia mogelijk sneller dan het verkoopt.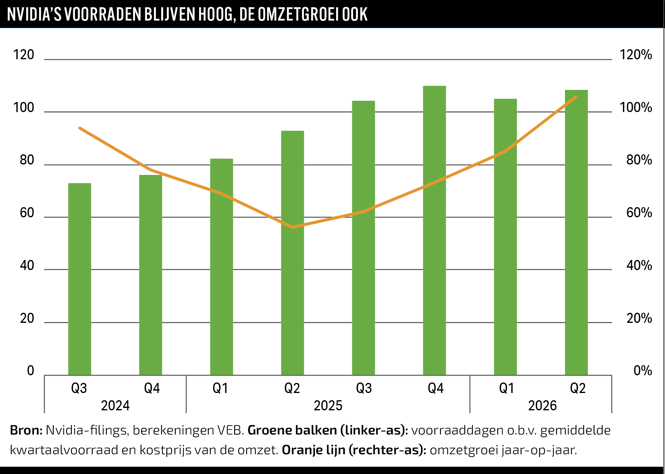
7. Techbedrijven moeten AI-apparatuur sneller afschrijven
Signaal zeven staat in de kleine lettertjes van de jaarrekening. Hoelang gaan servers en netwerkapparatuur economisch mee?
Veel grote cloudbedrijven verlengden sinds 2020 de geschatte levensduur hiervan, grofweg van drie à vier naar vijf à zes jaar. Zo smeren zij de aanschafkosten uit. De jaarlijkse afschrijvingen dalen, waardoor de winst stijgt. Aan de kasstroom verandert niets.
Techniek kan sneller verouderen dan de boekhouding inschat. Microsoft investeerde in het kwartaal tot eind juni 41 miljard dollar. Zo’n 27 miljard daarvan ging naar apparatuur met een relatief korte levensduur.
Topman Satya Nadella wees eind 2025 op het hoge tempo waarin Nvidia nieuwe chipgeneraties uitbrengt. Hij wilde niet “vier of vijf jaar aan afschrijvingen op één generatie vastzitten”. Nieuwe chips kunnen dus al beschikbaar zijn terwijl Microsoft de oude apparatuur nog jaren afschrijft.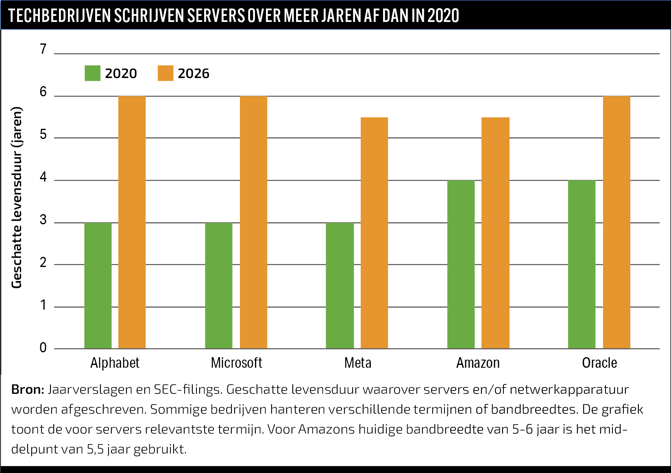
Eerste waarschuwingssignaal
Amazon geeft het eerste concrete waarschuwingssignaal. Het bedrijf verlengde de levensduur van servers in 2024 van vijf naar zes jaar. Dat verlaagde de afschrijvingen dat jaar met 3,2 miljard dollar en verhoogde de nettowinst met 2,5 miljard dollar.
Een jaar later verkortte Amazon de levensduur van een deel van zijn servers en netwerkapparatuur weer naar vijf jaar. Daardoor stegen de afschrijvingen in 2025 met 1,4 miljard dollar en daalde de nettowinst met 1 miljard dollar. Daarbij kwam bijna 1 miljard dollar aan versnelde afschrijvingen doordat Amazon bepaalde servers en netwerkapparatuur vervroegd buiten gebruik stelde.
Het is niet bekend of het daarbij specifiek om AI-chips ging. Amazon wees wel op de reden voor zowel de kortere levensduur als het vervroegd buiten gebruik stellen: de steeds snellere technologische ontwikkeling, vooral rond AI en machine learning.
Van een brede omslag is nog geen sprake. Zo verlengde Meta de geschatte levensduur van de meeste servers en netwerkapparatuur in 2025 juist naar 5,5 jaar. Dat Amazon na een jaar al terugkwam op zijn eerdere schattingen, is een duidelijke waarschuwing (oranje). Mocht deze trend overslaan naar andere techreuzen die plotseling versneld moeten afschrijven, dan gaan de alarmbellen echt rinkelen (rood).
Vier op groen, drie keer oranje
Onze analyse wijst vooralsnog niet op een brede terugval. Grote cloudbedrijven verhogen hun investeringsplannen en Taiwanese serverbouwers groeien. Ook de huurprijzen van Nvidia-chips wijzen nog niet op overcapaciteit.
De zwakke plekken zitten in de financiering en in de afschrijvingen op hardware. OpenAI en Anthropic hebben voor honderden miljarden dollars aan cloudcapaciteit vastgelegd, terwijl zij nieuw kapitaal nodig hebben om dit te financieren.
Op de kredietmarkt stijgen de risico-opslagen. Amazon verkortte bovendien de levensduur van een deel van zijn servers, waardoor het sneller moest afschrijven. Op deze punten kan het als eerste misgaan, nog voor Nvidia minder chips verkoopt.
| Hoe staan de seinen? |
|
Groen: De vraag naar AI-rekenkracht blijft voorlopig sterk. Hyperscalers verhogen hun investeringsplannen, Taiwanese serverbouwers groeien en de huurprijzen van chips lopen nog op. Ook Nvidia’s hogere voorraden gaan vooralsnog samen met sterke omzetgroei. Oranje: De grootste kwetsbaarheden zitten in de financiering en de levensduur van hardware. Vooral OpenAI en Anthropic hebben enorme hoeveelheden cloudcapaciteit vastgelegd, maar hebben vers kapitaal nodig. Ook stijgen de risico-opslagen op de schuldmarkt. Amazon moest daarnaast een deel van zijn servers sneller afschrijven vanwege snelle technologische veroudering. Rood: Het beeld wordt echt zorgelijk als meerdere signalen tegelijk omslaan: investeringsbudgetten worden verlaagd, AI-labs stellen contracten uit, kredietvoorwaarden verslechteren, chiphuurprijzen dalen en serverorders lopen terug. Daar is voorlopig nog geen sprake van. |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |