Nvidia verdient flink aan de AI-golf als leverancier van chips. Inmiddels helpt het ook bij de financiering van de datacenters waarin die chips terechtkomen. Dat versnelt de groei, maar maakt het ook lastiger te beoordelen hoeveel van de vraag naar rekenkracht op eigen benen staat.
In november 2025 kreeg Nvidia-baas Jensen Huang de vraag hoeveel van de voorziene 3.000 tot 4.000 miljard dollar aan investeringen in AI-datacenters tegen 2030 vendor financing nodig zou hebben. Daarbij helpen leveranciers klanten de aankoop van hun producten te financieren.
Huang legde de rekening bij de afnemers: “Hoe onze klanten hun investeringen financieren, is aan hen.” Grote klanten konden volgens hem honderden miljarden uit hun eigen kasstromen betalen. Andere bedrijven zouden zelf kapitaal moeten ophalen.
Drie maanden later trok Nvidia in zijn jaarverslag nog altijd een scherpe grens. Klanten en partners hadden gevraagd om financiering voor nieuwe datacenters, maar Nvidia stelde: “We hebben geen financieringsregelingen getroffen.”
Een halfjaar later bleek ineens hoever Nvidia inmiddels bereid was zijn balans in te zetten om klanten te helpen. Cfo Colette Kress erkende zelfs dat sommigen dit ‘circulaire financiering’ zullen noemen. De schaal is groot. De AI-labs waarvoor Nvidia zijn balans verwacht in te zetten, moeten volgend jaar samen ongeveer een kwart van de omzet leveren.
Nvidia verstrekt naar eigen zeggen geen leningen. Het gebruikt zijn balans op vijf andere manieren: het staat garant voor verplichtingen van klanten, belooft zelf rekenkracht af te nemen, tekent huurcontracten voor datacenters, investeert in klanten en geeft sommige afnemers langer de tijd om hun rekening te betalen.
Nvidia staat garant
Het duidelijkste voorbeeld hier is OpenAI. In Pike County, Ohio, bouwt SB Energy, een dochter van het Japanse SoftBank, een campus van 4,25 gigawatt die OpenAI twintig jaar gaat huren en die exclusief op Nvidia-systemen zal draaien. Nvidia bouwt of bezit het datacenter niet zelf. Het staat wel garant voor een deel van de verplichtingen rond grond, stroom en de gebouwen. Als OpenAI onder bepaalde voorwaarden niet betaalt, moet Nvidia dus bijspringen.
De maximale garantie bedraagt 105 miljard dollar.
Hoe direct de koppeling met Nvidia’s eigen omzet is, schrijft het bedrijf zelf. Volgens Nvidia zijn voor een volledige uitrusting van de campus ongeveer 1,5 miljoen GPU’s nodig. Dat kan 150 tot 200 miljard dollar omzet opleveren. Omdat de systemen in twintig jaar meerdere keren kunnen worden vernieuwd, kan Nvidia dat bedrag bij iedere nieuwe generatie opnieuw verdienen.
Nvidia loopt niet vanaf vandaag voor 105 miljard dollar risico. De garanties gaan stap voor stap in. De eerste wordt naar verwachting in boekjaar 2029 effectief. Daarna loopt Nvidia’s maximale blootstelling op naarmate de negen bouwfasen worden voltooid. Als OpenAI vervolgens netjes huur betaalt, neemt die blootstelling weer af. De garanties vervallen bovendien zodra OpenAI een kredietrating heeft die aan de afgesproken eisen voldoet.
Ohio lijkt geen eenmalige constructie. Nvidia staat voor maximaal 3,5 miljard dollar garant voor land-, stroom- en leaseverplichtingen van andere AI-cloudpartners. Daarnaast meldde Kress dat Nvidia voor een tweede, niet genoemd AI-lab bijna 2 gigawatt aan capaciteit met kredietsteun wil helpen financieren. Hoe groot die laatste blootstelling wordt, maakt Nvidia niet duidelijk.
Nvidia belooft capaciteit te kopen
Bij een nieuwe groep gespecialiseerde AI-datacenters, in jargon ‘AI-clouds’, gaat Nvidia nog een stap verder. Deze AI-clouds kopen Nvidia-systemen en verhuren de rekenkracht vervolgens aan andere klanten. Nvidia belooft bij sommige projecten zelf een deel van die rekenkracht af te nemen als er onvoldoende andere klanten zijn. Daarmee krijgt het datacenter een minimum aan inkomsten. Dat helpt bij de financiering. Een bank weet dan dat een deel van de capaciteit hoe dan ook inkomsten oplevert, desnoods doordat Nvidia zelf betaalt.
Eind juli had Nvidia voor 36 miljard dollar aan zulke afnameverplichtingen lopen, doorgaans voor zes jaar. Blijkt dat het cloudbedrijf rekenkracht kan verkopen aan andere klanten, dan mag dat en daalt de verplichting van Nvidia.
Die belofte helpt het cloud-bedrijf aan financiering om Nvidia-apparatuur te kopen. Nvidia neemt daarmee het risico op onbenutte capaciteit deels over. In ruil krijgt het een deel van de huuropbrengsten boven een afgesproken minimum.
Kress vat het verdienmodel kernachtig samen: “We krijgen twee keer betaald.” Eerst bij de verkoop van de apparatuur, later mogelijk via de huuropbrengsten van het cloudbedrijf.
Of er meer van dit soort deals in het verschiet liggen, is overigens onzeker. The Wall Street Journal meldde onlangs dat Nvidia een deel van de nieuwe cloudcontracten stilzette, nog geen twee maanden na de lancering. De reden: eigen medewerkers vreesden een mededingingsonderzoek. Volgens de krant wilde Nvidia in de voorgestelde contracten bepalen aan welke partijen de AI-clouds hun rekenkracht mochten verhuren. Nvidia zou tot de helft van de opbrengst boven een bepaalde drempel ontvangen.
Nvidia tekent zelf het huurcontract
Nvidia gebruikt nog een constructie om de bouw van datacenters te versnellen. Het bedrijf heeft alvast huurcontracten getekend voor centers die nog worden gebouwd. Zolang het die contracten niet aan de uiteindelijke gebruikers heeft overgedragen, moet Nvidia de 20 miljard dollar aan huur zelf voldoen, verspreid over ongeveer vijftien jaar.
Anders dan bij de afnamecontracten koopt Nvidia hier geen rekenkracht. Het tekent zelf voor de huur van de fysieke datacenterruimte en wil dat contract later aan de uiteindelijke gebruiker overdragen.
De gedachte is simpel: door al vóór oplevering een langjarig huurcontract te tekenen, geeft Nvidia een datacenterproject meer zekerheid. Dat kan de bouw en financiering makkelijker maken, al is de koppeling met toekomstige Nvidia-omzet hier minder direct: het bedrijf zegt niet wie de uiteindelijke gebruiker wordt of welke systemen er worden geplaatst.
Nvidia investeert in klanten
Nvidia zet ook rechtstreeks miljarden in als aandeelhouder in AI-bedrijven. In de eerste zes maanden van dit boekjaar kocht het voor 42,4 miljard dollar aan aandelen. De beursgenoteerde en private belangen stonden eind juli voor bijna 100 miljard dollar op de balans. Een deel van die waarde komt overigens niet uit nieuwe investeringen, maar uit forse waardestijgingen. Daarover later meer.
Nvidia had eind juli bovendien nog voor 25 miljard dollar aan toekomstige aandeleninvesteringen toegezegd, onder bepaalde voorwaarden.
Een flink deel van de bestaande investeringen zit inmiddels bij de makers van de belangrijkste AI-modellen. Nvidia zegt bijna 50 miljard dollar in deze frontier AI-labs te hebben geïnvesteerd.
Waarom dat nodig kan zijn, beschrijft het bedrijf zelf opvallend open. Deze AI-bedrijven groeien volgens Nvidia sneller dan hun eigen balans aankan. Ze hebben wel veel vraag naar hun diensten, maar nog niet altijd genoeg eigen vermogen, kasstroom of kredietwaardigheid om tientallen miljarden aan datacenters zelfstandig te financieren.
Hier neemt Nvidia dus geen huur- of afnameverplichting op zich, maar stopt het rechtstreeks eigen geld in de klant. Nvidia kan vervolgens verdienen aan een stijgende waarde van zijn belang én aan extra verkoop van eigen systemen aan deze bedrijven. Hoe groot dat tweede effect precies is, maakt Nvidia niet bekend.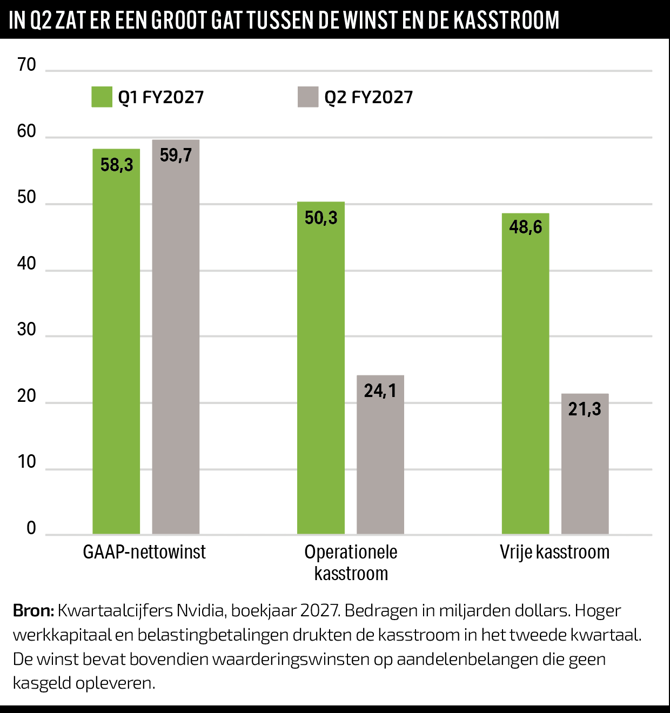
Nvidia laat klanten later betalen
Ook bij gewone verkopen wordt Nvidia ruimhartiger. Tot voor kort meldde het bedrijf dat klanten doorgaans kort na levering (moeten) betalen. In het recentste kwartaalrapport voegde Nvidia toe dat het bij bepaalde aankopen betalingstermijnen van 90 dagen tot zelfs een jaar kan bieden om grote datacenterprojecten mogelijk te maken. Die langere termijnen gelden volgens Nvidia alleen voor klanten met een investment-grade kredietprofiel.
Het berekende aantal dagen voordat klanten betalen, liep in één kwartaal op van 45 naar 60 (DSO, days sales outstanding). Eind juli stond er 63,1 miljard dollar aan klantrekeningen open, waarvan 70 procent bij slechts vijf directe klanten. Nvidia zegt zelf dat de langere betalingstermijnen aan die stijging hebben bijgedragen. Klanten krijgen meer ruimte om grote bestellingen te plaatsen, maar dit betekent ook dat Nvidia tijdelijk meer werkkapitaal en kredietrisico op zich neemt.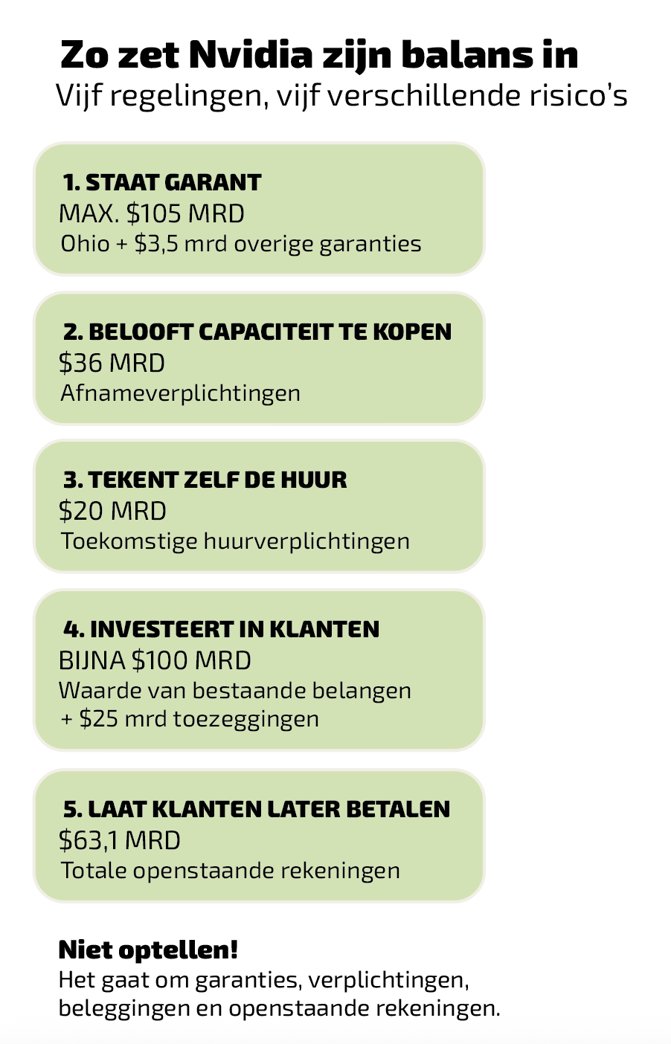
Uiteindelijk telt de cash
Voor een beurswaarde van ruim 5 biljoen dollar moeten tegenover Nvidia’s enorme winsten uiteindelijk ook enorme kasstromen staan. Het bedrijf zet zijn eigen balans steeds vaker in om de vraag te ondersteunen. Daardoor zegt omzetgroei minder over wat klanten zonder die steun kunnen betalen.
In het afgelopen kwartaal liepen winst en kasstroom ver uiteen. Nvidia boekte 59,7 miljard dollar nettowinst, maar slechts 24,1 miljard operationele kasstroom en 21,3 miljard vrije kasstroom. Een kwartaal eerder was dat nog 50,3 respectievelijk 48,6 miljard bij een nettowinst van 58,3 miljard. Nvidia wijst zelf op het opgelopen werkkapitaal, oftewel hogere bedragen die uitstaan bij debiteuren.
Ook de aandelenbelangen vergroten het verschil tussen winst en kasstroom. Nvidia boekte daarop in het tweede kwartaal een nettowinst van 7,8 miljard dollar. Over het eerste halfjaar ging het om 23,7 miljard dollar. Die winst bestond grotendeels uit ongerealiseerde waardestijgingen. Ze verhoogden de nettowinst, maar leverden op dat moment geen kasgeld op. Voor beleggers telt steeds zwaarder hoeveel van de gerapporteerde winst daadwerkelijk in cash binnenkomt.
Opvallend is ook dat Nvidia in juni voor 25 miljard dollar aan nieuwe obligaties uitgaf. Daardoor liep de langlopende schuld in één kwartaal op van 7,5 naar 32,5 miljard dollar. Nvidia zegt dat de opbrengst bestemd is voor ‘algemene bedrijfsdoeleinden’. Een rechtstreeks verband met de financieringsregelingen legt het bedrijf niet. Wel zet Nvidia veel meer vreemd vermogen in terwijl ook zijn investeringen in het AI-ecosysteem snel oplopen.
Kwart van de omzet
Nvidia verwacht dat de AI-labs waarvoor het zijn balans inzet volgend boekjaar ongeveer een kwart van de omzet leveren. In zijn cijfers maakt Nvidia geen onderscheid tussen verkopen die klanten zelf kunnen dragen en verkopen waarbij het financieel bijspringt.
| Waarom Nvidia nog geen Lucent is |
| De vergelijking met de telecomzeepbel rond 2000 gaat voorlopig mank. Destijds financierden grote apparatuurleveranciers als Lucent en Nortel jonge, verlieslatende telecombedrijven, zodat die de apparatuur van diezelfde leveranciers konden kopen. Bij Nvidia is van zulke klassieke vendor loans vooralsnog geen sprake. Een groot deel van Nvidia’s omzet komt bovendien van kapitaalkrachtige hyperscalers als Microsoft, Amazon, Google en Meta. En de ruimere betalingstermijnen gelden volgens Nvidia alleen voor investment-grade klanten. Ook betalen sommige klanten juist vooruit: in de eerste helft van FY2027 ontving Nvidia 15,6 miljard dollar aan vooruitbetalingen. Een belangrijk verschil met de telecomzeepbel is dat de vraag naar rekenkracht voorlopig sterk is. Het groeiende aantal AI-toepassingen ondersteunt die vraag. RBC Capital Markets berekent dat een nieuw AI-datacenter met Nvidia-systemen bij een bezetting van 75 procent en huurtarieven van 8 tot 10 dollar per uur een rendement van meer dan 25 procent kan halen. Die uitkomst is wel gevoelig: bij een lagere bezetting of lagere tarieven loopt het rendement snel terug. Daar komt bij dat Nvidia-systemen relatief makkelijk opnieuw kunnen worden ingezet. Valt één afnemer weg, dan hoeft een GPU-cluster niet waardeloos te zijn: de rekenkracht kan elders worden gebruikt of verhuurd. |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |