Zowel RELX als Wolters Kluwer begon als traditionele uitgever. Nu zijn het leveranciers van data, software en analysetools. Ze opereren beide in een sector die wordt uitgedaagd door AI, maar zetten daar solide verdedigingswallen tegenover. Een sterkte-zwakteanalyse.
Jarenlang was specialistische kennis een sterke vesting. Artsen betaalden voor medische informatie, juristen voor databanken met uitspraken en accountants voor fiscale software. Wolters Kluwer en RELX bouwden daar winstgevende informatie- en softwarebedrijven omheen, met veel terugkerende inkomsten. AI zet dit model onder druk. Een gebruiker kan ook een vraag stellen aan Claude, ChatGPT of een gespecialiseerde start-up.
Beleggers nemen die dreiging inmiddels serieus, maar maken duidelijk onderscheid tussen beide informatieconcerns. Vanaf het hoogtepunt in het voorjaar van 2025 daalde RELX met 40 procent. Bij Wolters Kluwer ging meer dan 60 procent van de koers af.
Desondanks groeit de omzet nog stevig en melden beide bedrijven een snelle adoptie van hun eigen AI-producten. Bloomberg Intelligence ziet informatieconcerns zoals Wolters Kluwer en RELX als het sterkst gepositioneerd ten opzichte van AI binnen de Europese mediasector. Hun betrouwbare data en solide positie in werkprocessen maken het moeilijk voor nieuwe aanbieders om ze volledig te vervangen.
Bedrijfsmodellen
RELX leunt relatief sterk op data en analysetools. Vooral het onderdeel Risk beschikt over informatie die een nieuwe concurrent moeilijk uit openbare bronnen kan reproduceren. De waarde zit in de enorme hoeveelheid gegevens en de verbanden die RELX daarin kan leggen.
Met de divisie Scientific, Technical & Medical geeft het onder de naam Elsevier wetenschappelijke artikelen en tijdschriften uit. RELX verkoopt de toegang aan universiteiten en andere instellingen. Legal draait om LexisNexis (juridische databases) en juridische software. Daarnaast organiseert RELX via RX internationale vakbeurzen.
Wolters Kluwer biedt vooral software die diep in klantprocessen zit. De activiteiten zijn verdeeld over vijf divisies, met producten die uiteenlopen van medische beslissingsondersteuning en belastingsoftware tot compliance-, rapportage- en juridische toepassingen.
Met 83 procent terugkerende omzet oogt Wolters Kluwer voorspelbaarder dan RELX, waar 54 procent als abonnementsomzet wordt geboekt. Die cijfers vertellen niet het hele verhaal. Bij Wolters Kluwer betalen klanten vaak een vast bedrag voor doorlopende toegang tot een platform. Bij RELX komt een deel van de overige omzet uit langdurige klantrelaties waarbij de inkomsten meebewegen met het gebruik of het aantal transacties.
Overstapdrempels
De operationele overstapkosten zijn bij RELX het hoogst bij Risk. LexisNexis Risk Solutions combineert publieke informatie met eigen datasets en algoritmen voor detectie van verzekeringsrisico, fraude en financiële criminaliteit. Een chatbot beschikt niet over dezelfde actuele transactiehistorie.
Wolters Kluwers verdediging bestaat vooral uit software die diep is ingebouwd in professioneel werk. Met name bij Tax & Accounting is de verwevenheid sterk. Klantdossiers en historische aangiften maken overstappen tijdrovend en risicovol. Een vergelijkbaar mechanisme speelt bij Financial & Corporate Compliance.
Kwetsbaarheid
AI dwingt Wolters Kluwer tot extra investeringen in zijn producten. Als die vooral nodig zijn om klanten en omzet vast te houden, dragen ze weinig bij aan verdere groei. Dat kan het rendement op geïnvesteerd kapitaal onder druk zetten.
Vooral het platform UpToDate lijkt AI-gevoelig. Artsen krijgen daarin medische informatie en behandelondersteuning. Nieuwe AI-tools beantwoorden vergelijkbare vragen steeds beter. Lopende ziekenhuiscontracten dempen de impact voorlopig. Bij toekomstige verlengingen wordt duidelijk of klanten voor alternatieven kiezen.
In de resultaten vertoont RELX nog weinig tekenen van zwakte. AI-platforms kunnen vooral bij de juridische en wetenschappelijke tak tussen het bedrijf en de gebruiker komen te staan. Een advocaat die zijn werkdag in concurrent Harvey of een andere juridische AI-assistent begint, zou minder vaak naar LexisNexis kunnen gaan. Los van AI speelt bij de wetenschappelijke divisie nog een tweede risico: open access. Steeds meer artikelen worden vrij toegankelijk, wat druk kan zetten op het klassieke abonnementsmodel van Elsevier.
Cash en uitkeringen
Wolters Kluwer investeert relatief veel in content en technologie. Het concern besteedde vorig jaar 11 procent van de omzet aan productontwikkeling en wil dat verhogen naar 12 à 13 procent. Daarnaast gaf het bijna 900 miljoen euro uit aan overnames. Wolters Kluwer verhoogde het dividend over 2025 met 8 procent. Ook wil het bedrijf dit jaar tot een half miljard euro eigen aandelen inkopen.
Door zijn grotere schaal en hogere marges genereert RELX meer cash. Het dividend over 2025 steeg met 7 procent. Voor 2026 heeft RELX 2,25 miljard pond (2,6 miljard euro) aan aandeleninkoop aangekondigd. De kapitaaluitgaven in 2025 bedroegen 5,5 procent van de omzet, vrijwel volledig geactiveerde ontwikkelingskosten. RELX besteedde omgerekend 315 miljoen euro aan vijf overnames.
Groei
De aangepaste winst per aandeel van Wolters Kluwer groeide tussen 2015 en 2025 gemiddeld met ruim 10 procent per jaar. Bij RELX was dat circa 8 procent. Een deel van die winstgroei kwam uit margeverbetering en aandeleninkoop. Nu de marges al hoog zijn, wordt verdere omzetgroei belangrijker om het tempo vol te houden. RELX laat hier recent betere cijfers zien.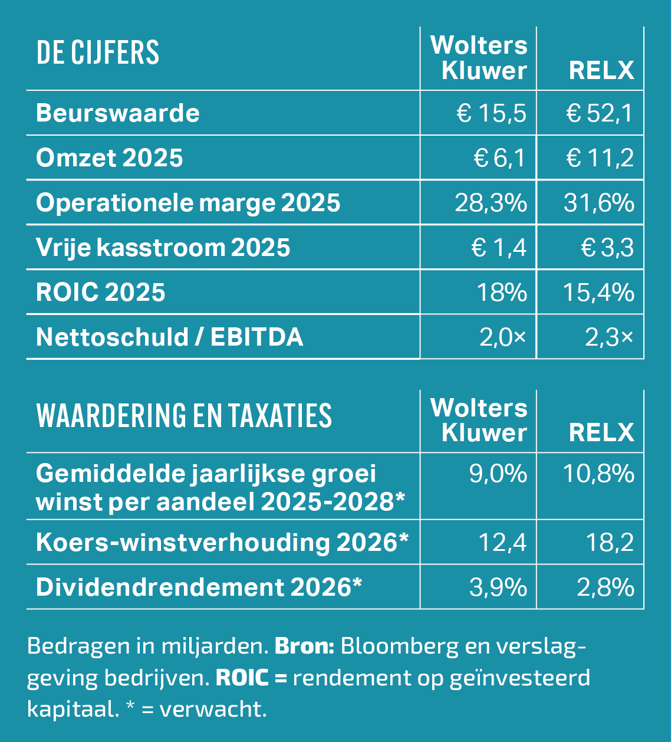
| Slotsom |
| RELX combineert hogere marges met een beter verdedigbare marktpositie, maar daar betalen beleggers ook duidelijk meer voor. Wolters Kluwer heeft de lagere waardering en behaalt een hoger rendement op geïnvesteerd kapitaal, maar het AI-risico lijkt hier groter |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |