Tien jaar na de overname van SABMiller is AB InBev eindelijk verlost van de dominante rol van zijn schuldenlast. Op de beleggersdag in Saint-Louis presenteerde ’s werelds grootste bierbrouwer zich daarom opnieuw als groeibedrijf. De nieuwe winstdoelen kunnen een hogere waardering dragen, maar voor een terugkeer naar de oude recordkoersen boven 120 euro is meer nodig.
Er was een tijd dat beleggers meer dan 120 euro betaalden voor een aandeel AB InBev. De Belgische biergigant gold toen als een van de grote groeiverhalen op de Europese beurs. Onder toenmalig topman Carlos Brito kocht AB InBev merken op, voegde het brouwers samen en sneed het stevig in de kosten. De ambitie leek grenzeloos.
Voor Belgische beleggers is het aandeel nog altijd moeilijk te missen. AB InBev is naar beurswaarde veruit de grootste beursgenoteerde onderneming van het land. Het aandeel is ook een vaste waarde in Belgische beleggingsportefeuilles. Met iets meer dan een kwart van de wereldwijde biermarkt is de onderneming ook met afstand de grootste brouwer ter wereld.
Aan het oude groeimodel kwam na de overname van SABMiller in 2016 een einde. De grootste deal uit de geschiedenis van de biersector liet AB InBev achter met een nettoschuld van ruim 100 miljard dollar, die jarenlang de financiële agenda bepaalde. Dividend werd verlaagd, bezittingen werden verkocht en een groot deel van de vrije kasstroom ging naar schuldafbouw.
Tien jaar onder de oude top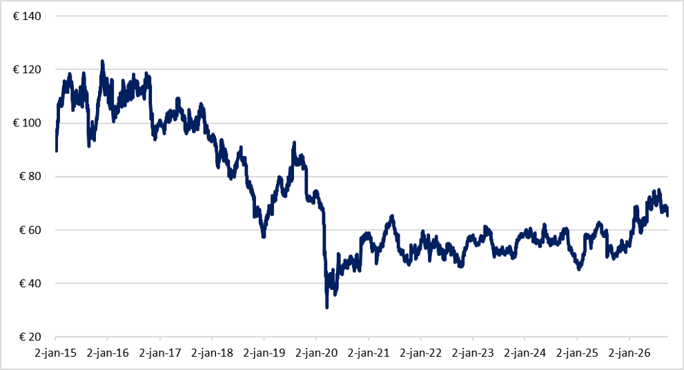
Bron: Bloomberg. Koers AB InBev in euro, niet gecorrigeerd voor dividenden.
Op de beleggersdag in de Amerikaanse stad Saint-Louis wilde topman Michel Doukeris, die in 2021 aantrad, vooral laten zien dat die periode voorbij is. AB InBev noemt de eerste helft van zijn tienjarenplan de fase Reset. Nu begint Reignite: niet langer schuldafbouw, maar gestage groei van winst en kasstroom moet het aandeel aantrekkelijker maken.
De nieuwe financiële doelstelling past daarbij. Vanaf volgend jaar mikt de grootste bierproducent ter wereld op een jaarlijkse organische groei van de operationele winst (ebit) van 5 tot 9 procent. Tot nu toe beloofde de brouwer 4 tot 8 procent groei van de ebitda.
Dat klinkt als een forse verhoging, maar dat beeld verdient nuance. Door de lagere investeringen van de afgelopen jaren nemen de afschrijvingen relatief af. Daardoor kan ebit sneller groeien dan ebitda. De Amerikaanse zakenbank JPMorgan noemt de nieuwe doelstelling daarom eerder een verschuiving van de meetlat dan een verhoging van de groeiverwachting.
Geen spectaculaire biergroei nodig
Opvallend is hoe weinig extra bier AB InBev voor de winstversnelling hoeft te verkopen. De brouwer rekent voor zijn markten op een volumegroei van slechts 0,3 tot 0,5 procent per jaar. Meer omzet moet komen van marktaandeel, prijsverhogingen en een gunstigere productmix, bijvoorbeeld door meer premiummerken en andere hoger geprijsde dranken te verkopen.
Vooral in opkomende markten ziet het Belgische concern nog ruimte. In landen als Mexico en Colombia groeit de bevolking nog en heeft AB InBev een sterke marktpositie. Doukeris wees daarnaast op India en delen van Zuidoost-Azië, waar de biermarkt nog groeit en de brouwer terrein wint.
De afgelopen jaren heeft AB InBev ook zijn merkenportefeuille scherper gefocust. Honderden kleinere merken kregen minder prioriteit, terwijl een beperkte groep grote merken meer marketinggeld kreeg. Die zogenoemde megamerken, waaronder Corona, Budweiser, Stella Artois en Michelob Ultra, zijn inmiddels goed voor het grootste deel van het volume en krijgen ruim twee derde van het reclamebudget.
De Verenigde Staten laten goed zien waar AB InBev naartoe wil. Michelob Ultra groeide er in twee decennia uit van een relatief klein merk tot een van de belangrijkste biermerken van het land. Groei zoekt de brouwer ook buiten traditioneel bier, met alcoholvrije varianten en kant-en-klare cocktails van merken als Cutwater en BeatBox. Ongeveer de helft van de Amerikaanse omzet komt inmiddels uit marktsegmenten die nog groeien.
Dat is geen overbodige luxe. In volwassen markten neemt de bierconsumptie nauwelijks nog toe en jongere generaties, zoals Gen Z, drinken gemiddeld minder alcohol en kiezen vaker voor andere drankcategorieën. AB InBev probeert daar met onder meer alcoholvrij en het zogeheten Beyond Beer op in te spelen.
Meer winst uit iedere dollar omzet
De winstgroei hoeft daarvoor niet vooral uit hogere volumes te komen. Dat blijkt ook uit de ramingen van het Zwitserse UBS, die in lijn zijn met de nieuwe doelstellingen van AB InBev. De bank verwacht dat de omzet stijgt van zo’n 65 miljard dollar dit jaar naar bijna 76 miljard in 2030, terwijl de operationele winst harder groeit en de ebit-marge oploopt van zo’n 28 naar ruim 31 procent.
Daarvoor hoeft de omzet jaarlijks maar enkele procenten toe te nemen. Het verschil moet vooral komen uit een hogere opbrengst per verkochte hectoliter en uit kosten die minder snel stijgen. De schaal van AB InBev helpt daarbij. De brouwer verkoopt wereldwijd meer dan twee keer zoveel bier als Heineken, de nummer twee op de wereldmarkt, en profiteert daardoor bij de inkoop van grondstoffen, productie en distributie. Dat vertaalt zich in hogere marges.
Daar komt bij dat er volgens AB InBev minder kapitaal nodig is om te groeien. De investeringen (in jargon capex) daalden van 5,5 miljard dollar in 2021 naar 3,6 miljard dollar vorig jaar, terwijl omzet en winst verder toenamen. Financieel directeur Fernando Tennenbaum vatte de inzet in Saint-Louis bondig samen: “Cash is king.”
AB InBev heeft daarbij nog een voordeel dat minder zichtbaar is in de winst-en-verliesrekening. Het concern werkt met uitzonderlijk gunstig werkkapitaal. Leveranciers en afnemers financieren daardoor feitelijk een deel van de dagelijkse bedrijfsvoering. Dat helpt verklaren waarom een relatief groot deel van de winst uiteindelijk als vrije kasstroom beschikbaar komt.
Vrije kasstroom AB InBev loopt op, schuldgraad zakt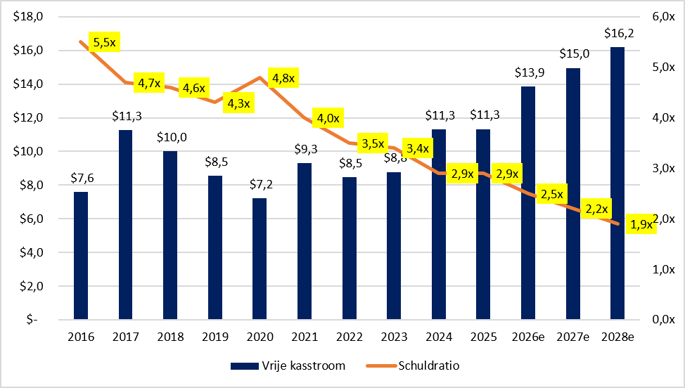
Bron: jaarverslagen AB InBev, vanaf 2026 taxaties UBS. Vrije kasstroom volgens definitie van AB InBev. Bedragen in miljarden dollars. Schuldratio uitgelicht in geel.
De schuld verliest zijn hoofdrol
De schuldenlast bepaalt intussen veel minder wat AB InBev met zijn kasstroom kan doen. Na de overname van SABMiller liep de verhouding tussen nettoschuld en ebitda op tot boven vijf keer. Eind vorig jaar was dat nog 2,9 keer. AB InBev wil op termijn naar circa twee keer. UBS verwacht dat de brouwer dat niveau in 2028 bereikt.
De overname van SABMiller, goed voor meer dan 100 miljard dollar, gaf AB InBev een veel groter belang in groeimarkten in Latijns-Amerika en Afrika. Maar de balans bleef er jaren door belast. Vrije kasstroom ging in de eerste plaats naar schuldafbouw. Nu ontstaat meer ruimte voor aandeelhouders. Het dividend is weer verhoogd en AB InBev koopt voor miljarden eigen aandelen in.
Nog geen 120 euro
Het aandeel AB InBev noteert rond 66 euro. Een discounted-cashflowmodel – voor de liefhebbers hier te zien – op basis van de nieuwe strategie en de ramingen van UBS komt uit op bijna 95 euro per aandeel. De oude top boven 120 euro ligt daarmee nog een eind weg. Om daar weer in de buurt te komen, moet AB InBev de omzet harder laten groeien en de marges verder oprekken dan nu wordt verwacht.
Vijfennegentig euro is nog geen 120 euro. Maar tegenover een beurskoers van 66 euro laat de rekensom wel zien dat er ruimte omhoog is, als AB InBev de nieuwe winstdoelen de komende jaren weet waar te maken. De brouwer hoeft daarvoor niet terug naar het oude model van almaar grotere overnames. Hogere marges, meer vrije kasstroom en een veel sterkere balans moeten dit keer het werk doen.