On groeit veel sneller dan reuzen als Nike en Asics, maar op de beurs krijgt het Zwitserse sportmerk opvallend genoeg niet meer dan een gemiddelde waardering. Met de uitbreiding naar kleding en nieuwe sporten bouwt het concern aan een nieuw vliegwiel voor winstgroei. Is dit een kans voor de langetermijnbelegger, of blijkt On uiteindelijk een modegril?
On verkoopt graag tegen een hoge prijs. Op de beleggersdag plakte financieel directeur Frank Sluis ook op het aandeel een premiumetiket: ‘high-quality earnings compounder’. Een bedrijf waarvan de winst jarenlang blijft groeien.
Om dat waar te maken trekt On alles uit de kast. Real Madrid-ster Kylian Mbappé moet het merk geloofwaardig maken in voetbal, actrice Zendaya in lifestyle en marathonwinnares Hellen Obiri in hardlopen. Daar komen meer kleding, sneakers en nieuwe sporten als voetbal en golf bovenop.
Met hardloopschoenen heeft On al laten zien hoe snel een sterk merk kan groeien. Nu volgt de echte lakmoesproef: kan het die groei verbreden zonder zijn premiumstatus te verliezen, en houdt de aandeelhouder daar dan ook meer aan over?
Premium trackrecord
Bijna zeventien jaar geleden wilden de drie oprichters een revolutie ontketenen. Ze gingen in de weer met stukken tuinslang onder hardloopschoenen, op zoek naar een zool die zacht landde en stevig afzette. Daaruit ontstond de kenmerkende zool met holle elementen, waaraan veel On-schoenen nog altijd direct te herkennen zijn.
‘We wilden uitsluitend het topsegment bedienen’, blikte medeoprichter Caspar Coppetti terug op de beleggersdag.
On had al een trouwe aanhang onder hardlopers, maar vanaf 2019 nam de groei een vlucht, mede dankzij een strategische misser bij Nike. De marktleider zette zwaar in op eigen winkels en onlineverkoop en gaf concurrenten als On, Hoka en New Balance zo meer ruimte in het winkelschap.
Volgens Bernstein had On in 2025 circa 8 procent van de wereldmarkt voor hardloopschoenen in handen, ongeveer evenveel als Hoka. Alleen Nike en Asics waren groter. On ligt inmiddels in ongeveer de helft van de winkels van belangrijke partners als Dick’s Sporting Goods en Foot Locker, tegen circa een vijfde in 2023. Daarnaast verkoopt het merk via de eigen website en ruim tachtig eigen winkels.
On en Hoka rukken op, Nike levert marktaandeel in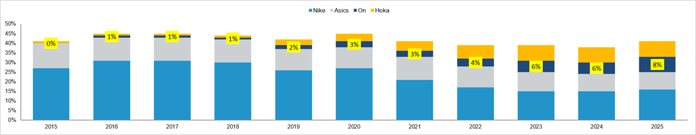
Bron: Bernstein Research, 23 september 2026.
Die groei ging gepaard met premiumprijzen en hogere marges. On bewaakt zijn prijsniveau door terughoudend te zijn met kortingen. Tussen 2021 en 2025 verviervoudigde de omzet ruimschoots, van 725 miljoen naar meer dan 3 miljard Zwitserse frank.
Ook de bruto- en aangepaste ebitda-marge liepen stevig op. On ligt op koers om de margedoelen die het in 2023 voor 2026 stelde, te overtreffen.
Groter worden zonder uit te hollen
On wil van circa 3,5 miljard Zwitserse frank omzet dit jaar naar minstens 5,6 miljard in 2029, goed voor ongeveer 17 procent groei per jaar. Meer dan driekwart van die extra omzet moet komen uit hardlopen, lifestyle-sneakers en kleding. Vooral kleding moet hard groeien: de omzet moet in drie jaar verdrievoudigen.
De verbreding is al gaande. Volgens Bernstein kwam in 2023 ruim 80 procent van de omzet uit hardlopen, dit jaar naar schatting nog 55 procent. Voetbal en golf krijgen veel aandacht, maar moeten tot 2029 slechts bescheiden bijdragen.
Meer alledaagse sneakers, kleding en verkooppunten vergroten het bereik, maar kunnen de exclusiviteit aantasten. ‘Hoe populairder je wordt, hoe minder premium je soms bent’, waarschuwde een mediadirecteur van concurrent Puma in een expertinterview. Merken als Under Armour en eerder Reebok laten zien hoe snel een premiumimago kan slijten zodra producten overal liggen en vaker in de uitverkoop belanden.
On zegt bewust niet ieder verkooppunt te willen pakken dat zich aandient. ‘We zouden morgen met gemak in alle vestigingen kunnen liggen’, zei verkoopdirecteur Rebecca Cai over ketens als Dick’s Sporting Goods en Foot Locker. In plaats daarvan breidt On stap voor stap uit: van ongeveer de helft van hun vestigingen nu naar circa driekwart in 2029.
Het tweede kwartaal liet zien wat die discipline kost. Toen enkele alledaagse hardloopmodellen in Amerikaanse winkels minder goed verkochten, leverde On bewust minder aan externe winkels (zie kader).
Meer van de brutowinst overhouden
Tot dusver kwam de verbetering van de winstgevendheid van On vooral uit de brutomarge. Tussen 2022 en 2025 steeg die met bijna 7 procentpunt, terwijl de aangepaste ebitda-marge met ruim 5 procentpunt opliep. Kosten voor verkoop, marketing, distributie en het hoofdkantoor bleven dus zwaar wegen.
Veel verdere hulp van de brutomarge verwacht On niet. Die moet op minstens 65 procent blijven, een niveau dat het bedrijf zelf ‘industry-leading’ noemt. Dat is in elk geval hoog: Nike zit rond 42 procent, Adidas rond 52 procent en Asics rond 57 procent.
De 65 procent vasthouden is op zichzelf al een hele opgave. In activiteiten waar On wil groeien, zoals kleding, heeft het namelijk nog onvoldoende schaal, waardoor de brutomarge daar volgens Bernstein onder het groepsgemiddelde ligt.
Verdere groei van de ebitda-marge moet daarom vooral komen doordat de operationele kosten minder hard stijgen dan de omzet.
Margewinst kwam tot nu toe uit de brutomarge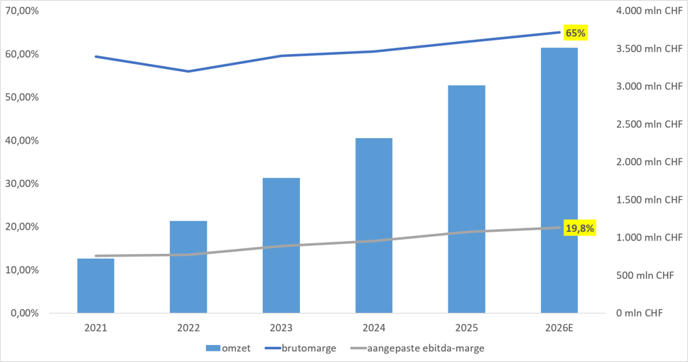
Bron: jaarverslagen On. 2026E betreft de analistenconsensus.
Bij distributie lukt dat al. Die kosten daalden van 13,4 procent van de omzet in 2023 naar 10 procent in de eerste helft van dit jaar. Verdere automatisering van het distributiecentrum in Atlanta en het samenvoegen van twee andere locaties moeten volgens Sluis minstens nog een procentpunt opleveren.
Op het hoofdkantoor moet die efficiëntiewinst nog komen. ‘Ik weet dat jullie die in het verleden niet hebben gezien’, erkende Sluis op de beleggersdag. Volgens hem is de organisatie inmiddels grotendeels ingericht op verdere groei. Automatisering, betere inkoop en meer gebruik van AI moeten de kosten daar minder hard laten stijgen dan de omzet.
Ook bij marketing rekent On daarop. Het investeert nu al in nieuwe sporten, bijvoorbeeld via Kylian Mbappé in voetbal, terwijl de bijbehorende omzet nog klein is. Als voetbal en golf aanslaan, moeten de opbrengsten uiteindelijk harder groeien dan de marketingkosten.
Het groeiende eigen winkelnetwerk moet eveneens bijdragen: On hoeft daar geen marge af te staan aan de tussenhandel, terwijl de ebitda-marge volgens Sluis ruim boven het groepsgemiddelde ligt. Een investering in een eigen On-winkel verdient zich volgens hem binnen twee jaar terug.
Hoge groei, bescheiden waardering
Hoeveel betaalt een belegger voor die groeibelofte? De grafiek vergelijkt On met onder meer Nike, Adidas, Asics en Deckers, het bedrijf achter Hoka en UGG. Vooral Asics en Hoka zijn directe concurrenten in hardlopen.
Op 30 september noteerde On op circa 8,2 keer de verwachte aangepaste ebitda voor 2027. Dat ligt rond het gemiddelde van de groep. Analisten verwachten echter dat de ebitda van On tussen 2026 en 2029 jaarlijks met circa 21 procent groeit, het hoogste tempo van deze bedrijven.
Deckers noteert op 6,7 keer bij een veel lagere verwachte groei, terwijl Asics met 11,1 keer juist duurder is bij minder groei. Ook Nike krijgt een hogere waardering, terwijl de ebitda ondanks een stevig herstel met circa 14 procent per jaar minder hard groeit dan die van On. Amer Sports, bekend van onder meer Salomon, ligt qua groei en waardering dicht bij On.
De vergelijking is niet perfect. Deckers bevat naast Hoka bijvoorbeeld ook het merk UGG en verschillen in winkelmix en boekhouding maken de ebitda niet volledig vergelijkbaar. Ondanks die kanttekeningen beloont de beurs de groeiverwachting van On nauwelijks.
On krijgt een gemiddelde waardering bij een hogere verwachte winstgroei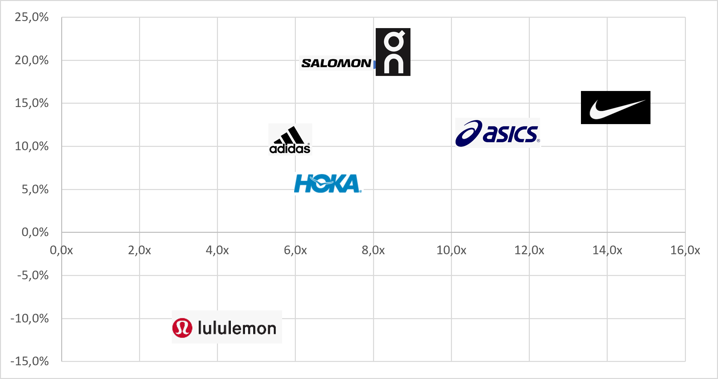
Bron: Bloomberg. Peildatum: 30 september. Horizontaal: ondernemingswaarde/verwachte ebitda 2027. Verticaal: gemiddelde jaarlijkse ebitda-groei 2026-2029. Beide op basis van analistenconsensus. Deckers omvat Hoka en UGG; Amer Sports onder meer Salomon.
Een miljard retour
De ebitda-waardering oogt niet onaantrekkelijk, maar uiteindelijk telt hoeveel van die winst als kasstroom beschikbaar komt voor aandeelhouders. Sinds 2023 is de vrije kasstroom ieder jaar positief. In de twaalf maanden tot en met juni 2026 bleef na investeringen, aflossingen op huurcontracten en rente circa 334 miljoen Zwitserse frank over, ruim de helft van de aangepaste ebitda.
Het verdienmodel helpt. On laat vrijwel alle producten door externe fabrikanten maken en hoeft daardoor weinig in eigen fabrieken te investeren. Winkels en voorraden vragen wel kapitaal.
Volgens het management kan On zijn groeiplannen tot 2029 uit eigen middelen financieren. Daarnaast mag het tot eind 2029 voor maximaal 1 miljard dollar eigen aandelen inkopen, ongeveer een tiende van de beurswaarde. Het gaat om een machtiging; On hoeft het volledige bedrag niet te gebruiken.
De inkoop heeft ook een mogelijke keerzijde. Het programma betreft uitsluitend A-aandelen, waardoor de relatieve stemmacht van het oprichtersteam kan toenemen. Die groep insiders beschikte eind 2025 over 56,1 procent van de stemmen, bij een economisch belang van slechts 13,8 procent.
| Voorraad als vroeg waarschuwingssignaal |
|
• Wie belegt in merkschoenen moet één balanspost extra goed volgen: de voorraad. Als modellen minder goed verkopen, blijven eerst meer schoenen liggen. Daarna dreigen kortingen en druk op de marge. • In het tweede kwartaal ging bij On voor het eerst in bijna drie jaar een waarschuwingslampje aan. De omzet steeg met 13,5 procent, terwijl de voorraad 31,2 procent hoger lag dan een jaar eerder. De verkoop aan retailers groeide bij constante wisselkoersen nog 12,7 procent, tegen 28,8 procent een jaar eerder. • On noemt meerdere verklaringen voor de hogere voorraad. Wisselkoersen verhoogden de voorraadwaarde en het bedrijf kocht alvast producten in voor herfst en winter. Ondertussen leverde On bewust minder aan Amerikaanse retailers, nadat enkele alledaagse hardloopmodellen daar minder snel verkochten. • Dat laatste heeft een duidelijke reden. Veel hardloopmodellen worden de komende maanden vernieuwd. On wil voorkomen dat winkels vlak voor die introducties nog met oude voorraad zitten en die moeten afprijzen. Op de beleggersdag zei het management bovendien dat de verkoop aan Amerikaanse consumenten sinds Q2 weer is aangetrokken. • Maar ook een jaar eerder moest On rond deze tijd al voorraad opbouwen voor herfst en winter. En On maakt niet bekend hoeveel van de voorraadstijging door valuta, extra volumes of productintroducties komt. Evenmin publiceert het hoe oud de voorraad is. • Daar staat tegenover dat de verkoop via eigen winkels en de website met 26 procent groeide en de brutomarge steeg naar 65,4 procent. Dat past voorlopig niet bij een merk dat op grote schaal oude schoenen moet afprijzen. Minder leveren aan retailers kan er wel toe leiden dat meer product bij On zelf blijft liggen. • De voorraadopbouw kostte in het eerste halfjaar 37,4 miljoen Zwitserse frank aan kasstroom, tegen 17,8 miljoen een jaar eerder. Toch steeg de operationele kasstroom sterk, mede door hogere openstaande bedragen bij leveranciers. • Bij de Q3-cijfers wordt daarom vooral interessant of de voorraadgroei weer onder de omzetgroei zakt, zonder dat de brutomarge terugvalt. Dat moet laten zien of de hogere voorraad tijdelijk was én of On zijn premiumgroeistrategie kan volhouden. |