Het tijdperk van goedkoop geld is voorbij, maar op de balansen van AEX-bedrijven werkt het nog altijd door. De komende jaren loopt voor tientallen miljarden euro’s aan goedkope schuld af. Wat kost het om die schulden opnieuw te financieren?
Een half miljard euro lenen tegen slechts 0,25 procent rente. DSM kreeg het in 2020 voor elkaar. De lening, inmiddels ondergebracht bij DSM-Firmenich, is een overblijfsel uit het tijdperk waarin bedrijven bijna gratis geld konden ophalen.
In de zomer van 2028 loopt dat voordeel af. Als het Zwitsers-Nederlandse ingrediëntenconcern hetzelfde bedrag opnieuw voor acht jaar zou lenen, betaalt het naar schatting ruim 4 procent rente. Dat kost jaarlijks ruim twintig miljoen euro extra, zonder dat daar hogere verkopen of betere marges tegenover staan.
DSM-Firmenich is geen uitzondering. Ook andere AEX-bedrijven hebben nog miljarden aan goedkope leningen uitstaan. Hoeveel duurder wordt het om die schulden te vervangen?
245 obligaties onder de loep
Van Shell tot ASML en van KPN tot Heineken: voor dit onderzoek brachten we 245 uitstaande obligaties van achttien AEX-bedrijven in kaart. Samen vertegenwoordigen ze ruim 151 miljard euro aan schuld.
We beperken ons tot obligaties die op de beurs verhandelbaar zijn. Bankleningen en leases tellen niet mee. Het onderzochte pakket dekt daarmee ongeveer 80 procent van de financieringsschuld zonder leases.
Een flink deel stamt nog uit de jaren met extreem lage rente. Tot eind 2029 loopt voor ruim 42 miljard euro af, meer dan een kwart van het onderzochte totaal.
Op die aflopende leningen betalen bedrijven gemiddeld 2,4 procent rente, tegen 3,2 procent over het hele onderzochte pakket. Vervangen bedrijven deze leningen tegen de huidige hogere rentes, dan lopen de financieringskosten op.
Een miljard extra rente
Als bedrijven de aflopende leningen tegen de huidige markttarieven herfinancieren, stijgt de gemiddelde rente naar bijna 5 procent. Voor iedere aflopende lening schatten we de nieuwe rente op basis van actuele obligatierendementen en rentecurves, rekening houdend met looptijd en valuta.
De jaarlijkse rentelast op dit pakket loopt grofweg op van 1 miljard euro naar 2 miljard euro. De rekening verdubbelt dus, terwijl het geleende bedrag gelijk blijft.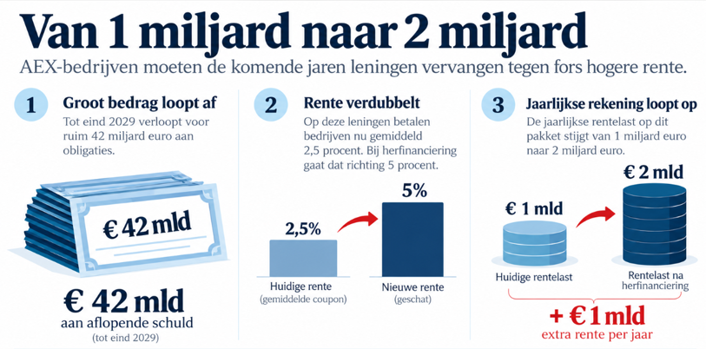
Bron: Bloomberg en berekeningen VEB. Bedragen in miljarden euro. Methode: reguliere, niet-achtergestelde obligaties met een vaste rente. Banken en verzekeraars buiten beschouwing gelaten. Bankleningen en leases zijn niet meegenomen.
De hogere rente drukt niet meteen volledig op de resultaten. Omdat de rente op bestaande obligaties vastligt, worden de hogere financieringskosten pas zichtbaar wanneer bedrijven opnieuw moeten lenen.
Volgens onze berekening bedragen de extra rentekosten over heel 2027 ruim 200 miljoen euro en over heel 2029 ruim 800 miljoen euro. Eind 2029 ligt de extra rentelast op jaarbasis rond 1 miljard euro, als alle tot dan toe aflopende leningen tegen de huidige marktrentes zijn geherfinancierd.
Hoe zwaar die extra rentelasten op de winst drukken, verschilt sterk per bedrijf.
Geen voorspelling
De berekening gaat ervan uit dat bedrijven hun aflopende schulden tegen de huidige marktrentes herfinancieren. In werkelijkheid kunnen de kosten hoger of lager uitvallen. Bedrijven kunnen bovendien schulden aflossen of hun renterisico afdekken.
In deel 2 onderzoeken we welke AEX-bedrijven de hogere rente het hardst voelen. Daarbij kijken we niet alleen naar de kosten van herfinanciering, maar ook naar de winst waarmee bedrijven die moeten opvangen.
Volgende week publiceren we het volledige onderzoek, waarin de VEB in kaart brengt hoeveel extra rente AEX-bedrijven de komende jaren moeten betalen en wat dat betekent voor hun resultaat.