Vorige week berekenden we dat achttien AEX-bedrijven door een verdubbeling van de rente op hun aflopende obligaties samen een miljard euro per jaar extra kwijt zijn. De meeste hielden hun schulden binnen de perken en hebben de lage rente voor lange tijd vastgezet. Betekent dit dat aandeelhouders zich weinig zorgen hoeven te maken?
Jarenlang konden grote bedrijven bijna voor niets lenen. Een uitgelezen kans om de schulden flink op te voeren, zou je denken.
Maar veel AEX-bedrijven deden iets anders: ze legden de spotgoedkope rente voor langere tijd vast en hielden hun schulden relatief beperkt.
Dat blijkt nu een verstandige keuze. Vorige week berekende de VEB dat achttien AEX-bedrijven de komende jaren samen ongeveer een miljard euro extra rente gaan betalen. Toch lijkt die rekening bij de meeste bedrijven nauwelijks een bedreiging voor de winst.
Shell en Unilever betalen de helft
De extra renterekening is ongelijk verdeeld. Shell en Unilever hebben samen ruim 60 miljard euro aan onderzochte obligaties uitstaan. Ongeveer een derde daarvan loopt tot eind 2029 af.
Op die aflopende leningen betalen beide concerns gemiddeld 2 tot 2,5 procent rente. Wie nu opnieuw leent, betaalt bijna 5 procent. Voor Shell loopt de extra jaarlijkse rentelast daardoor op tot ruim 280 miljoen euro, voor Unilever tot bijna 225 miljoen euro. Samen nemen ze ongeveer de helft van de berekende miljard euro voor hun rekening. Heineken volgt op afstand met bijna 100 miljoen euro.
Bij andere bedrijven blijft de rekening voorlopig beperkt. Zo hoeft chipmachinefabrikant Besi zijn enige uitstaande obligatie pas in 2031 af te lossen. Tot eind 2029 ontstaat daar dus geen extra rente door herfinanciering.
Helft extra renterekening komt bij Shell en Unilever terecht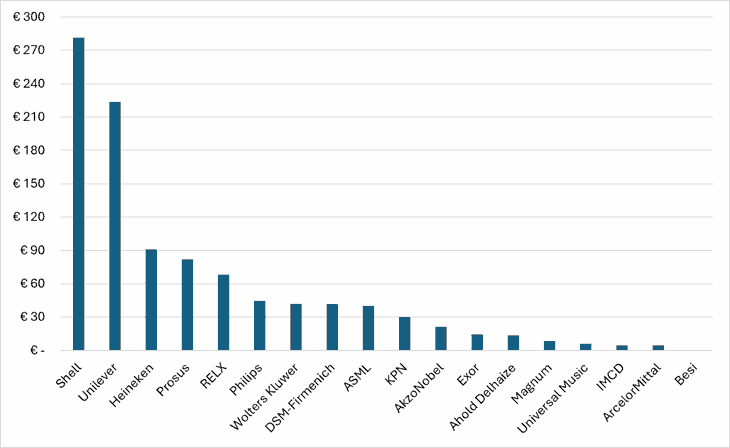
Bron: Bloomberg en berekeningen VEB. Bedragen in miljoenen euro. Extra jaarlijkse bruto rentelast na vervanging van de onderzochte obligaties die tot eind 2029 aflopen. Voor dit onderzoek analyseerde de VEB de beursgenoteerde obligaties met vaste rente van achttien AEX-bedrijven. Deze vertegenwoordigen ruim 80 procent van hun financieringsschuld, exclusief leaseverplichtingen. Bankleningen en andere vormen van financiering zijn niet meegenomen. Rentepeil per 7 oktober 2026.
Een miljard extra rente, maar weinig pijn
Wie jaarlijks tientallen miljarden euro’s verdient, ligt niet wakker van een paar honderd miljoen extra rente. Voor Shell komt de ruim 280 miljoen euro aan extra jaarlijkse rentelasten neer op iets meer dan 1 procent van de nettowinst die analisten voor 2029 verwachten.
Ook bij de meeste andere onderzochte AEX-bedrijven blijft de extra jaarlijkse rente beperkt tot enkele procenten van de verwachte winst voor 2029. Zelfs bij de drie relatief zwaarst getroffen bedrijven blijft de extra renterekening beperkt. Bij DSM-Firmenich bedraagt die 3,4 procent van de verwachte nettowinst, gevolgd door KPN (2,9 procent) en Unilever (2,8 procent).
De hogere rente lijkt daarmee vooralsnog goed te dragen. Daarbij past wel een kanttekening. Analisten verwerken verwachte financieringskosten al in hun winstprognoses. We kunnen de berekende extra rente dus niet nog eens van die winsten aftrekken. Bovendien is rente doorgaans fiscaal aftrekbaar, waardoor het effect op de nettowinst kleiner kan zijn.
Zelfs bij DSM-Firmenich blijft extra rente beperkt tot 3,4 procent van de winst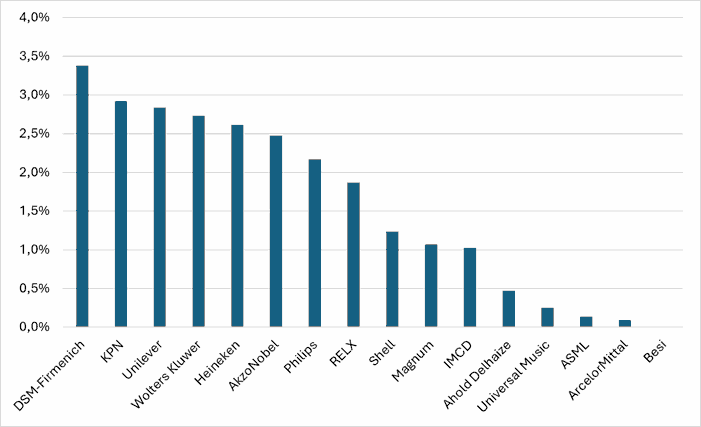
Bron: Bloomberg en berekeningen VEB. Extra jaarlijkse bruto rentelast tegenover de consensusnettowinst voor 2029. Geen voorspelde winstdaling. Exor en Prosus ontbreken omdat hun nettowinst sterk wordt beïnvloed door waardeveranderingen, resultaten uit deelnemingen en boekwinsten bij verkopen.
Schuldenberg oogt beheersbaar
Dat de hogere rente bij de meeste AEX-bedrijven weinig pijn lijkt te doen, is niet alleen te danken aan hun hoge winsten. Ook hun terughoudende omgang met schulden speelt een belangrijke rol.
Jarenlang konden grote bedrijven bijna voor niets lenen. De verleiding om steeds meer schulden aan te gaan was groot. Toch lijkt die bij de onderzochte AEX-bedrijven beperkt te zijn gebleven.
De netto schuldenberg is de afgelopen jaren mondjesmaat opgelopen tot zo’n 2 keer de operationele winst voor rente, belastingen en afschrijvingen (ebitda). Al jarenlang bevindt die ratio zich tussen de 1,5 en 2 keer. Tegen het huidige verdienvermogen oogt de totale schuldenberg daarmee nog beheersbaar.
Tien jaar goedkoop geld heeft niet tot hogere schuldratio’s geleid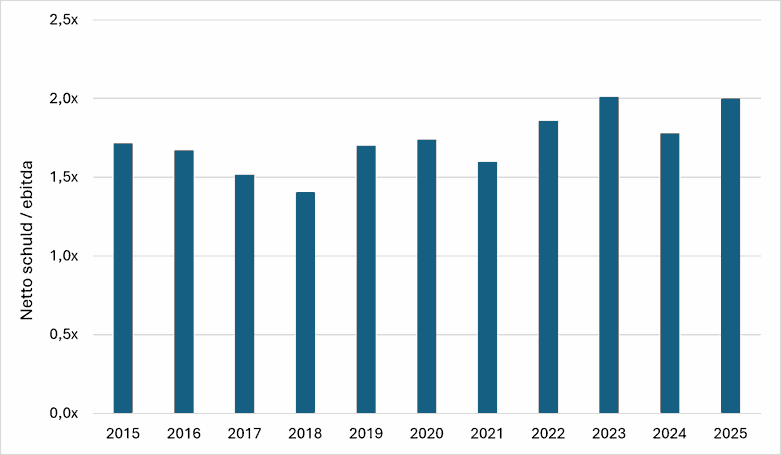
Bron: publicaties onderzochte AEX-bedrijven en berekeningen VEB. Mediaan van de door bedrijven gerapporteerde nettoschuld/ebitda-ratio. Voor alle jaren is uitgegaan van de achttien onderzochte AEX-bedrijven.
Dat ging overigens niet overal zonder slag of stoot. Shell zag bijvoorbeeld zijn schulden tien jaar geleden fors oplopen door de overname van het Britse gasconcern BG Group. De lage olieprijs zette bovendien de kasstromen onder druk. In de jaren daarna wist het concern dankzij hogere kasstromen en de verkoop van bedrijfsonderdelen zijn schulden weer flink terug te brengen.
Goedkope leningen lopen nog jaren door
Wie de obligaties van AEX-bedrijven doorneemt, komt opvallend lange looptijden tegen. Shell heeft bijvoorbeeld een lening van een miljard euro uitstaan waarop het tot 2039 slechts 0,875 procent rente betaalt. Heineken leende 850 miljoen euro tegen 1,75 procent, met een looptijd tot 2040. Zulke goedkope financiering is bij de huidige marktrente niet meer te krijgen.
Die lange looptijden zijn geen uitzondering. De uitstaande schulden van de onderzochte AEX-bedrijven hebben, exclusief leaseverplichtingen, een gewogen gemiddelde resterende looptijd van ongeveer zes jaar. Daardoor werkt de hogere rente maar geleidelijk door in hun renterekening.
Gewogen gemiddelde resterende looptijd van de schulden bedraagt circa zes jaar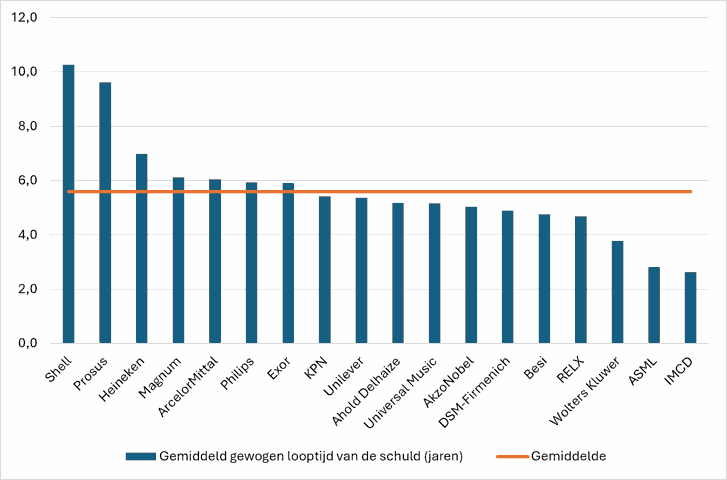
Bron: Bloomberg. Gewogen gemiddelde resterende looptijd van de totale schulden.
Die bescherming is wel minder langdurig dan tien jaar geleden. Destijds bedroeg de gemiddelde resterende looptijd nog ongeveer acht jaar. Inmiddels is dat minder dan zes jaar. Dat kan komen doordat bedrijven minder nieuwe langlopende leningen afsluiten, bijvoorbeeld omdat ze schulden afbouwen of zich bij de huidige rente liever niet voor lange tijd vastleggen.
Voorlopig profiteren de bedrijven dus nog van hun goedkope leningen. Maar met het verstrijken van de jaren moeten ze een steeds groter deel daarvan vervangen, mogelijk tegen een hogere rente.
Voorlopig geen kater
De financiële afdelingen van de AEX-bedrijven hebben hun huiswerk goed gedaan. Natuurlijk kan de rekening alsnog pijn gaan doen als de winsten tegenvallen.
Maar bij de huidige vooruitzichten kunnen de onderzochte bedrijven die extra miljard euro aan rente zonder veel kleerscheuren opvangen.
|
Hogere rente kan aandeelhouder alsnog pijn doen |
|
• De financiële directeur kan opgelucht ademhalen. De gevolgen van de hogere rente voor de winst lijken te overzien. Maar voor aandeelhouders is er minder reden om te juichen. • Als de rente stijgt, worden alternatieven voor aandelen, zoals spaargeld en obligaties, aantrekkelijker. Beleggers verlangen daardoor doorgaans ook een hoger rendement op aandelen. Dat drukt de waarde van toekomstige bedrijfswinsten, vooral wanneer die winsten nog ver in de toekomst liggen. • Toch zijn de aandelenkoersen de afgelopen maanden bepaald niet ingestort. Ook analisten rekenen in hun waarderingsmodellen voor AEX-bedrijven als Unilever en Heineken niet met veel hogere discontovoeten, ook wel WACC genoemd. • Hoe valt dat te rijmen met de hogere rente? Mogelijk rekenen beleggers erop dat de rente op langere termijn weer daalt. Ook hogere winstverwachtingen kunnen het negatieve effect van de rente compenseren. Of beleggers nemen simpelweg genoegen met een kleinere vergoeding voor het risico dat ze met aandelen lopen. • Welke verklaring het zwaarst weegt, is lastig vast te stellen. Maar wie uit ons onderzoek concludeert dat de hogere rente voor AEX-beleggers nauwelijks gevolgen heeft, trekt de verkeerde conclusie. Ook zonder noemenswaardige winstdaling kan een hogere rente de beurswaarde van een onderneming flink raken. |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |