‘Hogere tarieven, meer faillissementen.’ Zo vat Ryanair komend jaar samen. Topman Michael O’Leary ziet kansen als dure kerosine concurrenten op de knieën dwingt. Maar ook Ryanair ontkomt niet aan een hogere brandstofrekening. Die dreigt een flinke hap uit de winst te nemen.
Michael O’Leary neemt zelden een blad voor de mond. Hij rekende in de loop der jaren af met iedereen, van klimaatactiviste Greta Thunberg tot Elon Musk, die hij in januari ‘een idioot’ noemde.
Maar over zijn eigen hedgebeleid, waarmee Ryanair de kerosineprijs vooraf vastprikt, is hij opvallend eerlijk. Ryanair had zijn kerosine ruim voor de Russische inval in Oekraïne goedkoop vastgezet. In 2022 noemde O’Leary de miljardenbesparing die dat zou opleveren ‘dumb luck’: stom geluk.
Anno 2026 heeft Ryanair opnieuw geluk. Sinds de oorlog met Iran is kerosine ruim twee keer zo duur geworden, duurder zelfs dan op het hoogtepunt van de crises in 2008 en 2022. Voor het lopende boekjaar legde Ryanair 80 procent van de benodigde brandstof vast tegen de laagste prijs in vier jaar: nog niet de helft van wat het nu op de markt zou kosten. Dat scheelt dit jaar miljarden euro.
Maar in april 2027 is het afgelopen. Voor het boekjaar dat dan begint, heeft Ryanair pas 15 procent van zijn kerosinebehoefte vastgelegd. Een jaar geleden was dat voor dit boekjaar al ruim een derde.
Dat is bewust beleid. Ryanair wacht op een lagere prijs en hoopt dat de Amerikaanse tussentijdse verkiezingen in november daarvoor zorgen. ‘We hebben besloten volgend jaar niet agressief af te dekken, omdat we de huidige prijzen te hoog vinden,’ zei O’Leary in september tegen de Financial Times.
Maar misschien zitten we ernaast,’ voegde hij toe. In zijn jaarverslag noemde O’Leary het hedging-beleid nog ‘toonaangevend’. Nu houdt hij het op een gok.
Brandstofrekening: dit jaar een flink voordeel, volgend jaar een groot gat
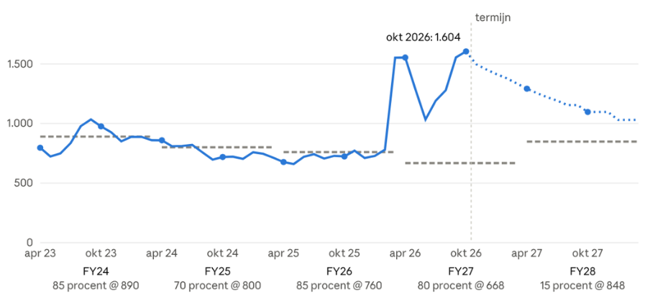
Kerosine in dollar per ton (blauw, gestippeld: termijnprijzen) tegenover Ryanairs vooraf vastgelegde prijs per boekjaar (grijs). Bron: Bloomberg, Ryanair.
Hard rennen, en toch stilstaan
In het recordjaar 2025/26, dat liep van april 2025 tot en met maart 2026, betaalde een passagier gemiddeld 51 euro voor zijn ticket en nog eens 24 euro voor extra’s als een koffer, stoelkeuze en catering. Van die 75 euro hield Ryanair bijna elf euro nettowinst over, zonder eenmalige posten.
De grootste kostenpost is brandstof: 26 euro, waarvan naar schatting 18 euro kerosine en de rest vooral emissierechten. Dat is meer dan piloten, cabinepersoneel en luchthavengelden samen kosten. Het is ook de enige grote post die Ryanair niet zelf in de hand heeft: over lonen en landingsgelden valt te onderhandelen, over de olieprijs niet. Met termijncontracten beschermt Ryanair zich tegen prijsstijgingen. Wordt kerosine duurder dan afgesproken, dan ontvangt het bedrijf het verschil. Zakt de marktprijs eronder, dan betaalt het bij. Zo betaalt Ryanair per saldo de afgesproken prijs.
Brandstof neemt de grootste hap uit ticketopbrengst
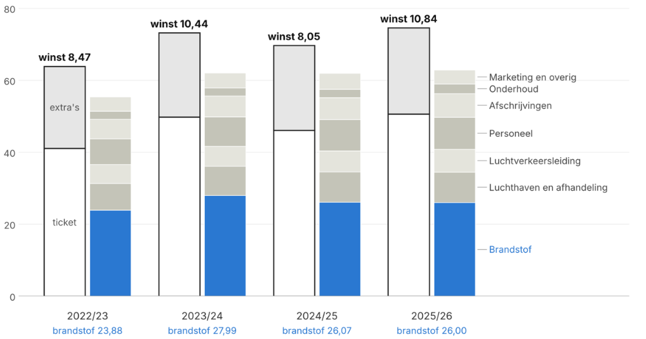
Opbrengst per passagier (links) tegenover de kosten (rechts), in euro. Brandstof is steeds de grootste post. Winst na belasting, zonder eenmalige posten. Bron: Ryanair.
‘We moeten hard rennen om aan elke klant een heel bescheiden winst over te houden,’ schreef O’Leary in zijn laatste jaarverslag.
En hoe kwetsbaar Ryanairs winst is, blijkt als het voordeel wegvalt. In het recordjaar had Ryanair een groot deel van zijn kerosine vastgeklikt tegen circa 760 dollar per ton. Doet Ryanair niets en blijft kerosine rond de 1.600 dollar, dan kost dat in boekjaar 2027/28 zo’n 17 euro extra per passagier vóór belasting, rekening houdend met het deel dat al is afgedekt. Bij gelijkblijvende ticketprijzen en overige kosten zou Ryanair dan verlies maken op elke passagier.
Zover hoeft het niet te komen. De vliegtuigmaatschappij kan zijn kerosine voor volgend jaar nu al vastleggen tegen een vaste prijs, op de zogeheten termijnmarkt. Daar ligt de prijs voor dat jaar ruim een kwart lager dan vandaag (zie de stippellijn in de eerste grafiek). Handelaren rekenen er dus al op dat de piek wegebt, zoals na de Russische inval in Oekraïne, toen de prijs binnen een jaar halveerde. Wie nu niet vastlegt, gokt erop dat kerosine nog sneller daalt dan de handelaren verwachten.
Zou O’Leary nu hedgen, dan bedraagt de extra rekening ruim acht euro per passagier vóór belasting. Ook na het belastingvoordeel verdwijnt daarmee het grootste deel van de bijna elf euro nettowinst. O’Leary kwam in september zelf op ongeveer hetzelfde uit: 1,5 miljard euro extra, omgerekend zo’n zeven euro per passagier.
De klant moet betalen
O’Leary laat er geen misverstand over bestaan wie de brandstofrekening moet oppakken: klanten.
‘Luchtvaartmaatschappijen overleven niet als ze deze krankzinnig hogere brandstofkosten niet doorberekenen,’ zei hij begin oktober in Brussel.
Volgende zomer kunnen tickets volgens hem tot een vijfde duurder worden. Dat is ongeveer een tientje per passagier. Genoeg om het gat te dichten als hij nu vastlegt, of als kerosine daalt zoals de markt verwacht. Niet genoeg als hij niets doet en de prijs zo hoog blijft als nu.
Hij kan dat stellig zeggen, omdat hij niet de enige is met een probleem. ‘Geen van onze concurrenten is goed gehedged,’ zei O’Leary tegen de FT. Wat hij er niet bij zegt: Ryanair heeft zelf fors minder vastgelegd dan de rest. EasyJet en Wizz Air hebben voor de zomer van 2027 ruim een derde vastgezet, Air France-KLM, IAG en Lufthansa voor dat jaar 40 procent of meer.
Of reizigers de hele rekening betalen, is een andere zaak. IAG, het moederbedrijf van British Airways en Iberia, verwacht dit jaar ongeveer 60 procent van de hogere brandstofkosten op te vangen met extra inkomsten en besparingen. Een deel blijft dus bij de luchtvaartmaatschappij liggen.
De goedkoopste van Europa
Het echte wapen van de Ierse prijsvechter is niet zijn kerosine, maar zijn zuinigheid op al het andere. Kerosine koopt iedereen op dezelfde wereldmarkt. Afdekken levert hooguit tijdelijk voordeel op; een blijvende voorsprong moet uit de rest van de kosten komen.
Zonder brandstof kost een passagier Ryanair 36 euro, tegen 65 euro bij Wizz Air en 90 euro bij easyJet, volgens Ryanairs eigen vergelijking, die het graag laat zien in presentaties voor beleggers (zie blz. 6). Het recept is al dertig jaar hetzelfde. Ryanair vliegt vrijwel alleen met Boeing 737’s, koopt vliegtuigen bij voorkeur in crisistijd met korting en gebruikt goedkope luchthavens. De toestellen staan kort aan de grond. O’Leary onderhandelt hard met vakbonden.
Lage kosten geven Ryanair meer ruimte om duurdere brandstof op te vangen. Wizz Air leed in het voorjaarskwartaal al een verlies van bijna 200 miljoen euro, en kleinere maatschappijen als airBaltic en Volotea vroegen in september bescherming aan tegen hun schuldeisers.
Minder goed afgedekte concurrenten zullen deze winter vluchten moeten schrappen ‘of zelfs niet overleven’, voorspelde het bedrijf in september. Ook Ryanair snoeit in zijn winterschema. De hoop: hoe minder stoelen er overblijven, hoe makkelijker de tarieven omhoog kunnen. Als iedereen een tientje meer vraagt, houdt de maatschappij met de laagste kosten de dikste marge over.
Daar zit wel wat wensdenken bij. In datzelfde voorjaarskwartaal daalden Ryanairs tarieven juist met 6 procent en zakte de winst met ruim een derde, terwijl vier vijfde van de kerosine goedkoop vastlag. Reizigers aarzelden door de oorlog en boekten later. Ryanairs klanten zijn bovendien vooral vakantiegangers, en die letten scherper op de prijs dan zakenreizigers.
Wie het langst kan lijden
Toch hoeft O’Leary de strijd om de tarieven niet meteen te winnen. Hij moet alleen overeind blijven als de rest omvalt. Dit spel heeft hij eerder gespeeld. Toen kerosine in 2008 piekte, koos hij voor volle vliegtuigen in plaats van marge: ‘We blijven de hogere olieprijs zelf opvangen, ook als dat op korte termijn verlies betekent.’ En: ‘Deze neergang zal sterke, goed gefinancierde maatschappijen zoals Ryanair enorme kansen bieden om te groeien’. De kwartaalwinst kelderde. Ook na de coronacrisis won Ryanair in verschillende Europese landen marktaandeel. Volgens zijn eigen cijfers steeg het aandeel tussen boekjaar 2019/20 en 2022/23 bijvoorbeeld in Italië van 27 naar 40 procent en in Polen van 26 naar 36 procent.
Op een sheet voor zijn eigen aandeelhouders vatte Ryanair recent de huidige situatie in vliegtuigland samen in vier woorden: ‘hogere tarieven, meer faillissementen’.
Voor de Ryanair-aandeelhouder betekent dat eerst pijn. Het aandeel kost nu zo’n tien keer de winst van het recordjaar. Dat oogt goedkoop, maar toen was kerosine nog half zo duur als nu. Kan Ryanair slechts de helft van de extra rekening doorberekenen, dan is het aandeel een stuk duurder dan het lijkt. Wie verder kijkt, ziet een bedrijf dat na eerdere crises sterker terugkwam, met mogelijk minder concurrenten en meer macht om ticketprijzen te bepalen.
Begin november, bij de halfjaarcijfers, blijkt of O’Leary inmiddels meer heeft vastgelegd. Blijft kerosine duur, dan kan zijn keuze een flink deel van de winst kosten. Toch heeft Ryanair ruimte om zo’n tegenvaller op te vangen. Het bedrijf heeft lage kosten, miljarden in kas en vrijwel alle vliegtuigen in eigendom.
O’Leary lijkt zich een misser te kunnen veroorloven. Sommige concurrenten hebben die ruimte niet.