Netflix verloor sinds vorige zomer bijna de helft van zijn beurswaarde. Toch verdient de streaminggigant meer dan ooit. De nieuwe kwartaalcijfers laten zien waar het wringt: Netflix groeit nog altijd, maar het oude groeirecept werkt niet meer vanzelf.
Vorig jaar zomer leek de streamingoorlog beslist. Netflix was de grote winnaar, de koers was sinds 2022 verzesvoudigd en het concern werd bejubeld als de gouden standaard van de sector. Inmiddels is bijna de helft van die beurswaarde verdwenen.
Netflix lijkt zoekende. Het probeerde de film- en streamingactiviteiten van Warner Bros. over te nemen, maar haakte af toen de prijs te hoog opliep. De koers steeg juist toen de overname van tafel ging.
Ook aan de top wordt geschoven. Voormalig Disney-bestuurder Peter Rice volgt contentbaas Bela Bajaria op, die tien jaar bij Netflix werkte. Vlak voor de kwartaalcijfers werd ook het vertrek van filmbaas Dan Lin bekend.
Dat is opvallend voor een bedrijf dat financieel nog altijd goed draait. Maar hoewel Netflix stevig blijft groeien, neemt het tempo af. De omzetgroei zakte in het derde kwartaal naar 12 procent, tegen ruim 17 procent een jaar eerder.
De vraag is niet óf Netflix nog kan groeien, maar hoelang het oude groeirecept blijft werken. Drie uitdagingen springen eruit.
Uitdaging 1: Meer verdienen aan wie al lid is
Jarenlang werkte de formule uitstekend: maak populaire series, trek abonnees en zie de inkomsten groeien. In 2023 kwam daar een buitenkans bij. Miljoenen mensen die gratis meekeken via andermans account, moesten voortaan zelf betalen.
Dat kunstje kan Netflix niet herhalen. Volgens onderzoeksbureau Antenna was er in de eerste negen maanden van dit jaar geen enkele maand waarin het Amerikaanse abonneebestand per saldo groeide.
Vooral in volwassen markten als de VS en het Verenigd Koninkrijk, samen naar schatting goed voor een derde van alle abonnementen, moet Netflix meer aan bestaande klanten verdienen. “Daar moet de groei vooral komen van hogere inkomsten per abonnee en reclame”, zei co-topman Greg Peters tijdens de cijferpresentatie. In India en Indonesië ziet hij nog volop nieuwe klanten.
Maar hoeveel extra willen bestaande abonnees betalen? Vorig jaar verhoogde Netflix de prijs van een Amerikaans standaardabonnement van 15,49 naar 17,99 dollar. Volgens Antenna steeg het maandelijkse opzegpercentage van 1,8 naar 2,5 procent, om daarna terug te zakken tot 2 procent. Dit voorjaar ging de prijs opnieuw omhoog, naar 19,99 dollar. Toch meldde Netflix dinsdag dat de opzegpercentages wereldwijd en in de VS lager lagen dan een jaar eerder én dan verwacht. Exacte cijfers gaf het niet.
Ook reclame moet meer opleveren. Een Amerikaans standaardabonnement mét advertenties kost slechts 8,99 dollar. Netflix moet dat verschil deels met reclame-inkomsten compenseren. Maar de uitrol van advertentietechnologie loopt achter: de omzetverwachting uit advertenties werd zelfs verlaagd van 3 naar 2,7 miljard dollar.
De prijsmacht lijkt intact, maar Netflix rekt het elastiek verder op. Dan moet het kijkers wel voldoende blijven bieden.
Uitdaging 2: Meer betalen, minder kijken
Dat Netflix steeds meer aan bestaande klanten verdient, betekent niet dat zij ook meer tijd op het platform doorbrengen. En juist daarover maken analisten zich zorgen.
De dinsdag gepresenteerde kwartaalcijfers waren grotendeels volgens verwachting, maar de vooruitzichten vielen tegen. Netflix rekent voor het slotkwartaal op 11,5 procent omzetgroei, tegenover 12,2 procent die analisten in hun spreadsheet hadden staan. Dat voedt de vrees dat de achterblijvende kijktijd inmiddels ook de omzetgroei raakt.
Die zorgen komen niet uit de lucht vallen. Sinds de eerste helft van 2023 steeg de omzet met ruim 50 procent, terwijl het totale aantal bekeken uren wereldwijd met nauwelijks 5 procent toenam. De Amerikaanse zakenbank Wells Fargo schat dat de dagelijkse kijktijd per abonnee in die periode zelfs met bijna 10 procent daalde, gecorrigeerd voor het delen van accounts.
“De kijktijd moet harder groeien. We zijn niet tevreden”, erkende financieel directeur Spencer Neumann tijdens de cijferpresentatie.
Netflix verdient steeds meer per kijkuur, terwijl abonnees minder kijken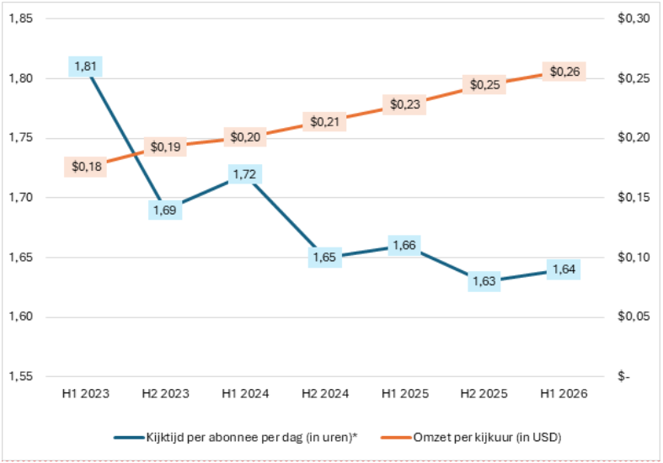
Bron: Netflix en Wells Fargo. Omzet per bekeken uur. *Geschatte dagelijkse kijktijd per abonnee, gecorrigeerd voor het delen van accounts.
Maar Netflix maakt het beleggers niet makkelijker die ontwikkeling te volgen. Sinds 2025 publiceert het geen kwartaalcijfers meer over abonnees. Vanaf volgend jaar verschijnen ook de uitgebreide kijkcijfers nog maar jaarlijks.
Ondertussen wint YouTube terrein. Het videoplatform is inmiddels goed voor ruim 14 procent van de Amerikaanse televisiekijktijd, bijna tweemaal zoveel als Netflix.
Toch is het beeld niet overal somber. In India groeide de kijktijd afgelopen kwartaal met bijna een kwart. Ook zet Netflix meer in op live-sportevenementen zoals bokswedstrijden en American football. Zulke evenementen trekken nieuwe klanten, zonder veel kijkuren op te leveren. Om hen daarna vast te houden, blijven aansprekende films en series nodig. En die kosten geld.
Uitdaging 3: Hoeveel rek zit er nog in de winstmarges?
Netflix heeft een aantrekkelijk verdienmodel. Een eenmaal geproduceerde serie kan door miljoenen extra abonnees worden bekeken, zonder opnieuw dezelfde productiekosten te maken.
Dat zie je in de cijfers. In 2019 ging van iedere 100 dollar omzet nog bijna 46 dollar op aan afschrijvingen op films en series. Vorig jaar was dat 36 dollar. Ook marketing werd relatief goedkoper. De operationele winstmarge steeg daardoor van 13 naar bijna 30 procent.
Netflix houdt steeds meer over van iedere dollar omzet 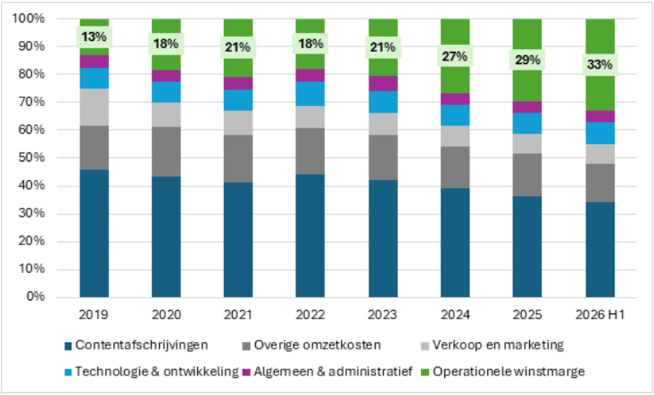
Bron: jaarverslagen en kwartaalrapportages Netflix. Operationele kosten en winstmarge als percentage van de omzet.
Maar die vliegwielwerking kent grenzen. De bibliotheek vult zichzelf niet. Nieuwe films, lokale series en sportrechten blijven geld kosten. Netflix verwacht dit jaar ongeveer 20 miljard dollar aan content uit te geven. Elders wordt gesneden: ongeveer duizend banen verdwijnen, onder meer bij technologie en ondersteunende afdelingen.
Voor heel 2026 rekent Netflix op een operationele marge van 31,5 procent. Analisten verwachten ongeveer 35 procent in 2028. De grootste margesprong lijkt daarmee achter de rug. Meer winst moet dus vooral uit hogere omzet komen.
Van groeiraket naar geldmachine
Ondertussen krijgt Netflix steeds meer kenmerken van een volwassen onderneming. In het derde kwartaal genereerde het bijna 3 miljard dollar aan vrije kasstroom en kocht het voor een recordbedrag van 4,8 miljard dollar eigen aandelen in. Netflix groeit nog stevig, maar geeft ook steeds meer geld terug aan aandeelhouders.
Dat is een teken van succes, maar de volgende groeifase wordt lastiger. In volwassen markten vlakt de groei van het aantal abonnees af, staat de kijktijd onder druk en lijkt de grootste margesprong achter de rug. Netflix heeft geleerd steeds meer aan zijn kijkers te verdienen. De uitdaging is nu om die kijkers ook te blijven boeien, zonder dat de kosten daarvoor te hard oplopen.
| De keerzijde van volwassen worden |
|
Wat beleggers betalen voor de verwachte winstgroei 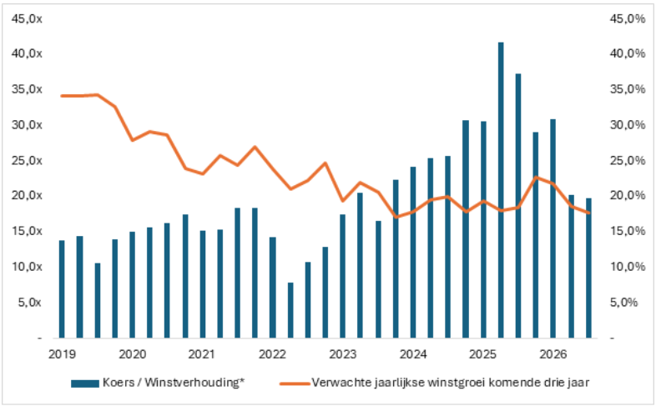
Bron: Bloomberg. * Koers-winstverhouding (linker-as) op basis van de verwachte winst over de komende twaalf maanden en verwachte jaarlijkse winstgroei per aandeel (rechter-as) over de daaropvolgende drie jaar.