Lange tijd bleef Unilevers groei in opkomende markten achter. Nu trekken India en Brazilië de kar, terwijl de verkoop in het Westen terugloopt. De kwartaalcijfers maken ook duidelijk waarom Unilever van zijn voedingstak af wil. Maar ook bij de merken waarmee het concern verdergaat, loopt niet alles op rolletjes.
Unilever presenteerde deze week kwartaalcijfers die op het eerste oog weinig reden tot klagen gaven. De onderliggende omzet groeide met 5,2 procent, tegenover 4,8 procent die door analisten werd verwacht. Ook verhoogde het concern zijn groeiverwachting voor de tweede jaarhelft van 4 à 5 procent naar ongeveer 5 procent.
Maar achter de sterke cijfers schuilen enkele hardnekkige problemen. In India en Brazilië trekt de verkoop stevig aan, terwijl Europa en Noord-Amerika achterblijven. Vooral de voedingstak, die volgend jaar wordt samengevoegd met het Amerikaanse McCormick, stelt teleur. En ook bij enkele merken waarmee Unilever juist verder wil, loopt het stroef.
India en Brazilië trekken Unilever vooruit
In opkomende markten, goed voor circa 60 procent van de omzet, steeg de onderliggende verkoop met 9,5 procent. In ontwikkelde markten kromp die juist met bijna 1 procent. Het groeiverschil bedraagt daarmee ruim tien procentpunt.
Twee jaar geleden groeide Unilever doorgaans harder in ontwikkelde landen. Inmiddels trekken opkomende markten de kar, niet alleen door hogere prijzen: ook de verkoopvolumes groeien er stevig.
India springt eruit met 15 procent omzetgroei. Wasmiddelen als Surf Excel en Rin vinden er gretig aftrek, net als duurdere huid- en haarverzorgingsproducten. In Brazilië plukt Unilever de vruchten van eerdere prijsverlagingen en investeringen in merken. Met Omo-wasmiddelen en Rexona-deodorants wint het concern er marktaandeel terug.
Volgens topman Fernando Fernandez is de sterke positie in opkomende markten “een belangrijk concurrentievoordeel voor de lange termijn”. Ook in Indonesië en andere Aziatische landen ziet hij de verkoop aantrekken.
Unilever: het Westen zakt weg, opkomende markten schieten omhoog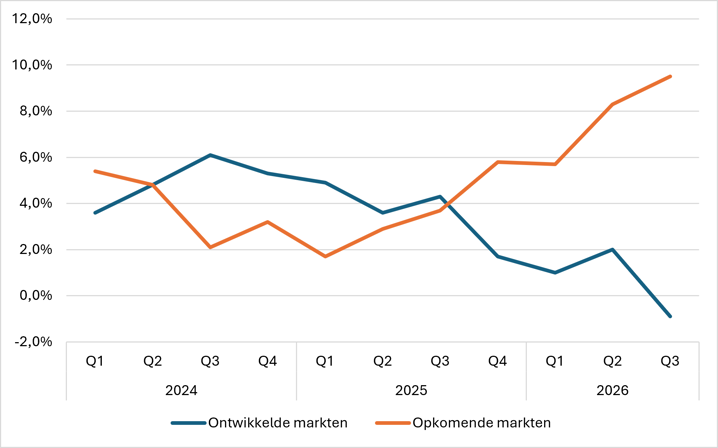
Bron: Unilever. Onderliggende omzetgroei per kwartaal, Q1 2024 tot en met Q3 2026, exclusief de afgesplitste ijsdivisie.
Hellmann's verliest terrein in Amerika
In het Westen is het beeld minder rooskleurig. Vooral de voedingstak, met merken als Knorr en Hellmann's, drukt de groei. De omzet bleef vrijwel gelijk, terwijl analisten juist nog op beperkte groei rekenden. In Europa zetten grote inkooporganisaties van supermarkten de prijzen onder druk, vooral in Duitsland en Polen.
Maar de pijn zit vooral bij Amerikaanse mayonaise. Hellmann's is daar nog altijd marktleider, maar krijgt concurrentie van twee kanten. Goedkopere merken veroveren schapruimte in supermarkten. Ondertussen kiezen consumenten die meer willen betalen steeds vaker voor premiumvarianten op basis van avocado-olie.
Unilever slaat terug met eigen avocadomayonaise, prijsverlagingen en een aangepast assortiment knijpflessen. Eerder had het concern zijn prijzen juist verhoogd vanwege duurdere sojaolie, waardoor het verschil met goedkopere concurrenten was opgelopen. “We zijn daar teleurgesteld over, geen twijfel mogelijk”, zei Fernandez. Hij verwacht dat de maatregelen tijd nodig hebben en dat de voedingstak pas volgend jaar duidelijk beter presteert.
Intussen groeit de toekomstige kern van Unilever stevig door. De drie bedrijfsonderdelen die na de afsplitsing overblijven, groeiden samen met 7 procent, aangevoerd door was- en schoonmaakmiddelen. Foods staat inmiddels al een half jaar vrijwel stil.
Unilevers voedingstak raakt steeds verder achterop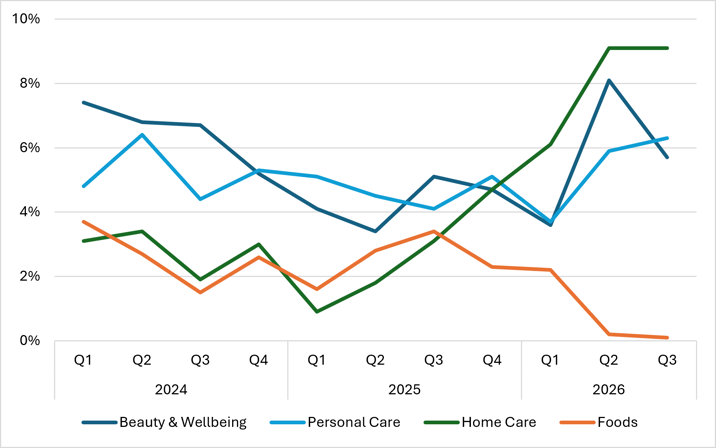
Bron: Unilever. Onderliggende omzetgroei per bedrijfsonderdeel, Q1 2024 tot en met Q3 2026.
Dat onderstreept de keuze om Foods samen te voegen met McCormick. Toch zijn aandeelhouders niet helemaal van de voedingstak af. Unilever en zijn aandeelhouders houden samen 65 procent van de nieuwe combinatie. Ook na de transactie blijft het herstel van Hellmann's dus belangrijk.
Het probleem stopt niet bij de mayonaise
Ook binnen de toekomstige kern liggen uitdagingen, vooral in de Verenigde Staten. Samen met India vormt dat land een van Unilevers twee belangrijkste groeimarkten. Op termijn moet bijna de helft van de groepsomzet uit die landen komen.
Juist enkele Amerikaanse gezondheidsmerken, waarin Unilever de afgelopen jaren flink investeerde, stellen teleur. De markt voor deze producten groeit volgens het concern hard. Unilevers eigen verkoop daalde in het derde kwartaal juist flink.
Vooral Nutrafol, dat supplementen voor de haargroei verkoopt, worstelt. Bestaande klanten blijven weliswaar trouw, maar nieuwe klanten werven kost steeds meer geld. De website trekt bezoekers, alleen kopen vooral jongere consumenten met een kleinere portemonnee minder vaak iets. “We moeten oplossingen vinden”, erkende Fernandez. Hij wil de website en de prijs-kwaliteitverhouding verbeteren. De topman verwacht dat de gezondheidsmerken in de tweede helft van 2027 weer harder groeien dan de markt.
Liquid I.V. loopt tegen een ander probleem aan. Het verkoopt zakjes poeder die je in water oplost om vocht en elektrolyten aan te vullen, bijvoorbeeld na het sporten. Het merk leunde zwaar op Amerikaanse groothandelsclubs, waar klanten grote verpakkingen met flinke korting kopen. Nu een belangrijke keten met een eigen huismerk komt, wil Unilever minder afhankelijk worden van dit verkoopkanaal. Het bedrijf probeert meer te verkopen via gewone winkels en webshops. Die aanpassing kost op korte termijn omzet, maar moet de prijspositie van Liquid I.V. verbeteren. “We betalen de prijs voor wat ik groeipijn noem”, erkende Fernandez.
Beide probleemmerken zijn overnames die groot werden via één verkoopkanaal: de eigen website bij Nutrafol, groothandelsclubs bij Liquid I.V. In de gewone supermarkt en drogist, waar Unilever van oudsher sterk is, gaat het wel goed. Dove groeide in de VS bijvoorbeeld met 7,5 procent en werd er marktleider in deodorant voor vrouwen.
Nu moet de winst nog volgen
Intussen drukken hogere grondstofprijzen, energie- en transportkosten op het concern. Unilever rekent dit jaar op ongeveer 900 miljoen euro aan extra kosten en verwacht ook in 2027 een forse rekening.
Het concern berekent een deel daarvan door aan klanten. De prijzen gingen in het derde kwartaal duidelijk sterker omhoog dan in de eerste jaarhelft. Maar daar zit een grens aan. Wie te veel vraagt voor shampoo, deodorant of wasmiddel, kan consumenten richting goedkopere merken duwen.
Voorlopig houdt de vraag stand. Unilever verwacht voor 2026 minstens 3 procent volumegroei, een kleine verhoging ten opzichte van de eerdere verwachting van ongeveer 3 procent. De operationele winstmarge verbetert naar verwachting slechts bescheiden.
Fernandez rekent bovendien op herstel in Amerika. “Ik herhaal het: we verwachten dat Noord-Amerika in het vierde kwartaal weer groeit”, benadrukte hij tijdens de analistencall.
Daarmee legt de topman de lat zelf hoog. India en Brazilië tonen hoe hard Unilever kan groeien. Nu moeten de westerse markten volgen. En met het gedeeltelijke vertrek van de winstgevende voedingstak moet de nieuwe kern bewijzen dat die hogere groei ook voldoende winst oplevert.