De derdekwartaalcijfers laten zien dat afslankmiddelen Eli Lilly vleugels geven. Na opnieuw sterke verkopen verhoogt het Amerikaanse bedrijf donderdag zijn omzetverwachting. De beurskoers loopt ver vooruit op de waarde die analisten aan Lilly’s medicijnen toekennen. Beleggers rekenen op successen die zich nog moeten bewijzen.
Lilly maakt geneesmiddelen voor onder meer diabetes, obesitas, kanker en ontstekingsziekten. De huidige groeimotoren zijn afslankmiddelen Mounjaro en Zepbound. Het Deense Novo Nordisk, met Ozempic en Wegovy, is de belangrijkste concurrent in de snelgroeiende markt voor diabetes- en obesitasmedicijnen.
Lilly verhoogde de omzetprognose voor heel 2026 met 5,5 miljard dollar tot 91 à 92 miljard, vooral dankzij Mounjaro en Zepbound, die in het derde kwartaal beter dan verwacht verkochten. Dat ligt 3 miljard boven de consensus van bijna 89 miljard. De groei kwam vooral door meer verkochte doses van de afslankmedicatie. Lagere verkoopprijzen drukten wel op de opbrengst per patiënt.
De waarde van wat nog moet komen
De kwartaalcijfers vertellen vooral hoe de huidige middelen presteren. De beurskoers weerspiegelt ook een oordeel over wat Lilly in de verdere toekomst kan verkopen. Om die twee uit elkaar te trekken, kijken analisten naar de netto contante waarde, of in het Engels net present value, NPV: een schatting van de huidige waarde van kasstromen uit bestaande medicijnen en kandidaat-geneesmiddelen.
Die berekening hangt af van aannames over verkoop, prijzen, concurrentie, patentbescherming en de kans dat een kandidaat-medicijn de markt haalt.
De Duitse zakenbank Berenberg raamt Lilly’s NPV op ongeveer 628 miljard dollar, omgerekend 654 dollar per aandeel. De onderstaande grafiek laat zien hoe Berenberg de waarde van verschillende medicijnen optelt en daar nog de contant gemaakte toekomstige onderzoekskosten en nettoschuld van aftrekt.
De beurskoers loopt vooruit op Lilly’s pijplijn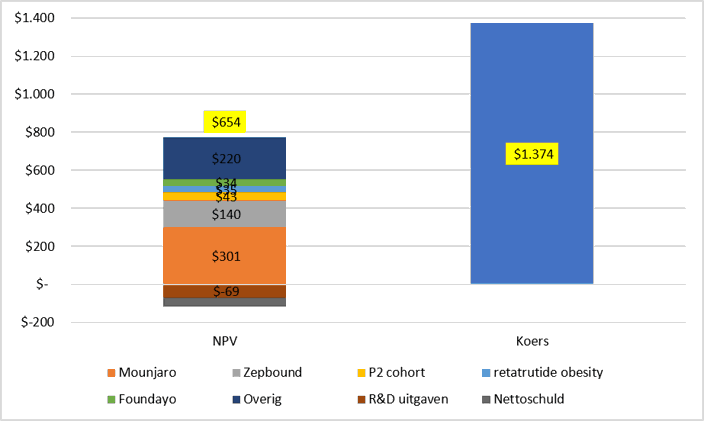
Bron: Berenberg (NPV per 30 september 2026). Het koersdoel van Berenberg bedroeg op de peildatum 1.400 dollar, dat is de totale waarde per aandeel. Bedragen per aandeel in Amerikaanse dollars.
De beurswaarde ligt daar aanzienlijk boven. Na de koersstijging van deze week donderdag, tot 1.374 dollar, komt de verhouding tussen ondernemingswaarde (enterprise value) en NPV uit op 2,1. Voor Novo Nordisk ligt die rond 0,9, met name omdat beleggers minder groei verwachten en vrezen voor verlies van marktaandeel aan Lilly.
Bij andere grote farmaceutische bedrijven zoals Bristol Myers, Merck, Novartis en Roche ligt de EV/NPV grofweg rond 1.
De premie boven de NPV veronderstelt dat Lilly ook na de huidige generatie medicijnen nieuwe succesvolle middelen ontwikkelt en wereldwijd verkoopt. Die toekomstige opbrengsten staan nog niet volledig in Berenbergs model.
De volgende generatie afslankmiddelen
Ongeveer 80 procent van de door Berenberg berekende NPV komt uit diabetes en obesitas. Mounjaro vertegenwoordigt 43 procent, Zepbound 20 procent. Die concentratie weerspiegelt het commerciële succes van de werkzame stof tirzepatide, maar de waardering kijkt verder dan de twee huidige kassuccessen.
Tirzepatide was in 2025 al goed voor 56 procent van Lilly’s omzet. De patenten geven het bedrijf uit Indianapolis naar verwachting tot ten minste 2036 om de opbrengsten te benutten en nieuwe middelen te ontwikkelen voordat generieke concurrentie op grote schaal opkomt. Dat geeft Lilly tijd om oudere producten te vervangen.
Retatrutide is daarvan het duidelijkste voorbeeld. Deze kandidaat voor obesitas liet in een rechtstreeks onderzoek tegen Novo’s Ozempic betere resultaten zien bij patiënten met diabetes type 2. Lilly mikt op een registratieaanvraag in het eerste kwartaal van 2027. Eloralintide, een andere kandidaat voor gewichtsverlies, gaat naar fase 3-onderzoek. Als deze middelen aanslaan, kunnen ze Lilly helpen zijn positie op de markt voor obesitasmiddelen te versterken en patiënten nieuwe behandelopties bieden.
Aan die hoge verwachtingen kleven risico’s. De concurrentie met Novo Nordisk kan de prijzen verder onder druk zetten, terwijl het succes van nieuwe medicijnen nog onzeker is. Bovendien levert een beter afslankmiddel niet automatisch extra omzet op. Als patiënten overstappen van Zepbound naar retatrutide, vervangt Lilly deels zijn eigen verkopen. De vraag is hoeveel nieuwe patiënten het bedrijf weet aan te trekken en hoeveel extra winst dat oplevert. Bij de huidige beurskoers lijkt er weinig ruimte voor tegenvallers.
Lilly investeert ondertussen fors in onderzoek: bijna een kwart van de omzet gaat naar onderzoek en ontwikkeling (R&D), meer dan bij de meeste concurrenten in de farmaceutische sector. Patenten, productie op grote schaal en een wereldwijd distributienetwerk helpen nieuwe medicijnen vervolgens snel bij patiënten te krijgen.
Ook buiten obesitas bouwt Lilly aan nieuwe groeibronnen. Zo noemt Berenberg kandidaten voor depressie en borstkanker. Oncologie vertegenwoordigt in de huidige NPV-berekening 7 procent van de totale waarde, ontstekingsziekten circa 5 procent. Ook geneesmiddelen tegen Alzheimer en nieuwe kankerbehandelingen kunnen de groei verbreden.
De cijfers voeden de verwachting
De omzet steeg in het derde kwartaal met 39 procent tot bijna 25 miljard dollar. Ongeveer 900 miljoen dollar kwam uit gunstige aanpassingen en een laatste mijlpaalbetaling voor diabetesmiddel Jardiance. Ook buiten die meevallers gerekend lag de omzet duidelijk boven de verwachting.
Lilly’s omzetprognose voor dit jaar ging omhoog van 86 miljard naar 91,5 miljard dollar.
De onderneming meldde dat meer dan een half miljoen patiënten via Medicare, de Amerikaanse publieke zorgverzekering voor vooral 65-plussers, toegang hebben tot haar obesitasmiddelen. Van de nieuwe patiënten die binnen dat programma een behandeling kozen, koos zeven op de tien voor Lilly. De bredere vergoeding maakt de medicijnen voor meer patiënten bereikbaar en kan de vraag verder vergroten.
Ook afslankpil Foundayo kan op termijn een nieuwe groep gebruikers aanspreken. De verkoop bleef in het derde kwartaal achter bij de analistenverwachting, vooral in de Verenigde Staten. Buiten de VS viel de omzet juist hoger uit dan voorzien, terwijl de introductie daar nog maar net begint. Voor Lilly is de pil een kans om patiënten te bereiken die geen injectie willen of nodig hebben.
Berenberg waardeert Lilly’s huidige medicijnen en pijplijn op circa 650 dollar per aandeel. De rest van de beurswaarde komt uit kasstromen die het bedrijf op langere termijn moet realiseren. De markt rekent er dus op dat Lilly ook na Mounjaro en Zepbound nieuwe groeimiddelen vindt. Die verwachting zit al in de koers.