Een superdividend klinkt aantrekkelijk: een extra uitkering omdat de kas zo goed gevuld is. Aandeelhouders klagen zelden over zon eenmalig cadeautje. Voor optiebeleggers kan het echter onverwachte risico’s met zich meebrengen.
Dividend is een winstuitkering aan de aandeelhouders. Doorgaans gebeurt dat met een vaste regelmaat. Zo keert Shell elk kwartaal dividend uit. Andere bedrijven keren een slotdividend uit in het voorjaar en een interimdividend na de halfjaarresultaten.
De koers van een bedrijf dat dividend uitkeert, daalt in theorie met het uitgekeerde dividend. Staat de koers op 10 euro en wordt 1 euro uitgekeerd, dan daalt de koers naar 9 euro. De belegger wordt er niet rijker door: het is een sigaar uit eigen doos.
Met opties ligt het wat anders. De hoogte van het dividend is doorgaans ruim van tevoren bekend. De markt verwerkt de verwachte daling van de aandelenkoers in de optieprijzen. Callopties, waarmee beleggers profiteren van een hogere koers, zijn daardoor goedkoper dan als er geen dividend is. Putopties zijn juist iets duurder. Daarom verandert er voor de optiebelegger in principe weinig als het aandeel ex-dividend gaat: de koersdaling is ingeprijsd.
Speciaal dividend
Soms hebben bedrijven veel geld in kas. Er is een bedrijfsonderdeel verkocht of er is sprake van een andere meevaller. Dan kan het reguliere dividend wat verhoogd worden, maar dat kan de verwachting wekken dat dit jaarlijks gaat gebeuren. Daarom kan een bedrijf kiezen voor een ‘speciaal’ dividend, of superdividend.
De ratiomethode
De beurs behandelt speciale dividenduitkeringen anders dan gewoon dividend. Met speciaal dividend worden de specificaties voor alle opties aangepast. Deze aanpassing zorgt ervoor dat de theoretische waarde van de opties niet verandert door speciaal dividend.
De uitoefenprijs van opties gaat omlaag. Het aantal aandelen waarop een optie betrekking heeft gaat juist omhoog. De standaardprocedure hiervoor is de ratiomethode. De aanpassing vindt plaats op de avond vóór de ex-dividenddatum. Ex-dividend gaan betekent dat het dividend uit het aandeel verdwijnt.
We nemen als fictief voorbeeld een aandeel dat bij het slot van de handel op de dag voor de ex-dividenddatum op 20 euro noteert en 9 euro speciaal dividend uitkeert. Hiermee is een theoretische nieuwe aandelenkoers te berekenen.
Adjustment ratio = Theoretische koers ná speciaal dividend / Koers vóór speciaal dividend
Op de ex-dividenddatum zakt het aandeel in theorie naar 11 euro. De ratio bedraagt in dit geval 11/20 = 0,55. In de tabel hieronder staat hoe dit voorbeeld zou uitpakken voor de 21 call. 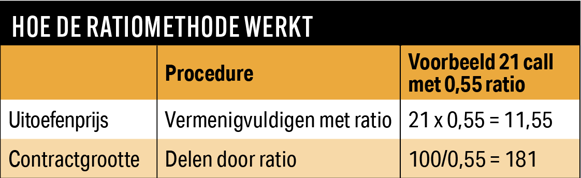
De oude uitoefenprijs van de call lag 5 procent boven de koers van 20 euro, en de nieuwe uitoefenprijs van 11,55 euro ligt eveneens 5 procent boven de nieuwe (theoretische) koers van 11 euro. Een beweging van 1 procent levert bij een koers van 11 euro echter minder euro’s op dan op een koers van 20 euro. Om dat te compenseren is de contractgrootte verhoogd. Eventuele afrondingsverschillen worden verrekend via een zogeheten equalisation payment.
Risico bij gedekt schrijven
Als een belegger een calloptie heeft geschreven op zijn aandelen, kan een mismatch ontstaan na speciaal dividend. Stel dat een belegger honderd aandelen ABC heeft. Het aandeel staat op 20 euro. De belegger heeft één calloptie geschreven met uitoefenprijs van 21 euro. Als de koers stijgt boven de 21 euro, kan de belegger zijn aandelen tegen die prijs kwijtraken.
Na de verkoop van een divisie keert ABC 9 euro speciaal dividend uit. De koers daalt van 20 naar 11 euro. De ratio is 0,55 (11/20). De uitoefenprijs van de optie wordt aangepast naar 11,55 euro.
De belegger ontvangt de 9 euro per aandeel. Hij heeft nog steeds honderd aandelen ABC en zijn verkochte calloptie heeft nu een uitoefenprijs van 11,55 euro. De optie heeft echter betrekking op 181 aandelen.
Vervolgens loopt de koers op richting de expiratiedatum, naar 12 euro. De calloptie wordt uitgeoefend en de belegger moet 181 aandelen leveren op een prijs van 11,55 euro. Omdat hij maar honderd aandelen ABC in portefeuille had, komt hij er 81 tekort. Deze moet hij kopen op 12 euro. Dat kost de belegger 972 euro, terwijl hij ze moet leveren voor 935,55 euro.
Hoe kon de belegger dit voorkomen? Eenvoudig, door het ontvangen speciale dividend te investeren in aandelen ABC. Dan had hij 181 aandelen in zijn portfolio gehad, en zat de belegger volledig ‘gehedged’.
Contractgrootte opzoeken
Als er eenmaal een speciaal dividend is geweest, blijft de contractgrootte per afloopmaand gelijk bij Euronext. Dus als er nieuwe opties geïntroduceerd worden met een ronde uitoefenprijs, krijgen deze opties in deze maand dezelfde contractgrootte.
Zodra er een nieuwe maand geïntroduceerd wordt, krijgen deze nieuwe opties de standaard contractgrootte 100. Dit kan tot verwarring leiden bij beleggers. Het onderscheid tussen opties met 100 of andere contracthoeveelheid per maand is niet transparant. Alleen met een spreadsheet van Euronext kunnen afwijkende contractgroottes per maand opgezocht worden.
De concurrerende derivatenbeurs Eurex is duidelijker. Alle opties hebben een versienummer. Bij versie 0 is het een standaard contracthoeveelheid van 100. Als opties een ander versienummer hebben, zijn de specificaties veranderd. Via de desbetreffende corporate action-pagina is dan te achterhalen wat de contractgrootte is.
Er is een simpel alternatief om de contracthoeveelheid van opties te achterhalen. Maak een kooporder aan voor één optiecontract met een koerslimiet van 1 euro – zonder de order naar de beurs te sturen. De broker zal vervolgens het totale orderbedrag uitrekenen. Is dit orderbedrag meer dan 100 euro, dan geldt een afwijkende contractgrootte.
Conclusie
Van derivatenbeurs Euronext mogen we meer helderheid verwachten over aangepaste contractgroottes. Ondertussen moeten beleggers scherp blijven op situaties rond speciaal dividend. Voor de beleggers die gedekt callopties schrijven is de les: gebruik het ontvangen speciaal dividend om aandelen in hetzelfde bedrijf bij te kopen.
| Superdividend AkzoNobel |
|
AkzoNobel fuseert begin 2027 met het Amerikaanse Axalta. Om goedkeuring van de toezichthouder te krijgen voor de fusie, verkoopt Akzo diverse verftakken in Azië. Akzo zal volgens analistenverwachtingen 12,60 euro speciaal dividend per aandeel uitkeren. Dit gaat gebeuren vlak voor de afronding van de fusie. Hoe pakt het uit voor de Akzo-opties? De koers is nu 58,60 euro. Na het dividend daalt de koers met 12,60 euro, naar 46 euro. De ratio wordt dan 46/58,60, circa 0,785. De opties hebben dan betrekking op 127 aandelen in plaats van 100. De uitoefenprijs van de opties wordt vermenigvuldigd met 0,785; de 60-calloptie wordt dan de 47,10-calloptie. Deze rekensom wordt losgelaten op álle uitstaande Akzo-opties. Bovenstaande berekening is een schatting. Voor de precieze cijfers moeten beleggers wachten tot de slotkoers bekend is van de dag voordat het aandeel ex-dividend gaat. |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |