Avantium heeft opnieuw dringend geld nodig. Ruim een jaar na de vorige kapitaalronde vraagt het chemiebedrijf beleggers om 55 miljoen euro. Ondertussen is de beurskoers fors gedaald en gaan de claimrechten op de beurs voor minder dan hun theoretische waarde van hand tot hand. Wat betekent de claimemissie voor aandeelhouders? Zes vragen en antwoorden.
Nog geen veertien maanden geleden haalde Avantium bijna 85 miljoen euro op bij beleggers. Dat geld moest het chemiebedrijf helpen om in 2027 operationeel break-even te draaien. Maar de fabriek voor duurzaam plastic in Delfzijl liep opnieuw vertraging op en het geld raakte sneller op dan verwacht.
De financiële nood is inmiddels hoog. Volgens het onlangs gepubliceerde prospectus heeft Avantium zonder nieuwe financiering vanaf 23 november onvoldoende werkkapitaal om zijn activiteiten voort te zetten. Het bedrijf vraagt aandeelhouders daarom opnieuw de portemonnee te trekken, ditmaal voor ruim 55 miljoen euro. Wat betekent deze claimemissie voor beleggers? Zes vragen en antwoorden.
1. Waarom heeft Avantium deze claimemissie nodig?
Avantium ontwikkelt technologie om plantaardige suikers om te zetten in FDCA, een grondstof voor het duurzame plastic PEF. Het bedrijf heeft hiervoor in Delfzijl de eerste commerciële FDCA-fabriek ter wereld gebouwd. De fabriek moet uiteindelijk 5.000 ton per jaar produceren. Dat is relatief kleinschalig: Avantium wil hiermee aantonen dat de technologie op industriële schaal werkt, om vervolgens licenties te verkopen voor fabrieken die twintig keer zo groot kunnen zijn.
De bouw werd in oktober 2024 afgerond, maar de ingebruikname liep flinke vertraging op. Tijdens het testen werden problemen ontdekt met lasnaden in titaniumleidingen. Het herstel kostte ongeveer 7 miljoen euro extra en werd pas in april 2026 afgerond. In september produceerde de fabriek voor het eerst FDCA. Avantium verwacht eind 2026 de eerste commerciële leveringen te doen.
De vertragingen hebben de financiële positie onder druk gezet. De fabriek brengt al kosten met zich mee, maar levert nog nauwelijks inkomsten op. In de eerste helft van 2026 bedroeg het operationele verlies vóór afschrijvingen (EBITDA) 18,8 miljoen euro. De kaspositie daalde in zes maanden tijd van zo’n 58 miljoen euro eind 2025 naar circa 24 miljoen euro op 30 juni 2026.
Volgens het prospectus verwachtte Avantium eind oktober nog ongeveer 9 miljoen euro aan liquide middelen te hebben, waarvan 5 miljoen euro als financiële buffer voor kredietverstrekkers en uitstaande garanties niet vrij beschikbaar is. Voor de komende twaalf maanden becijfert Avantium een tekort van ongeveer 33 miljoen euro.
Met de claimemissie wil Avantium dit cashtekort opvangen en de productie verder opschalen. Daarnaast werkt het bedrijf aan een aanvullende lening van 20 miljoen euro van de NOM, een regionale ontwikkelingsmaatschappij die met overheidsgeld bedrijven in Noord-Nederland financiert.
Daarmee zijn de financiële problemen nog niet opgelost. Avantium moet de productie in Delfzijl opvoeren, voldoende FDCA verkopen en licentiecontracten sluiten voor grotere fabrieken. Als de verwachte inkomsten uitblijven, kan opnieuw financiering nodig zijn.
2. Hoe ziet de claimemissie van Avantium eruit?
Avantium wil met de claimemissie circa 55 miljoen euro ophalen. Het bedrijf geeft daarvoor maximaal 33,6 miljoen nieuwe aandelen uit tegen een prijs van 1,65 euro per stuk. Bestaande aandeelhouders hebben voor ieder aandeel één verhandelbaar inschrijvingsrecht ('claim') ontvangen. Met drie claimrechten kunnen zij vier nieuwe aandelen kopen voor 1,65 euro per stuk.
Van de beoogde emissieopbrengst is zo’n 13 miljoen euro, ongeveer 24 procent van het totaal, al toegezegd door bestaande aandeelhouders en nieuwe investeerders. Onder hen bevinden zich de Nederlandse staat via Invest-NL - de nationale investeringsmaatschappij - en Pieter Kooi Holding.
Voor de resterende 42 miljoen euro staan Invest-NL en drie banken garant. Aandelen waarop bestaande aandeelhouders niet inschrijven, worden eerst aan andere beleggers aangeboden. Blijven er daarna aandelen over, dan nemen de garantstellers deze onder de afgesproken voorwaarden af.
Opvallend is dat deze vooraf gecommitteerde investeerders een extra beloning krijgen voor hun toezeggingen. Zij ontvangen 4 procent extra aandelen zonder bijbetaling over de nieuwe aandelen die zij volgens deze afspraken met hun claimrechten kopen. Wie op deze manier 10.000 aandelen koopt voor 16.500 euro, ontvangt er 400 extra en krijgt dus 10.400 aandelen voor hetzelfde bedrag. Gewone particuliere aandeelhouders betalen dezelfde uitgifteprijs van 1,65 euro, maar krijgen dit extraatje niet.
3. Hoe groot is de korting op de theoretische ex-claimkoers (TERP)?
Als een aandeel zogenoemd ex claim gaat, dan heeft dit een effect op de koers. Er komt immers een sloot nieuwe aandelen bij. Van tevoren wordt daarom een theoretische prijs berekend, op basis waarvan de uitoefenprijs wordt bepaald. Deze theoretische prijs wordt theoretical ex-rights price (TERP) genoemd. De TERP is het gewogen gemiddelde van de prijs van de nieuwe en oude aandelen: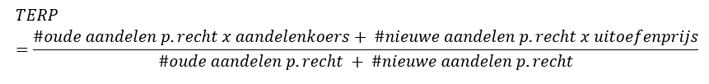
Uitgaande van de slotkoers van dinsdag 27 oktober (3,90 euro) was de TERP voor Avantium als volgt: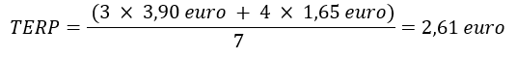
De discount (de korting) van de nieuwe aandelen ten opzichte van de TERP is dus: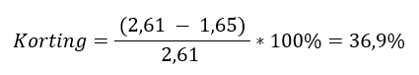
De korting kan gezien worden als lokkertje om beleggers over de streep te trekken om in te schrijven op de emissie. Als beleggers hun inschrijfrechten niet willen gebruiken, kunnen zij die op de beurs verkopen De opbrengst van deze verkoop is dan een vergoeding voor de verwatering die de belegger tegemoet ziet.
4. Wat is zo'n inschrijvingsrecht waard?
De theoretische waarde van een inschrijvingsrecht is afhankelijk van de huidige beurskoers van de oude aandelen, de uitgifteprijs van de nieuwe aandelen en de ruilverhouding. De theoretische prijs van een inschrijvingsrecht kan als volgt worden berekend:
Prijs inschrijvingsrecht = ruilverhouding x (huidige beurskoers - uitgifteprijs)
Bij de theoretische ex-claimkoers van 2,61 euro bedraagt de waarde van een claimrecht:
4/3 × (2,6143 euro − 1,65 euro) = 1,29 euro
De theoretische waarde van een claimrecht beweegt mee met de aandelenkoers van Avantium, die sinds de afsplitsing van de rechten sterk schommelt. Op 3 november bedraagt de aandelenkoers op het moment van schrijven 2,34 euro. Bij die koers bedraagt de theoretische waarde van een claimrecht:
4/3 × (2,34 euro − 1,65 euro) = 0,92 euro
Opvallend is dat de claimrechten op moment van schrijven voor ongeveer 60 cent werden verhandeld, aanzienlijk minder dan hun theoretische waarde van 92 cent. Dat grote verschil kan wijzen op flinke verkoopdruk. Mogelijk willen veel beleggers na de zoveelste kapitaalronde geen extra geld meer in Avantium steken en verkopen zij hun rechten liever.
Normaal gesproken kunnen professionele beleggers profiteren van zulke prijsverschillen door goedkope claimrechten te kopen en tegelijkertijd geleende aandelen te verkopen. Zodra zij de nieuwe aandelen ontvangen, kunnen ze daarmee de geleende aandelen teruggeven. Als er weinig aandelen beschikbaar zijn om te lenen of de kosten daarvan hoog zijn, is deze handel minder aantrekkelijk. Het prijsverschil kan daardoor blijven bestaan.
5. Hoelang heb ik nog de tijd om aan te melden?
De aanmeldtermijn loopt tot dinsdag 10 november 2026. Aandeelhouders die niet willen inschrijven op de claimemissie kunnen tot uiterlijk vrijdag 6 november hun claimrechten verkopen.
Aandeelhouders die hun rechten niet tijdig uitoefenen of verkopen, lopen het risico dat deze waardeloos aflopen. Sommige banken proberen de claimrechten automatisch te verkopen wanneer nog geen keuze is gemaakt. Zo probeert ABN Amro de rechten voor haar klanten te verkopen als zij geen instructie hebben gegeven. Een verkoop is echter niet gegarandeerd.
Banken en brokers kunnen eerdere deadlines hanteren en beperkingen stellen aan het uitoefenen of verkopen van claimrechten. Het is daarom belangrijk om bij de eigen bank of broker na te gaan welke mogelijkheden en termijnen gelden.
6. Wat is de beste optie, verkopen of uitoefenen?
De keuze om claimrechten te verkopen of uit te oefenen hangt af van de verwachtingen voor Avantium en de persoonlijke beleggingsdoelstellingen. Optimistische beleggers zien wellicht kansen als Avantium erin slaagt de productie in Delfzijl op te voeren en licentiecontracten af te sluiten. Pessimistische beleggers zullen eerder wijzen op de aanhoudende verliezen, de eerdere vertragingen en het risico dat opnieuw financiering nodig is.
Wie de rechten uitoefent, moet extra geld in Avantium steken en vergroot daarmee zijn blootstelling aan een risicovol bedrijf. Bij verkoop van de rechten is geen nieuwe investering nodig. Het bestaande aandelenbelang verwatert dan wel, maar de opbrengst van de rechten biedt daarvoor een vergoeding. Het koersrisico van de bestaande aandelen blijft bestaan.
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |