Maandelijks inkomen uit aandelen, met uitkeringen die op jaarbasis soms boven de 10 procent uitkomen. Het maakt covered-call-etf’s populair. De inkomsten komen uit de verkoop van callopties. Keerzijde: een belegger levert een deel van het opwaartse koerspotentieel in.
Gratis extra rendement bestaat niet. Ook niet bij covered-call-etf’s. In ruil voor de optie-premie wordt de kans op een eventuele koersstijging verkocht. Dat kan op de lange termijn zorgen voor een lager totaalrendement.
Toch groeit de populariteit van covered-call-etf’s snel. De door de etf uitgekeerde dividenden tellen op jaarbasis op tot flinke percentages. Maar een uitkering van 10 procent is geen rendement van 10 procent. Totaalrendement bestaat uit koersverandering plus ontvangen uitkeringen.
De afgelopen jaren stroomden miljarden euro’s naar Europese covered-call- en soortgelijke inkomen-etf’s. Met name strategieën op de Nasdaq-100 zijn in trek. Twee van de bekendste voorbeelden, met de tickers QYLD en JEPQ, laten zien dat hetzelfde principe heel verschillend kan worden toegepast.
1. Hoe het werkt
Een covered call begint met aandelen die een belegger al bezit. Vervolgens verkoopt hij een calloptie. De optiekoper krijgt het recht om de aandelen te kopen tegen een vooraf afgesproken prijs. De optieverkoper (schrijver) ontvangt daarvoor een premie.
Neem Shell als voorbeeld. Stel dat het aandeel op 40 euro noteert. Een call met een uitoefenprijs van 40 euro en een afloopdatum in december, levert ongeveer 2 euro per aandeel op. Een optiecontract gaat over 100 aandelen. De schrijver ontvangt dus 200 euro premie.
Die premie vormt een kleine buffer. Daalt Shell naar 35 euro, dan verliest de aandelenpositie 5 euro. De ontvangen premie van 2 euro beperkt het verlies tot ongeveer 3 euro.
Stijgt Shell daarentegen naar 45 euro, dan profiteert de belegger niet volledig mee. De koper van de call heeft het recht de aandelen voor 40 euro over te nemen bij expiratie en zal de call uitoefenen. Op de gecombineerde positie bedraagt de winst dan 2 euro per aandeel: de aandelen worden voor 40 euro geleverd en de ontvangen optiepremie blijft behouden.
Dezelfde strategie kan met indexopties op een hele portefeuille worden toegepast. Dat doen covered-call-etf’s consequent. Daar zit ook een belangrijk risico. Veel covered-call-strategieën schrijven periodiek nieuwe call-opties. Na een forse beursdaling gebeurt dat doorgaans op lagere koersniveaus.
Bij een snel herstel kunnen die nieuwe calls een aanzienlijk deel van de opleving afromen. De premie verzacht een daling, maar neemt ook veel opwaarts potentieel weg. 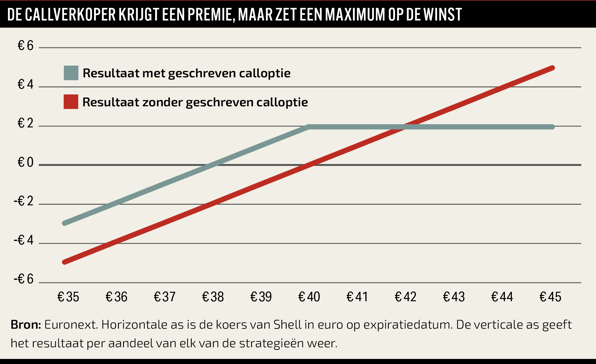
Lange historie voor S&P 500
Bijna veertig jaar beursgeschiedenis laat goed zien wat die ruil kan betekenen. De Cboe S&P 500 BuyWrite Index werd in 2002 gelanceerd en heeft een berekende historie die teruggaat tot 1986. De strategie bezit de aandelen uit de S&P 500-index en schrijft iedere maand een call rond het actuele beursniveau.
Sinds 1986 leverde deze strategie gemiddeld zo'n 8,6 procent per jaar op. De S&P 500 kwam in dezelfde periode inclusief dividend uit op 11,2 procent. Daar stond minder risico tegenover. De jaarlijkse koers-beweeglijkheid bedroeg zo'n 10,7 procent, tegen ruim 15 procent voor de gewone index.
Opvallend is hoe anders het beeld er tot begin 2012 uitzag. Vanaf 1986 hadden beide strategieën toen ongeveer 9,2 procent per jaar opgeleverd. De covered-call-variant bereikte dat rendement met aanzienlijk kleinere koersuitslagen.
Daarna volgde een lange bullmarkt. Toen werd steeds duidelijker wat het kost om maand na maand een deel van de koerswinst te verkopen.
Covered calls komen daardoor relatief goed uit de verf wanneer aandelen beperkt stijgen of dalen en vooral zijwaarts bewegen. Bij een langdurig sterke beurs wordt de gemiste koerswinst steeds sterker gevoeld.
2. De producten
Veel van de populairste covered-call-etf’s gebruiken de Nasdaq-100 als basis. Dat is goed te verklaren.
Opties worden duurder wanneer beleggers grotere koersbewegingen verwachten. Dat gebeurt met name in onzekere perioden. Denk aan de coronapandemie.
Bij individuele aandelen lopen optiepremies vaak op rond belangrijke kwartaalcijfers.
Historisch blijkt bovendien dat de beweeglijkheid die vooraf in optieprijzen geprijsd wordt, gemiddeld groter is dan de beweeglijkheid die daarna daadwerkelijk wordt gerealiseerd. Optieschrijvers krijgen daarmee gemiddeld een vergoeding voor het risico op onverwacht grote koersbewegingen.
De Nasdaq kent daarbij een interessante tegenstelling. De hoge beweeglijkheid ten opzichte van de brede markt levert aantrekkelijke optiepremies op. Maar de index heeft ook veel krachtige rally’s gekend. En precies die koerswinst verkoopt een belegger met een covered call gedeeltelijk.
QYLD legt het plafond dichtbij
De Global X Nasdaq 100 Covered Call UCITS ETF, ticker QYLD, kiest voor een scherpe aanpak. Deze etf is gelanceerd in november 2022. Het fonds volgt een strategie die elke maand calls rond de actuele stand van de index Nasdaq-100 verkoopt.
Zo’n at-the-money-call levert relatief veel premie op. Het nadeel is dat ook snel een plafond op de koerswinst ontstaat.
Dat is terug te zien bij de veel langer bestaande QYLD met een Amerikaanse notering. Deze etf begon eind 2013 rond 25 dollar per aandeel en noteert tegenwoordig op ongeveer 18 dollar. Dat betekent niet dat beleggers sindsdien verlies hebben geleden. Zij hebben onderweg jarenlang uitkeringen van 10 tot 12 procent per jaar ontvangen.
De in Europa genoteerde QYLD volgt deze strategie synthetisch. Het fonds bezit zelf een mandje aandelen. Daartegenover staat een contract met een bank. Via deze zogenaamde swap wordt het rendement van dat mandje geruild voor het rendement van de Nasdaq-covered-callstrategie. Zo hoeft het fonds de opties niet zelf iedere maand te verhandelen. Wel ontstaat er een tegenpartijrisico.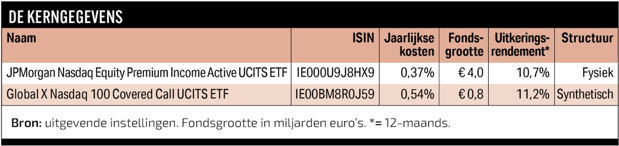
JEPQ geeft de beurs meer ruimte
JPMorgan kiest met de Nasdaq Equity Premium Income Active UCITS ETF, ticker JEPQ, voor een andere handelwijze. De portefeuillebeheerder selecteert actief aandelen en volgt dus niet strikt de Nasdaq-100.
Daarnaast verkoopt het fonds systematisch callopties. De beheerder bepaalt onder meer de uitoefenprijs en looptijd op basis van verwachte beweeglijkheid, indexwaarderingen, marktrisico’s en de beschikbare optiepremies. Anders dan bij QYLD ligt de uitoefenprijs daarmee niet volgens een vaste at-the-money-regel vast.
JPMorgan spreidt de transacties bovendien over verschillende momenten. De hele strategie is daardoor niet afhankelijk van één moment in de maand waarop nieuwe opties worden geschreven.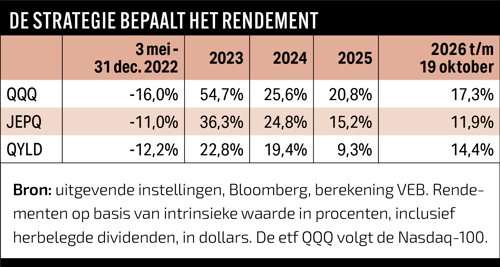
De praktijk laat het verschil zien
De Amerikaanse JEPQ bestaat sinds mei 2022. De Europese variant kwam pas in 2024 op de markt. Voor een langere vergelijking gebruiken we daarom de Amerikaanse versie, die technisch iets anders is opgebouwd maar dezelfde beleggingsgedachte volgt. De cijfers zijn dus geen historische rendementen van de Europese etf’s.
De vergelijkingsbasis biedt verschillende inzichten. Sinds de start van JEPQ kregen beleggers meteen uiteenlopende beurs-omstandigheden voorgeschoteld.
Tijdens het resterende deel van de bearmarkt in 2022 beperkten beide covered-call-fondsen het verlies duidelijk. Al hield JEPQ het beste stand.
In het daaropvolgende herstel werd de keerzijde zichtbaar. De bekende Nasdaq-etf met ticker QQQ steeg in 2023 bijna 55 procent. JEPQ kwam tot 36 procent en QYLD bleef met ongeveer
23 procent ver achter.
Ook 2024 is interessant. JEPQ hield de Nasdaq toen vrijwel bij. Een covered-call-strategie hoeft dus niet ieder positief beursjaar achter te blijven. Een geleidelijke stijging kan goed samengaan met het innen van optiepremies. Vooral bij plotselinge, krachtige rally’s wordt de gemiste koerswinst pijnlijk.
Omgerekend in euro’s loopt het totaalverschil inmiddels flink op. Wie bij de introductie van JEPQ omgerekend 10.000 euro had ingelegd en alle uitkeringen had herbelegd, zou op 19 oktober 2026 grofweg 21.720 euro hebben met QQQ. Bij JEPQ was dat ongeveer 18.310 euro en bij QYLD circa 15.080 euro.
Kleinere koersuitslagen
Covered-call-etf’s kunnen nuttig zijn voor beleggers die bewust inkomen uit hun portefeuille willen halen. Zij krijgen regelmatig geld uitgekeerd en de koers-uitslagen zijn doorgaans kleiner dan bij een gewone aandelen-etf.
Maar die inkomstenstroom heeft een prijs. Vooral een strategie die at-the-money-calls verkoopt, kan tijdens een langdurig opgaande markt flink achterblijven. Voor een belegger die een lange horizon heeft, alle uitkeringen herbelegt en bovenal maximaal totaalrendement nastreeft, ligt zo’n strategie minder voor de hand.
Wie alleen naar de uitkering kijkt, ziet maar de helft van het verhaal. Optiepremies en uitkeringen variëren met de marktomstandigheden en het uitkeringsbeleid van het fonds. Voor de langetermijnbelegger telt uiteindelijk wat koerswinst en uitkeringen samen opleveren.
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |