De luxeproducten van Hermès behoren tot de absolute wereldtop en de vermogende klanten van het Franse concern zijn relatief ongevoelig voor economische tegenwind. Toch zijn er ook risico’s: onvoorspelbare vraag uit China, kostbare winkeluitbreidingen en de sterke afhankelijkheid van één merk.
Fotografie: ©ANP/AFP
Ter illustratie van de merksterkte: sommige handtassen mogen uitsluitend op uitnodiging van Hermès zelf worden gekocht, met prijzen die al snel 25.000 euro bedragen. Om voor zo’n uitnodiging in aanmerking te komen, wordt een klant geacht al een meervoud van dat bedrag bij Hermès te hebben gespendeerd. Uiteraard kun je een tas ook tweedehands op een veilingsite kopen, maar daar liggen de prijzen gemiddeld op het dubbele van de prijs waarvoor Hermès ze zelf in gelimiteerde oplage verkoopt.
Lederwaren vormen de belangrijkste productcategorie. Daarnaast bestaat het aanbod uit parfums, horloges, sieraden, riemen, hoeden, handschoenen, schoenen en kleding.
Hermès is verticaal geïntegreerd. Het heeft een groot deel van de productieketen in eigen hand, van de inkoop en bewerking van materialen tot de productie en verkoop van de eindproducten. Ook zijn vakmensen leidt het bedrijf zelf op.
Schaarstecreatie
Hermès heeft zo’n driehonderd winkels wereldwijd, waarbij Azië goed is voor circa 50 procent van de omzet. Europa neemt zo’n 25 procent voor haar rekening en Amerika 20 procent. De resterende procenten worden vooral in het Midden-Oosten behaald, waar de omzet recent onder druk staat vanwege de geopolitieke conflicten in de regio.
Hermès is een typisch voorbeeld van een onderneming met een economische slotgracht. De productie van iconische lederwaren als de Birkin- en Kelly-tassen is gelimiteerd. Hermès stelt zelf dat het de enorme vraag niet kan bijbenen door een tekort aan vakmensen, maar hier lijkt bovenal sprake van een bewuste strategie van schaarstecreatie.
Menselijk kapitaal
Dankzij de verticaal geïntegreerde keten behoudt Hermès volledige controle over kwaliteit en prijsstelling. De productie vindt grotendeels in Frankrijk zelf plaats.
Over een omzet van 16,1 miljard euro werd het voorbije jaar een fraaie nettomarge gerealiseerd van maar liefst 28 procent. De beurswaarde bedraagt 134 miljard euro en de balans is solide, met 2,3 miljard euro aan schuld tegenover 12,3 miljard euro aan liquide middelen. Hermès probeert in zwakkere periodes geen mensen te ontslaan. Vanwege de tijd, de moeite en het geld dat in het opleiden van personeel is geïnvesteerd, wordt ontslag gezien als verkwanseling van kapitaal.
Kansen en risico’s
Kansen liggen voor Hermès vooral in het meeliften op de groei van het aantal superrijken wereldwijd. Uiteraard mits het merk zijn exclusieve status behoudt.
De bredere luxemarkt krimpt al enige tijd en verloor sinds 2022 wereldwijd zo’n zeventig miljoen klanten. Vooral de vraag van zogeheten ‘aspirationele consumenten’ viel terug: prijsgevoelige klanten voor wie luxeproducten grote, incidentele uitgaven zijn.
Hermès leunt echter vrijwel volledig op haar allerrijkste clientèle. Dit maakt het bedrijf ook kwetsbaar, mocht het bestedingspatroon bij deze absolute top veranderen. Het impliceert daarnaast dat een algemeen herstel van het consumentensentiment Hermès vermoedelijk maar beperkt extra omzet oplevert.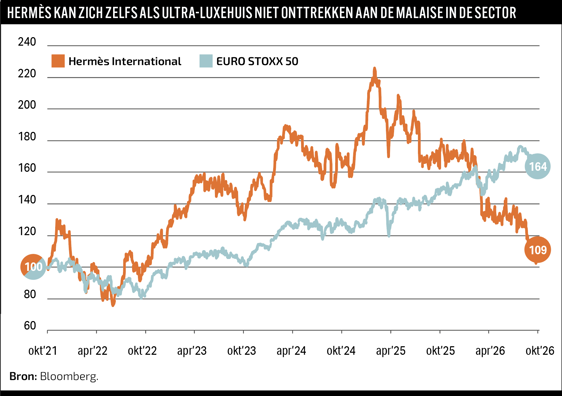
Vlaggenschepen
Hermès zet steeds meer in op grotere, kostbare flagship stores met een breed assortiment. Het aantal filialen groeit nauwelijks, maar de grotere locaties vergen wel forse investeringen. Om die terug te verdienen, moeten vermogende klanten er voldoende blijven besteden.
Ook de zwakke Chinese vastgoedmarkt vormt een risico. Dalende vastgoedwaarden kunnen het vermogen en vertrouwen van Chinese klanten aantasten en hun koopgedrag beïnvloeden.
Daarnaast moet worden opgemerkt dat Hermès afhankelijk is van een enkel merk, al gaat het wel om een uitzonderlijk sterk en waardevol merk.
Bij luxeconcern LVMH is sprake van vele merken, maar die staan allemaal wel wat lager gepositioneerd dan Hermès.
Familiebedrijf
Bestuursvoorzitter Axel Dumas behoort tot de zesde generatie van de oprichtersfamilie. Dumas studeerde aan Harvard Business School en werkte jarenlang in de bancaire sector voordat hij bij Hermès instroomde. Zijn primaire doelstelling is niet zozeer het sturen op kwartaalcijfers, maar op het gezond overdragen van het bedrijf aan de zevende generatie. Afstammelingen van de oprichters bezitten nog zo’n twee derde van de aandelen.
Hermès kent structureel een mooie winstgevendheid, maar de earnings yield (zie kader) is met 5,4 procent niet bijster hoog. Gezien het uitzonderlijk sterke merk en de gunstige vooruitzichten, is hier toch sprake van een mooie aanbieding. Iets waar Hermès zelf overigens nooit aan doet.
Over de auteur
Hendrik Oude Nijhuis is een expert op het gebied van waarde-beleggen en auteur van de bestseller: ‘Leer beleggen als Warren Buffett – zijn beleggingsstrategie in theorie & praktijk’ (www.beterinbeleggen.nl)
De auteur bezit geen aandelen Hermes.
| Hendrik Oude Nijhuis kijkt net als Warren Buffett graag naar de volgende waarderingsmaatstaven: |
|
Return on invested capital (ROIC) Earnings Yield (EY) |