Wie spaargeld bij zijn huisbank parkeert, krijgt vaak niet meer dan 1,25 tot 1,50 procent rente. Dat kan beter. Een beetje shoppen levert al snel honderden euro’s per jaar op.
©PETER HILZ / ANP
Een renteverschil van 0,75 procentpunt levert op 50.000 euro spaargeld al 375 euro per jaar op. Daar staat soms iets tegenover: minder flexibiliteit, extra administratie of een buitenlands depositogarantiestelsel. Waar valt zonder veel risico nog extra rente te halen?
1. Switch van spaarrekening
Bij de Nederlandse grootbanken ligt de vrij opneembare spaarrente momenteel rond 1,25 tot 1,50 procent. Andere Nederlandse banken betalen structureel meer. Zo biedt Anadolubank 1,90 procent en Ayvens Bank 1,85 procent.
In de jacht op spaargeld stunten veel banken daarnaast met tijdelijke actierentes. Die kunnen een stuk hoger liggen, maar gelden vaak maar enkele maanden of onder specifieke voorwaarden. Reken een actierente altijd terug naar wat die over een heel jaar oplevert en kijk ook naar het tarief daarna.
Neem Nexent Bank. Nieuwe klanten krijgen drie maanden 3,10 procent rente. Daarna geldt het reguliere tarief van 1,25 procent. Wie een jaar lang hetzelfde bedrag laat staan, komt daarmee uit op gemiddeld zo’n 1,72 procent rente.
Bij Bunq zit de beperking niet in de looptijd, maar in het bedrag waarover de hogere rente wordt vergoed. Nieuwe klanten ontvangen 3,11 procent rente over maximaal 100.000 euro, tot de eerstvolgende halfjaarlijkse vaststelling van hun persoonlijke spaardrempel. Daarna geldt de bonusrente alleen over het bedrag boven die drempel, die is gebaseerd op het hoogste spaarsaldo in de voorafgaande zes maanden. Over het bedrag daaronder geldt een lagere rente van 1,51 tot 1,61 procent.
Anadolubank, Garanti BBVA en Nexent Bank zijn van Turkse oorsprong, maar hun Nederlandse spaarrekeningen vallen onder het Nederlandse depositogarantiestelsel. Spaargeld is daarmee in beginsel tot 100.000 euro per persoon per bank beschermd. Bij een gezamenlijke rekening kan dat oplopen tot 200.000 euro.
Let er wel op dat de garantie per bankvergunning geldt. Wie spaargeld spreidt over verschillende merken die onder dezelfde bankvergunning vallen, vergroot zijn bescherming dus niet.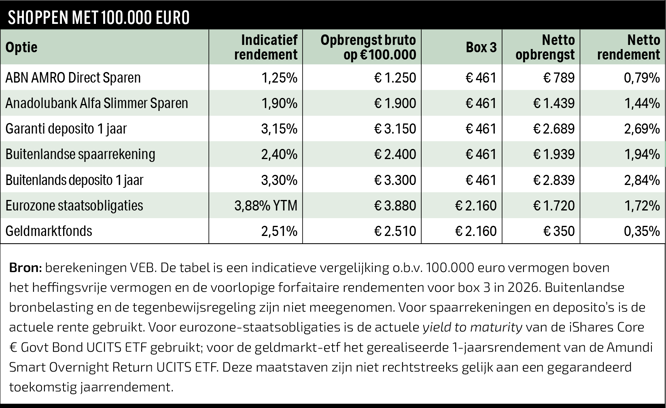
2. Zet geld vast
Wie (een deel van) zijn spaargeld langere tijd kan missen, kan met een deposito meer rente krijgen. ABN AMRO betaalt momenteel 2,25 procent voor één jaar en Rabobank 1,85 procent. Kleinere Nederlandse banken bieden hogere tarieven. Nexent Bank zit rond 3,25 procent, Anadolubank op 3,30 procent en Garanti op 3,15 procent.
Je geld veel langer vastzetten levert momenteel opvallend weinig extra op. Bij Garanti stijgt het tarief van 3,15 procent voor één jaar naar 3,40 procent voor vijf jaar. Bij ABN AMRO loopt de rente over dezelfde looptijden op van 2,25 naar 2,75 procent. Dat beperkte verschil kan erop wijzen dat banken rekening houden met lagere rentes in de komende jaren.
Voor de spaarder heeft langer vastzetten twee kanten. Daalt de rente inderdaad, dan blijft het afgesproken tarief gedurende de looptijd staan. Stijgt de rente onverwacht, dan profiteer je niet mee van nieuwe, hogere depositorentes. Daar komt bij dat tussentijds opnemen meestal niet kan, of alleen onder strikte voorwaarden. Ook geldt soms een minimale inleg.
Bij grotere bedragen is soms meer mogelijk. Wie enkele tonnen wil vastzetten, kan vragen of een hoger tarief beschikbaar is. Private banken werken bij zulke deposito’s soms mt individuele tarieven.
3. Kijk over de grens
Nederlandse spaarders kunnen rechtstreeks terecht bij buitenlandse aanbieders, zoals het Spaanse Openbank en het Duitse Trade Republic, of gebruikmaken van een bemiddelingsplatform als Raisin. Vrij opneembare Europese spaarrekeningen bieden momenteel tot ongeveer 2,4 procent rente. Voor een deposito van één jaar is rond de 3,3 procent mogelijk. Het verschil met de Nederlandse grootbanken is daarmee aanzienlijk. Ten opzichte van kleinere Nederlandse banken is de winst beperkter.
Bij een buitenlandse bank loopt de uitbetaling via het garantiestelsel van het land waar de bank zijn vergunning heeft. Binnen de EU zijn de regels grotendeels gelijkgetrokken: spaargeld is in beginsel tot 100.000 euro per persoon per bank beschermd. DNB waarschuwt wel dat het bij een buitenlandse bank langer kan duren voordat spaarders hun geld terugkrijgen en dat de procedure minder eenvoudig kan zijn.
Dat buitenlandse garanties niet altijd probleemloos functioneren bleek in 2008. Het IJslandse depositogarantiestelsel kon Nederlandse spaarders bij Icesave niet zelf uitbetalen. Om te voorkomen dat zij jaren op hun geld moesten wachten, schoot de Nederlandse Staat zo’n 1,3 miljard euro voor. Sindsdien zijn de Europese depositogarantieregels aangescherpt.
Een ander aandachtspunt is de buitenlandse bronbelasting die een deel van het rentevoordeel kan wegnemen. In Duitsland, Frankrijk en Italië wordt voor Nederlandse spaarders doorgaans geen bronbelasting op rente ingehouden. Portugal en Letland daarentegen houden, na het aanleveren van bewijs dat je fiscaal in Nederland woont, 10 procent van de rente in.
Wordt te veel belasting ingehouden, dan kan terugvragen bij de buitenlandse fiscus nodig zijn. Dat is soms complex, en bij een beperkt rentevoordeel nauwelijks de moeite waard.
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |