Topman Wael Sawan stelt hoge eisen aan iedere dollar die Shell investeert. Zijn aanpak werpt vruchten af. Shell is op de beurs meer waard geworden, al hebben de gestegen olieprijzen daar flink aan bijgedragen. Maar die hogere beurskoers maakt ook de inkoop van eigen aandelen steeds duurder. Toch voert Shell de inkopen juist op. Hoe lang blijft dat verstandig?
‘Ik wil uw vrijgevigheid niet bekritiseren, maar ik begrijp het besluit niet goed.’ Met die woorden stelde een analist topman Sawan tijdens de presentatie van de derdekwartaalcijfers een lastige vraag. Waarom koopt Shell voor miljarden extra eigen aandelen in, terwijl de beurskoers flink is gestegen?
Een halfjaar eerder had het concern het inkoopprogramma juist teruggeschroefd. Topman Wael Sawan wilde voorkomen dat het concern op het hoogtepunt van de oliecyclus te veel eigen aandelen zou kopen. Shell beperkte de nieuwe inkopen tot 3 miljard dollar.
Het extra geld werd toen achter de hand gehouden, in de hoop later tegen lagere koersen meer eigen aandelen te kunnen inkopen.
Bij de presentatie van de derdekwartaalcijfers vorige week lag de beurskoers zo’n 20 procent hoger dan in mei. Toch kondigde Shell een nieuw inkoopprogramma van 5 miljard dollar aan. De analist waarschuwde voor het procyclische karakter van aandeleninkoop, dat hij een ‘suikerrush’ noemde. Bij hoge olieprijzen stroomt het geld binnen, maar dreigt Shell ook zijn eigen aandelen tegen hoge koersen in te kopen. "Waarom niet meer dividend uitkeren?”, vroeg de analist zich af.
Sawan erkende dat hij de olieprijs verkeerd had ingeschat. In mei dacht hij dat de prijsstijging door de oorlog met Iran tijdelijk zou zijn. Maar het conflict en de verstoring van de olieaanvoer hielden langer aan dan verwacht. Inmiddels rekent Sawan op langdurig hogere olieprijzen.
“Heilig”
Financieel directeur Sinead Gorman gaf vervolgens een inkijkje in de rekensom achter het besluit. Door de hoge olie- en gasprijzen stroomt er momenteel zoveel geld binnen dat Shell volgens Gorman meer aandelen moest inkopen om bij zijn eigen uitkeringsdoelstelling in de buurt te blijven.
Shell wil over de oliecyclus 40 tot 50 procent van zijn operationele kasstroom aan aandeelhouders teruggeven. Die afspraak is volgens Gorman ‘heilig’. Zonder de extra 2 miljard dollar aan inkopen zou Shell richting 30 procent zakken. Hoeveel het concern precies moet uitkeren, blijft volgens haar ‘more of an art than a science’.
Bij hoge olieprijzen mikt Shell bewust op de onderkant van die bandbreedte, zei Sawan. Maar omdat er zo veel operationele kasstroom binnenkomt, vallen de aandeleninkopen alsnog fors hoger uit. Dat betekent niet dat Shell voortaan ieder kwartaal voor 5 miljard dollar aandelen inkoopt. Bij een lagere kasstroom kan het bedrag weer omlaag.
Hoeveel Shell inkoopt, hangt dus vooral af van hoeveel geld er binnenkomt. Of de aandelen nog goedkoop zijn, is een andere kwestie.
De les uit 2020
Sinds de Tweede Wereldoorlog had Shell zijn dividend niet meer verlaagd. In april 2020 gebeurde het alsnog. De olieprijs was tijdens de coronacrisis ingestort en Shell verlaagde het kwartaaldividend van 47 naar 16 dollarcent per aandeel. Bijna twee derde ging eraf.
Sindsdien is Shell voorzichtiger. Het dividend groeit in principe met zo’n 4 procent per jaar. Wat Shell daarnaast uitkeert, gaat vooral naar aandeleninkoop. Die kan het concern bij een lagere olieprijs eenvoudig terugschroeven, zonder opnieuw in het dividend te snijden.
Shell koopt liever aandelen in dan het dividend fors te verhogen 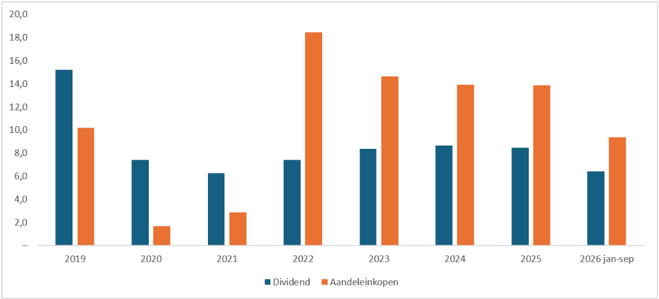
Bron: Shell, jaarverslagen 2019–2025 en kwartaalcijfers 2026 (eerste negen maanden). Bedragen in USD.
“Koopjesjager”
Onder Wael Sawan, die begin 2023 aantrad, kreeg Shells voorkeur voor aandeleninkoop een extra reden. De topman vond de eigen aandelen fors ondergewaardeerd. Zolang beleggers de waarde van Shell onvoldoende zagen, kon het concern zelf goedkoop stukken van de beurs halen.
Sawan haalt de eerdere inkopen graag aan om zijn beleid te verdedigen. In mei rekende hij analisten voor dat Shell in vier jaar voor 65 miljard dollar aan eigen aandelen had ingekocht. Afgezet tegen de latere beurskoers leverde dat volgens hem een jaarlijks rendement van ruim 20 procent op. Shell was een echte ‘koopjesjager’, vond hij. Dat rendement is achteraf berekend, op basis van de gestegen beurskoers. Het zegt weinig over wat nieuwe inkopen bij de huidige koers zullen opleveren.
Wie de historische inkoopprijzen bekijkt, ziet inderdaad dat Shell vaak goedkoop heeft toegeslagen. Al vonden de voordeligste aankopen plaats vóór Sawans aantreden.
In 2020 en 2021 betaalde Shell gemiddeld minder dan 21 euro per aandeel. Het ging toen wel om relatief bescheiden inkoopbedragen. Ook in 2022, toen het concern voor ruim 18 miljard dollar aandelen inkocht, lag de gemiddelde aankoopprijs met 25,80 euro nog ver onder de koers van eind oktober.
De overblijvende aandeelhouders kregen zo voor weinig geld een groter belang in Shell. Onder Sawan gingen de inkopen door, maar werden de aandelen geleidelijk duurder. In de eerste negen maanden van 2026 betaalde Shell gemiddeld 37,10 euro per aandeel.
Shell sloeg jarenlang goedkoop in, maar de koers loopt op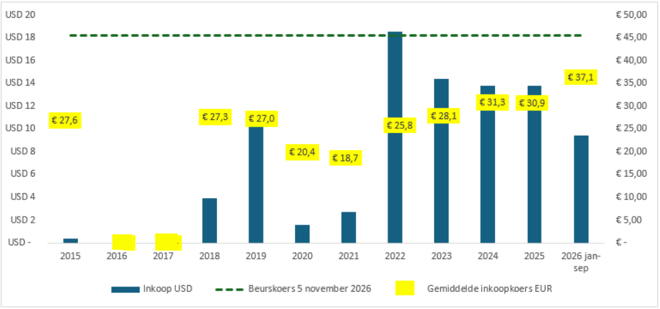
Bron: Shell, jaarverslagen 2015–2025 en kwartaalcijfers 2026 (eerste negen maanden). Gemiddelde aankoopprijzen omgerekend naar euro’s.
Hoe goedkoop is Shell nog?
In mei erkende Gorman al dat Shell nog altijd ondergewaardeerd was, maar minder sterk dan voorheen. De beurskoers is sindsdien verder opgelopen. Sawan vindt zijn eigen aandelen desondanks nog altijd goedkoop. Shell is door betere prestaties en investeringen zelf ook meer waard geworden, stelt hij.
Bovendien wordt Shell (4,6x) op basis van maatstaven als de ondernemingswaarde ten opzichte van de bedrijfswinst (ebitda) nog altijd aanzienlijk lager gewaardeerd dan de Amerikaanse aartsrivalen ExxonMobil (6,9x) en Chevron (6,3x).
Toch zien analisten minder koerspotentieel dan voorheen. In de afgelopen tien jaar lag het gemiddelde koersdoel van analisten circa 20 procent boven de beurskoers. Eind oktober, toen Shell een nieuw inkoopprogramma van 5 miljard dollar aankondigde, was dat verschil vrijwel verdwenen.
Na de recente koersdaling tot ongeveer 45 euro is de afstand weer opgelopen tot circa 10 procent. Dat ligt nog altijd ruim onder het historische gemiddelde. Shell noemt geen waarderingsgrens waarboven het stopt met inkopen.
Na koersstijging zien analisten minder potentieel voor Shell 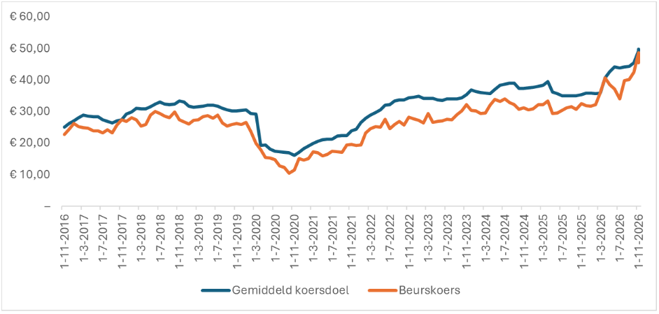
Bron: Bloomberg. Gemiddeld koersdoel van analisten.
Sinds eind 2020 heeft Shell bijna 27 procent van zijn aandelenbestand opgeslokt, waarmee het vooropliep onder de vijf grote westerse olieconcerns.
De hoge beurskoers maakt verdere krimp van het aandelenbestand een stuk duurder. Voor hetzelfde bedrag kan Shell nu minder dan de helft zoveel aandelen inkopen als bij een koers van 20 euro. Bovendien gaf het concern voor de overname van ARC Resources dit jaar meer nieuwe aandelen uit dan het in de eerste negen maanden had ingetrokken. Per saldo stonden er eind september zelfs bijna 11 miljoen méér Shell-aandelen uit dan in januari.
| Shell stelt eisen aan alles, behalve aan zichzelf |
|
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |