Uber begon ooit met het aanbieden van taxidiensten, maar volgens hedgefondsmiljardair Bill Ackman wordt daar op de beurs nog nauwelijks waarde aan toegekend. De grijze Amerikaan met jongensachtig voorkomen vindt de angst voor robotaxi’s overtrokken. Toch kunnen zelfrijdende taxi’s de positie van Uber verzwakken en het bedrijf dwingen miljarden te investeren.
Tegenwoordig is Uber veel meer dan een app voor het bestellen van een taxi. Via Uber Eats kunnen klanten ook maaltijden en boodschappen laten bezorgen. Afgelopen kwartaal lag de waarde van die bestellingen bijna op hetzelfde niveau als die van de taxiritten. Uber heeft ook nog een bescheiden vrachtdivisie.
Ackman stelt in zijn brief aan aandeelhouders voor om de bezorgactiviteiten op dezelfde manier te waarderen als die van concurrent DoorDash. Dan blijft er volgens hem weinig waarde over voor de taxidienst. Een eenvoudige rekensom maakt zijn punt duidelijk. Neem de winstverwachting voor volgend jaar en de taxitak komt uit op een waarde van slechts vier keer de verwachte ebitda (zie kader).
Taxiconcurrent Lyft wordt gewaardeerd op ruim zes keer de verwachte ebitda. Toch groeit het aantal ritten bij Lyft veel minder hard en ligt de winstmarge flink onder die van marktleider Uber. Pershing Square, het beursgenoteerde fonds van Ackman, bezit vanwege de lage waardering voor 2,1 miljard dollar aan Uber-aandelen. Dat was aan het eind van het kwartaal 14 procent van het fondsvermogen.
Ackman vindt de lage waardering maar lastig te rijmen met de groeikansen bij Uber. Volgens de hedgefondsmanager kan de winst de komende jaren minstens 25 procent per jaar stijgen. Beleggers laten zich volgens hem te veel afschrikken door de komst van robotaxi’s. “Het risico van zelfrijdende voertuigen is minimaal”, aldus Ackman.
1. Waarom denkt Ackman dat de markt het mis heeft?
Tijdens de vorige week gehouden kwartaalcall legde Pershing Squares chief investment officer Ryan Israel uit dat hij robotaxi’s toch vooral ziet als een kans voor Uber. Volgens Uber gebruikten in het afgelopen kwartaal 215 miljoen mensen maandelijks de taxi- en bezorgdiensten. Dat klantenbestand trekt aanbieders van ritten aan. Meer beschikbare auto’s verkorten vervolgens de wachttijd, waardoor klanten eerder opnieuw voor Uber kiezen. Zo versterken vraag en aanbod elkaar.
Een robotaxibedrijf dat zelfstandig vanaf nul begint, moet veel tijd en geld investeren om ook dergelijke netwerkeffecten te behalen. Met een kleine vloot kan dat lange wachttijden voor klanten opleveren, terwijl de dure voertuigen – volgens schattingen van zakenbank Bernstein zomaar 30 tot 70 duizend dollar per stuk in aanschafprijs – voldoende betaalde ritten moeten maken.
“Wij verwachten niet dat zelfrijdende voertuigen uiteindelijk door slechts twee bedrijven worden gedomineerd”, aldus Israel tijdens de kwartaalcall. Naast Tesla en Waymo komen er namelijk steeds meer aanbieders op. Zoox en Motional bereiden introducties via Uber voor, Nuro werkt met autofabrikant Lucid aan een robodienst. Internationaal werkt Uber ook met Wayve, WeRide en Baidu.
Uber kan die robottaxivloten samenbrengen op haar app, aangevuld met menselijke chauffeurs tijdens piekuren. Ook als Tesla of Waymo zelfstandig klanten bedienen, kan zo een breed aanbod ontstaan. Volgens Uber maken robotaxi’s van zijn Amerikaanse partners via het platform gemiddeld ongeveer 30 procent meer ritten per dag dan rechtstreeks aangeboden voertuigen. Israel wees ook op het werk naast het rijden: schoonmaken, stallen en achtergelaten spullen terugbezorgen. Dat kost allemaal extra geld voor partijen die het zelf willen gaan doen.
Een groot deel van Ubers taxiactiviteiten, circa 60 procent van ritjes, ligt bovendien buiten de Verenigde Staten. In landen als Brazilië en India ligt de opbrengst per rit lager. Daar is een dure robotaxi lastiger rendabel te maken. Om nog maar te zwijgen over de kans dat in die landen een robotaxi veilig in het verkeer kan manoeuvreren.
2. Waarom kan Ackman ongelijk krijgen?
Meer ritten betekent echter nog niet bij voorbaat dat samenwerken met Uber winstgevender is. Het bedrijf uit San Francisco wil niet zeggen welke vergoeding het robotaxipartners vraagt. Tijdens de kwartaalcall werd wel gevraagd of zij na betaling aan Uber beter af zijn.
Financieel directeur Balaji Krishnamurthy noemde de hogere bezettingsgraad bij nieuwe aanbieders een “zeer duurzaam voordeel”. Hij gaf echter tegenover analisten niet aan welk deel van de ritprijs partners aan moeten afdragen. De extra ritten moeten uiteindelijk wel meer opleveren dan de vergoeding die Uber vraagt.
Grote aanbieders kunnen zelf klanten werven. Tesla heeft een eigen app. Waymo gaat vanaf januari 2028 ook in Austin en Atlanta rechtstreeks ritten aanbieden. Partners die wel blijven, kunnen met duizenden voertuigen ook harder onderhandelen dan een individuele chauffeur. Ook AI-agenten die ritten bestellen, zouden de rol van de app kunnen verkleinen. Dat laatste speelt voor nu echter nog geen serieuze rol, zo liet Krishnamurthy weten. In de week van Halloween werden wereldwijd op de Uber-app slechts vier taxiritten via een AI-agent besteld. Maar wat niet is, kan nog komen.
Ubers partners moeten bovendien hun plannen waarmaken. Het bedrijf verwacht eind 2026 ongeveer 700 volledig zelfrijdende voertuigen op zijn platform, ruim 2 duizend eind 2027 en tienduizenden vanaf 2028.
3. Wat kost het Uber om zijn positie te verdedigen?
Uber groeide het afgelopen decennium als simpele tussenschakel, zonder zelf een groot wagenpark te financieren. Nu voorziet het voor de komende jaren meer dan 10 miljard dollar aan kapitaal voor deelnemingen, infrastructuur en afnameverplichtingen voor voertuigen. Dat betreft dus meer dan een eigen vloot en dus nogal een verandering in het bestaande verdienmodel.
In de beginfase verwacht Uber de auto’s zelf op de balans te nemen. Externe financiers weten op dit moment nog onvoldoende wat gebruikte robotaxi’s waard zijn. Vanaf 2028 wil Uber bij grotere vloten meer kapitaal van derden aantrekken.
Uber-topman Dara Khosrowshahi wil op robotaxiritten uiteindelijk vergelijkbare ebitda-marges verdienen als op ritten met menselijke chauffeurs. Maar voor nu vergt de opbouw van zo’n robotaxivloot extra uitgaven. Uber verwacht in 2029 of 2030 een positieve resultaatbijdrage van de robotaxi-investeringen.
Uber hoeft die investeringen gelukkig niet uit een lege kas te betalen. Volgens analisten gepeild door Bloomberg groeit de vrije kasstroom van bijna 10 miljard dollar dit jaar naar 18 miljard in 2029. Dat biedt ruimte voor zowel robotaxi-investeringen en uitkeringen aan aandeelhouders. Hoeveel Uber uiteindelijk zelf in wagenparken moet steken, staat echter momenteel nog niet vast.
KADER:
Wat blijft er over voor de taxitak
Waardeer de maaltijdbezorgtak vergelijkbaar met de Amerikaanse concurrent DoorDash en de vrachttak tegen twee keer de verwachte omzet. Trek beide bedragen af van Ubers ondernemingswaarde (beurswaarde plus nettoschuld). Wat resteert voor de taxi’s? Zo redeneren analisten van zakenbank TD Cowen: 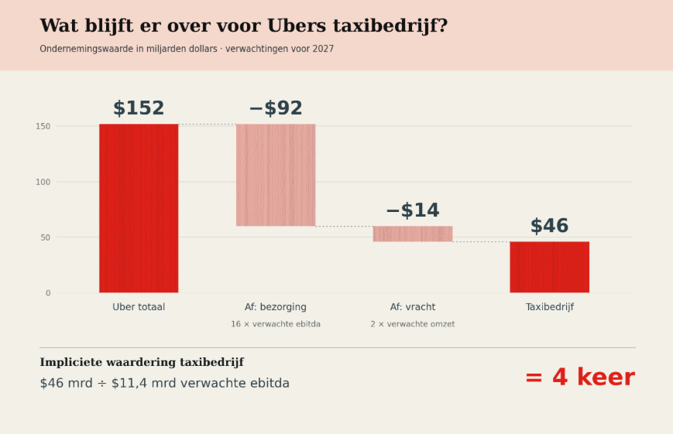
Bron: verwachte ebitda volgens consensus in Bloomberg. De peers en multiples volgens TD Cowen.
Een lagere waardering voor Uber Eats, bijvoorbeeld vanwege een minder dominante marktpositie (sommige analisten hanteren een korting), laat meer waarde over voor de taxitak. Ook twee keer de omzet voor de nauwelijks winstgevende vrachttak is een aanname, er zijn analisten die geen waarde toekennen aan deze activiteiten.