De Nederlandse grootbanken verdienen miljarden aan spaarders die genoegen nemen met een lage rente. Veel Nederlanders blijven hun bank trouw, zelfs als ze elders vele honderden euro's per jaar meer kunnen krijgen. Wat levert die honkvastheid de banken op?
“Tot nu toe zien we een gedisciplineerde markt.” Zo omschreef Ferdinand Vaandrager, financieel directeur van ABN Amro, vorige week tijdens de presentatie van de derdekwartaalcijfers de concurrentie op de Nederlandse spaarmarkt.
Een analist wilde weten hoeveel van de recente renteverhogingen van de Europese Centrale Bank (ECB) ABN Amro aan spaarders doorgeeft. De ECB verhoogde haar depositorente sinds juni in twee stappen van 2 naar 2,5 procent. Die rente ontvangen banken wanneer ze overtollig geld bij de centrale bank stallen.
Vaandrager wilde niet zeggen hoeveel daarvan bij spaarders terechtkomt, maar liet wel weten tevreden te zijn met de huidige situatie.
Die tevredenheid is niet zo vreemd. Zowel ABN Amro als ING hebben hun reguliere spaarrentes sinds juni niet verhoogd. Bij beide banken ontvangt iemand met pakweg 20 duizend euro aan vrij opneembaar spaargeld respectievelijk 1,25 en 1,13 procent rente. Rabobank verhoogde de rente wel, maar met slechts 0,1 tot 0,2 procentpunt, afhankelijk van het spaarsaldo. Daar ontvangt diezelfde spaarder nu gemiddeld 1,55 procent.
De Autoriteit Consument & Markt (ACM) constateerde enkele jaren geleden al dat het aannemelijk is dat de drie grootbanken hun rentetarieven stilzwijgend op elkaar afstemmen. Ze houden elkaars rentetarieven in de gaten en volgen elkaar, in plaats van actief om spaarders te concurreren. Voor verboden prijsafspraken vond de ACM geen aanwijzingen.
Nederlandse spaarrente blijft ver achter bij ECB-rente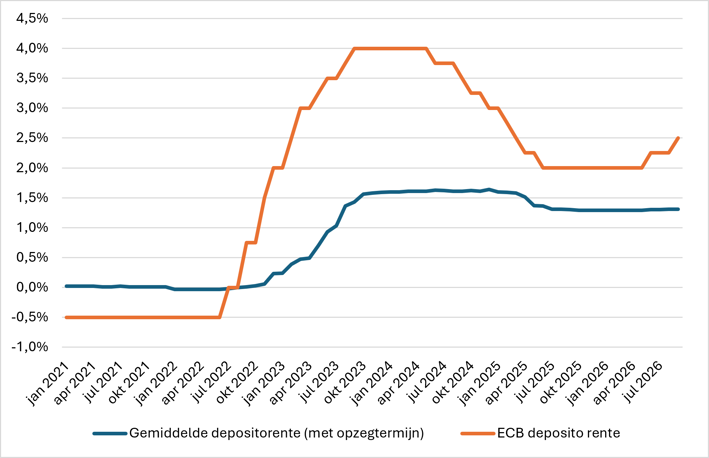
Bron: Europese Centrale Bank en De Nederlandsche Bank. Gemiddelde rente op uitstaande deposito's met opzegtermijn van Nederlandse huishoudens. Onder deze categorie vallen ook gewone, vrij opneembare spaarrekeningen.
Banken zien de rentemarges flink oplopen
Voor banken is dat verschil gunstig. Over geld dat ze bij de ECB stallen, ontvangen ze 2,5 procent rente, terwijl ze hun spaarders veel minder betalen. Dat verschil levert geld op, al staat natuurlijk niet al het spaargeld bij de ECB. Banken gebruiken het ook voor hypotheken en andere leningen, waarop de rente vaak voor langere tijd vastligt. Zo rekent ING voor nieuwe hypotheken met tien jaar rentevast inmiddels ruim 4 procent rente.
Duidelijk is wel dat de grootbanken de recente renteverhogingen nauwelijks aan hun spaarders hebben doorgegeven. ABN Amro ontkent niet dat dit de bank goed uitkomt. “De huidige marge op spaarrekeningen ligt boven het historische niveau”, erkende Vaandrager tijdens de presentatie van de derdekwartaalcijfers. Hoeveel hoger, wilde hij niet zeggen. Een geleidelijke terugkeer naar historische niveaus verwacht hij wel, maar waarschijnlijk nog niet in 2027.
Ook ING verwacht voorlopig goed te blijven verdienen aan spaargeld. Volgens financieel directeur Ida Lerner profiteert de bank van de beperkte concurrentie om spaarders. Daarnaast lopen oude afspraken af waarmee ING zich tegen renteveranderingen beschermt. Nieuwe afspraken leveren bij de hogere rente meer op. ING verwacht daardoor over 2026 gemiddeld 1,1 procentpunt marge op klantdeposito's.
De hogere marktrentes zijn ook terug te zien in de opgelopen rentemarges van de drie grootbanken. Die algemene netto rentemarge laat zien hoeveel een bank aan rentebaten overhoudt na aftrek van rentelasten, afgezet tegen het balanstotaal. Daarin spelen ook de kredietverlening, renteafdekkingen en buitenlandse activiteiten een rol.
Rentemarge van de Nederlandse grootbanken is opgelopen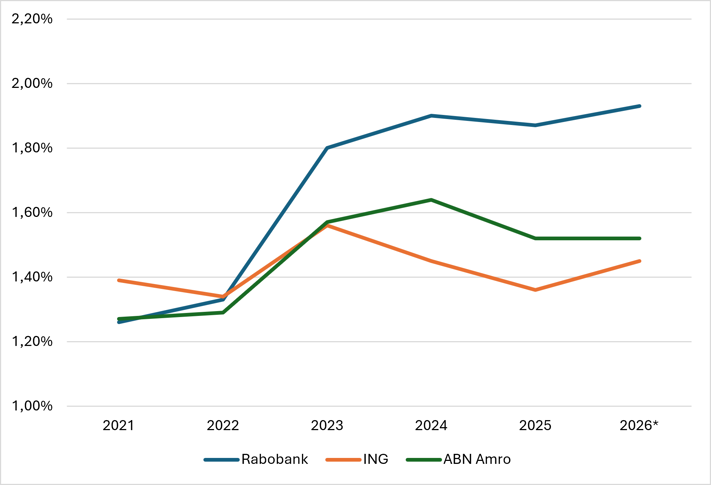
Bron: publicaties Rabobank, ING en ABN AMRO. *2026 op basis van de meest recente gepubliceerde algemene rentemarge. Voor ABN Amro en ING betreft dit de eerste negen maanden van 2026, voor Rabobank het eerste halfjaar van 2026.
Honderden miljarden euro aan spaargeld is loyaal
Ondanks de relatief lage spaarrente blijven Nederlanders volop sparen. Begin 2021 stond er nog ongeveer 400 miljard euro op Nederlandse spaarrekeningen. Inmiddels is dat opgelopen tot ruim 550 miljard euro.
Het gros van de vrij opneembare spaartegoeden staat bij de drie grootbanken. Volgens onderzoek van adviesbureau PwC staat maar liefst 86 procent van de huishoudensdeposito's bij Nederlandse banken met een opzegtermijn van maximaal drie maanden bij ING, ABN Amro en Rabobank.
Die dominante positie wordt mede in stand gehouden door de trouw van Nederlandse spaarders. Volgens de ACM is ruim een kwart van de ondervraagde spaarders nog nooit van bank gewisseld voor zijn spaarrekening. Nog eens 20 procent deed dat meer dan vijftien jaar geleden voor het laatst.
Zelfs een flink hogere rente trekt veel spaarders niet over de streep. Uit het PwC-onderzoek blijkt dat een op de drie spaarders die uitsluitend bij de grootbanken sparen, pas bij meer dan 2 procentpunt extra rente zou overwegen een rekening bij een andere bank te openen.
Nederlandse spaarpot groeit naar ruim 550 miljard euro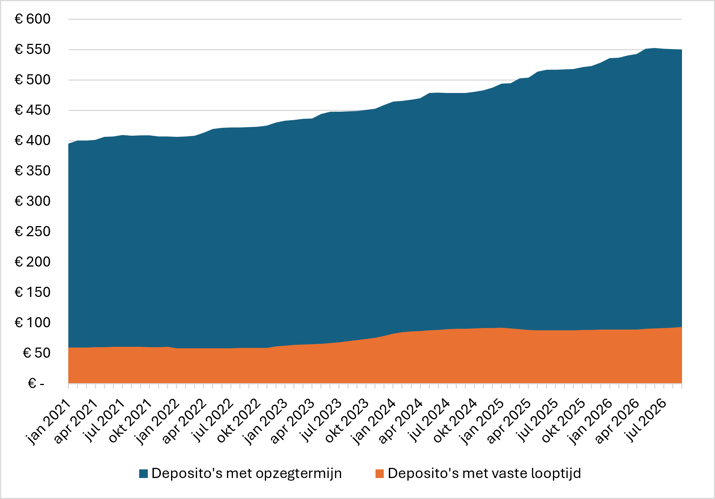
Bron: De Nederlandsche Bank. Uitstaande spaartegoeden van Nederlandse huishoudens bij Nederlandse banken. Bedragen in miljarden euro.
Die loyaliteit speelt de grootbanken in de kaart. Zolang consumenten nauwelijks overstappen, voelen de grootbanken weinig druk om hun spaarrentes te verhogen.
Dat verband komt ook naar voren uit een onderzoek dat De Nederlandsche Bank (DNB) deze zomer publiceerde. Banken in sterk geconcentreerde markten geven veranderingen in marktrentes minder sterk door aan spaarders. Ook blijkt dat in markten waar consumenten vaker overstappen, renteveranderingen bij particuliere deposito's sterker doorwerken.
Meer spaarrente kost banken miljarden
Dat de grootbanken flink verdienen aan de opgelopen rente, zien we ook terug in hun winstcijfers. In 2021 boekten ING, ABN Amro en Rabobank gezamenlijk nog zo'n 10 miljard euro nettowinst. Voor dit jaar rekenen analisten op bijna 15 miljard euro.
Hoeveel een hogere spaarrente de banken zou kosten, laat zich op de achterkant van een bierviltje berekenen.
Stel dat 80 procent van de ruim 550 miljard euro aan Nederlands spaargeld bij de drie grootbanken staat, oftewel zo'n 440 miljard euro. Bij een gemiddelde rentevergoeding van 1,5 procent zouden de banken daar jaarlijks zo'n 6,6 miljard euro rente over betalen.
Zouden ze diezelfde spaarders 2,5 procent rente betalen, gelijk aan de huidige ECB-depositorente, dan stijgt die rekening naar 11 miljard euro. Dat betekent jaarlijks 4,4 miljard euro aan extra rentelasten. Bij een belastingdruk van ongeveer 25 procent zou dat de gezamenlijke nettowinst met zo'n 3,3 miljard euro drukken, ruim een vijfde van de verwachte nettowinst voor dit jaar.
Het is een grove berekening, maar de uitkomst maakt duidelijk hoeveel er op het spel staat. De trouw van Nederlandse spaarders is voor de banken miljarden waard. Voor de spaarders zelf hangt aan diezelfde trouw juist een stevig prijskaartje.
|
Waar ligt de pijngrens? |
|
• Wat voor de bank een aantrekkelijke rentemarge is, betekent voor spaarders mogelijk honderden euro's aan gemiste rente. Wie bereid is verder te kijken dan zijn vertrouwde grootbank, kan aanzienlijk hogere spaartarieven vinden. • Via spaarplatform Raisin kunnen Nederlanders bijvoorbeeld terecht bij verschillende Europese banken die momenteel 2,45 procent rente bieden op vrij opneembaar spaargeld. Bij de grootbanken ligt die vergoeding veelal rond de 1 tot 1,5 procent. • Voor iemand met 20 duizend euro spaargeld scheelt dat behoorlijk. Bij ING levert dat bedrag momenteel ongeveer 225 euro rente per jaar op, tegenover 490 euro bij een rente van 2,45 procent. • Sparen bij buitenlandse banken binnen de Europese Unie valt doorgaans onder een wettelijk depositogarantiestelsel. Dat beschermt tegoeden tot 100 duizend euro per persoon per bank. De garantie wordt uitgevoerd door het land waar de bank zijn vergunning heeft. • Spaarders moeten wel op de voorwaarden letten. Sommige landen heffen bronbelasting op de rente, waarvoor mogelijk een vrijstelling kan worden aangevraagd. Ook kan een depositogarantie worden uitgekeerd in een andere valuta dan de euro, waardoor wisselkoersrisico ontstaat. |