Toen de rente rond nul lag, was een vergoeding van circa 6 procent op Rabobank Certificaten aantrekkelijk. Na de forse rentestijging ligt dat anders. Nederlandse staatsleningen leveren inmiddels bijna 4 procent op, waardoor de extra beloning voor het risico van de certificaten tot een historisch dieptepunt is geslonken.
Ruim 4 miljard euro. Zoveel geld hebben Nederlandse huishoudens volgens De Nederlandsche Bank inmiddels in Rabobank Certificaten gestoken. Alleen in Shell en ASML zit meer particulier vermogen.
Een belangrijke verklaring voor de populariteit is de coupon, die ieder kwartaal wordt uitgekeerd. Rabobank mikt op 6,5 procent op jaarbasis over de nominale waarde van 25 euro, oftewel 1,625 euro per certificaat.
Op de Amsterdamse beurs wordt de koers uitgedrukt als percentage van die nominale waarde. Bij de huidige koers van ongeveer 108 procent (van 25 euro) kost één certificaat dus circa 27 euro. Deel de beoogde jaarvergoeding door die beurskoers en de uitkering komt uit op ongeveer 6 procent.
Dat klinkt aantrekkelijk. Maar het alternatief is sterk veranderd. Een Nederlandse staatslening met een looptijd van tien jaar levert inmiddels circa 3,7 procent op.
Dat verschil was lange tijd veel groter. Toen de certificaten in 2014 voor het eerst op de beurs werden verhandeld, leverden ze eveneens ongeveer 6 procent op. De Nederlandse tienjaarsrente lag toen rond 1 procent. Een belegger kreeg dus ongeveer 5 procentpunt extra rendement voor het risico van het certificaat. Nu is dat nog circa 2,3 procentpunt.
Risico-opslag Rabo-certificaten ligt op een historisch laag niveau 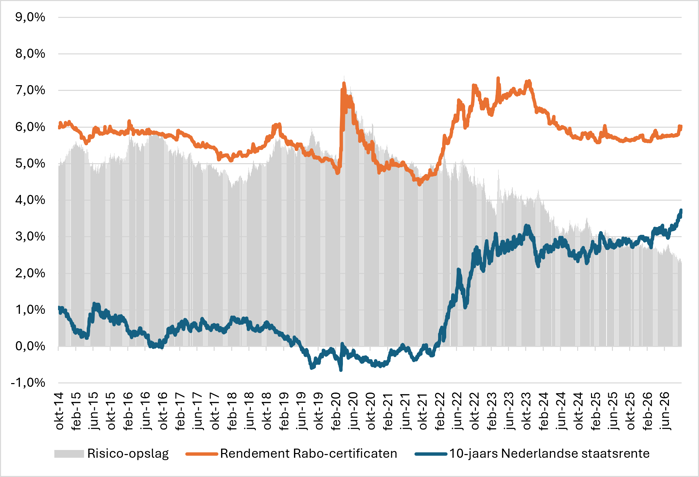
Bron: Bloomberg, Rabobank en berekeningen VEB. Rendement op Rabo-certificaten berekend op basis van de beoogde jaarlijkse vergoeding en de beurskoers. Risico-opslag is het verschil in rendement tussen een certificaat en de Nederlandse tienjaarsobligatie.
Die opslag is er niet voor niets. De certificaten tellen mee als CET1, het bufferkapitaal dat als eerste verliezen opvangt als een bank in de problemen komt. Certificaathouders staan daardoor lager in rang dan gewone obligatiehouders en lopen meer risico. Rabobank noemt de certificaten dan ook zijn meest achtergestelde kapitaalinstrument.
Ook de vergoeding is niet gegarandeerd. Het bestuur mag op eigen houtje besluiten minder of helemaal niets uit te keren. Dat bleek in coronajaar 2020 geen papieren risico, toen de Europese Centrale Bank banken opriep voorzichtig te zijn met dividenduitkeringen. Rabobank zette de reguliere contante betalingen abrupt stil. Later werden certificaathouders – onder meer na een oproep hiertoe van de VEB – gecompenseerd met nieuwe certificaten.
Dikker stootkussen
Dat beleggers met een kleinere risico-opslag genoegen nemen, is wel te verklaren. Rabobank heeft veel meer kapitaal om verliezen op te vangen. De CET1-ratio, een maatstaf voor die buffer, steeg van ongeveer 12 procent in 2015 naar ruim 20 procent medio 2026. De bank mikt zelf op een percentage van minimaal 14 procent.
In euro’s komt het CET1-kapitaal inmiddels uit op ruim 51 miljard euro. Ter vergelijking: de externe certificaten vertegenwoordigen tegen de huidige koers ongeveer 7,5 miljard euro (nominaal 6,9 miljard euro). Dat is aanzienlijk minder dan de kapitaalruimte boven een CET1-ratio van 14 procent. Een mogelijke terugkoop vereist overigens toestemming van de toezichthouder.
Rabobank heeft bijna 16 miljard euro kapitaal boven eigen ambitie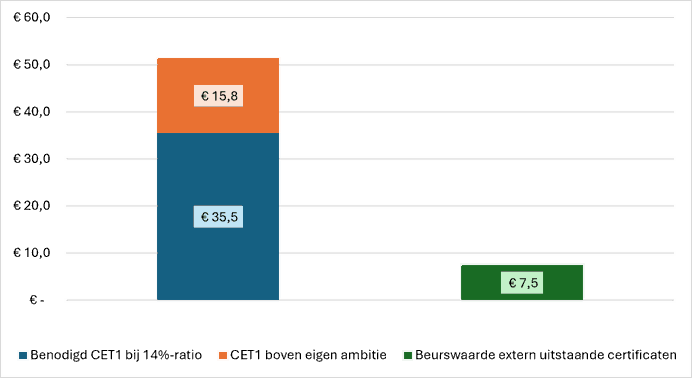
Bron: publicaties Rabobank en berekeningen VEB. Bedragen in miljarden euro’s.
Steeds kleinere hap uit de winst
Niet alleen de balans is degelijker, ook de winstgevendheid van de bank is fors verbeterd. De jaarlijkse betaling aan externe certificaathouders bedraagt ongeveer 450 miljoen euro, terwijl Rabobank de afgelopen jaren rond 5 miljard euro winst boekte.
Voor de coronaperiode ging ongeveer één op iedere vijf euro winst naar certificaathouders. Tegenwoordig is dat ongeveer één op tien. De kans dat de vergoeding door tegenvallende winst onder druk komt, is daarmee duidelijk kleiner geworden.
Certificaatvergoeding vraagt steeds kleiner deel van Rabobanks winst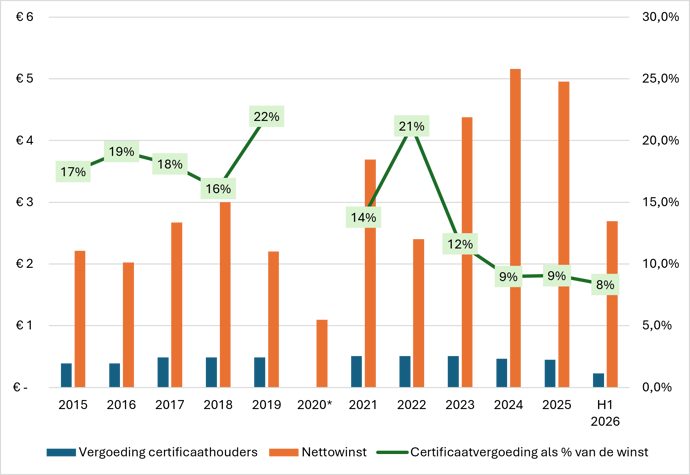
Bron: publicaties Rabobank en berekeningen VEB. *Voor 2020 is geen percentage opgenomen. Rabobank staakte dat jaar de contante betalingen en compenseerde certificaathouders later met nieuwe certificaten, waardoor het jaar niet goed vergelijkbaar is. Bedragen in miljarden euro’s.
Ook hoger gerangschikt bankkapitaal levert circa 6 procent op
Het rendement op de certificaten kan ook worden vergeleken met wat professionele beleggers vragen voor ander risicovol bankkapitaal: zogenoemde Additional Tier 1-obligaties, meestal AT1’s of coco’s genoemd. Deze markt is vooral het domein van institutionele beleggers. Grote uitgiftes kennen vaak een minimale inleg van 200 duizend euro.
Een coco is een eeuwigdurende, diep achtergestelde obligatie die verliezen kan opvangen als een bank in problemen komt. De coupon kan dan worden geschrapt en de hoofdsom kan zelfs geheel of gedeeltelijk worden afgeschreven of, afhankelijk van de voorwaarden, worden omgezet in aandelen. Juist daarom mogen banken deze leningen meetellen als bufferkapitaal.
Eeuwigdurend betekent niet dat zo’n lening altijd blijft uitstaan. Banken mogen coco’s meestal na enkele jaren tegen de nominale waarde terugkopen, oftewel ‘callen’. Dat gebeurt vaak bij de eerste mogelijkheid, maar is niet verplicht. Gebeurt dat wel, dan is de yield-to-call het rendement dat een belegger tot die eerste terugkoop behaalt.
Rabobank haalde in april nog 750 miljoen euro op met zo’n AT1. De lening betaalt tot 2033 een vaste coupon van 5,5 procent en kan dat jaar voor het eerst worden teruggekocht. Daarmee lijkt het instrument op de certificaten: beide zijn eeuwigdurend, tellen mee als verliesabsorberend bankkapitaal en de vergoeding is niet gegarandeerd.
Er is wel een belangrijk verschil. De AT1 staat hoger in de rangorde. Gaat het echt mis, dan vangen certificaathouders de eerste klap op en daarna pas de AT1-beleggers.
Ook ABN AMRO en ING brachten recent vergelijkbare AT1’s uit met een eerste call in 2033. Als de banken deze leningen dan terugkopen, ligt het rendement tot dat moment rond 6,0 tot 6,2 procent. Dat is niet één op één vergelijkbaar met het lopende rendement op de eeuwigdurende Rabobank Certificaten. Wel laat het zien dat hoger gerangschikt bankkapitaal momenteel ongeveer evenveel oplevert.
Coco’s leveren evenveel of iets meer op dan Rabo-certificaten
|
Instrument |
Eerste call |
Actueel rendement* |
|
Rabo-certificaat |
Oneindig |
6,0% |
|
Rabobank AT1 (april 2026) |
2033 |
6,0% |
|
ABN AMRO AT1 (februari 2025) |
2033 |
6,2% |
|
ING AT1 (februari 2026)** |
2033 |
6,2% |
Bron: Bloomberg, berekeningen VEB. *Lopend rendement tegen de koers per 30 september 2026. Voor de Rabobank Certificaten is het lopende rendement weergegeven. Voor de AT1’s is het rendement tot de eerste call weergegeven, waarbij wordt aangenomen dat de bank de lening dan terugkoopt. **ING omgerekend van dollar naar eurobasis.
De certificaten hebben wel één voordeel ten opzichte van deze AT1’s. In de praktijk ontvangen certificaathouders al jaren dezelfde beoogde vergoeding van 6,5 procent over de nominale waarde. Maar in de kleine lettertjes zit bescherming tegen een forse verdere rentestijging. Komt het driemaandsgemiddelde van de Nederlandse tienjaarsrente boven 5 procent, dan wordt de staatsrente plus 1,5 procentpunt leidend.
De beoogde vergoeding gaat dan dus mee omhoog, terwijl de coupons van de genoemde AT1’s tot 2033 grotendeels vaststaan. Certificaathouders nemen dus meer verliesrisico, maar hebben wel enige bescherming tegen een forse verdere rentestijging. Ook die hogere vergoeding blijft overigens een voornemen van Rabobank.
Zes procent is minder royaal dan het lijkt
Is 6 procent dan nog genoeg? De veel sterkere kapitaalbuffer en hogere winst maken begrijpelijk dat beleggers minder risico-opslag eisen dan tien jaar geleden.
Toch oogt de vergoeding niet royaal. Nederlandse staatsleningen leveren bijna 4 procent op. Op hoger gerangschikte coco’s van Nederlandse banken ontvangen professionele beleggers circa 6 tot 6,2 procent. Particuliere beleggers in de dieper achtergestelde Rabobank Certificaten moeten het dus doen met ongeveer hetzelfde, of zelfs iets minder rendement.
Daarmee zijn de certificaten nog niet te duur. Rabobank staat er financieel veel sterker voor dan tien jaar geleden en bij een flinke verdere rentestijging kan de vergoeding oplopen. Maar bij een koers van circa 108 procent is een rendement van 6 procent niet royaal naast bijna 4 procent op Nederlandse staatsleningen en circa 6 procent op bankkapitaal dat bij problemen pas na de certificaten verliezen opvangt.