Fastneds laadstations worden steeds winstgevender. Maar vanaf 2028 dreigen de vergunningen voor Nederlandse snelweglocaties opnieuw verdeeld te worden. Alleen al in het eerste jaar staan volgens het bedrijf 69 locaties op het spel. Dat kan kostbaar worden.
Wie over de Nederlandse snelwegen rijdt, kan ze nauwelijks missen: de grote gele bogen. Niet die van McDonald's, maar van snellaadbedrijf Fastned, dat sinds 2012 honderden miljoenen euro investeerde in zijn laadnetwerk. Inmiddels telt dat ruim 450 stations in Europa, waarvan 185 in Nederland.
Veel Nederlandse locaties kreeg Fastned destijds via loting toegewezen. Elektrisch rijden stond nog in de kinderschoenen en concurrentie om de plekken langs de snelweg was er nauwelijks. Maar die tijden zijn voorbij. Minister Vincent Karremans van Infrastructuur en Waterstaat wil de laadvergunningen voortaan veilen. Het wetsvoorstel moet nog worden aangenomen.
Hoe groot de gevolgen kunnen zijn, werd deze week duidelijk bij de derdekwartaalcijfers. Volgens topman Michiel Langezaal komen in 2028 naar verwachting 69 bestaande Nederlandse Fastned-locaties opnieuw in de aanbesteding. Dat is ruim een derde van het Nederlandse netwerk. In de jaren daarna volgen volgens hem kleinere aantallen.
Ruim een derde van Fastneds Nederlandse laadstations komt in 2028 mogelijk opnieuw onder de hamer 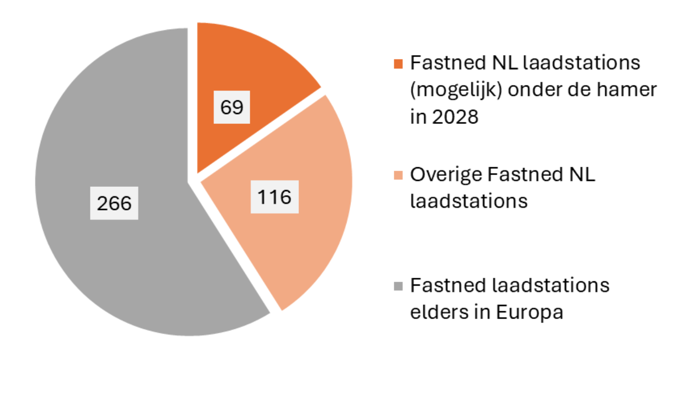
Bron: Fastned, kwartaalpresentatie en analistencall Q3 2026. Aantallen per 30 september 2026. De 69 locaties betreffen de verwachting van Fastned.
De laadstations beginnen geld op te leveren
Dat de concurrentie om de laadlocaties straks kan oplopen, is niet zo vreemd. Fastned verdient immers steeds meer aan zijn stations. In het derde kwartaal verkocht het bedrijf 43 procent meer elektriciteit dan een jaar eerder. Niet alleen dankzij de opening van nieuwe stations, ook op bestaande locaties namen de verkopen met 27 procent toe.
Dat is goed terug te zien in de opbrengsten per station. In het afgelopen kwartaal bedroeg de omzet per gemiddeld laadstation, omgerekend naar een volledig jaar, 412 duizend euro. Een jaar eerder was dat nog 333 duizend euro.
De operationele winst vóór rente, belasting en afschrijvingen (ebitda) steeg nog veel harder naar 189 duizend euro per station. Een toename van ruim 50 procent.
Fastneds laadstations leveren steeds meer geld op 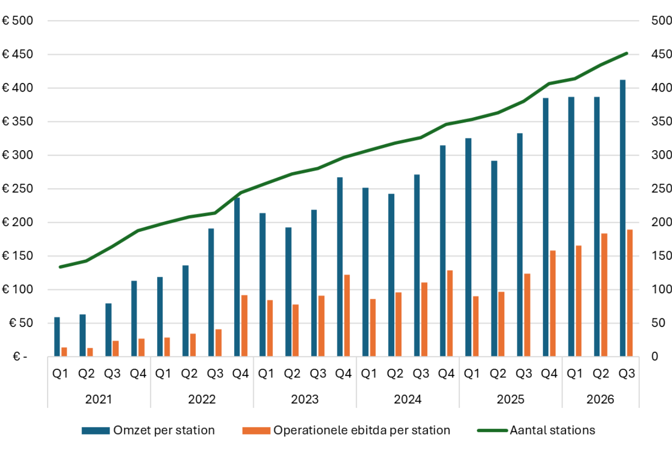
Bron: Fastned. Bedragen in duizenden euro’s.
Die sterke winstgroei is eenvoudig te verklaren. Een deel van de exploitatiekosten ligt min of meer vast, zoals de huur, het onderhoud en de netaansluiting. Als er meer auto's komen laden, stijgen die kosten niet even hard mee. Daardoor blijft van iedere extra verkochte kilowattuur relatief veel over. En met het groeiende aantal elektrische auto's kan dat voordeel nog verder oplopen.
Een steeds hoger prijskaartje
Tegenover de stijgende verdiensten staan forse investeringen. Fastned bouwt nieuwe stations en voorziet bestaande locaties van meer laadpunten en zwaardere stroomaansluitingen. De gemiddelde oorspronkelijke investering per station is inmiddels opgelopen tot bijna één miljoen euro.
Maar dat extra kapitaal begint steeds meer op te leveren. Fastned berekent het rendement op zijn laadstations (ROIC) door de jaarlijkse operationele ebitda af te zetten tegen de oorspronkelijke investering. Volgens die maatstaf bedraagt het rendement inmiddels 19 procent.
Daarbij gaat het om een gemiddelde over het hele Europese netwerk. Hoeveel de Nederlandse stations afzonderlijk verdienen en hoeveel kapitaal daarvoor is geïnvesteerd, valt niet uit de cijfers op te maken.
De investering per laadstation stijgt, maar ook het rendement loopt op 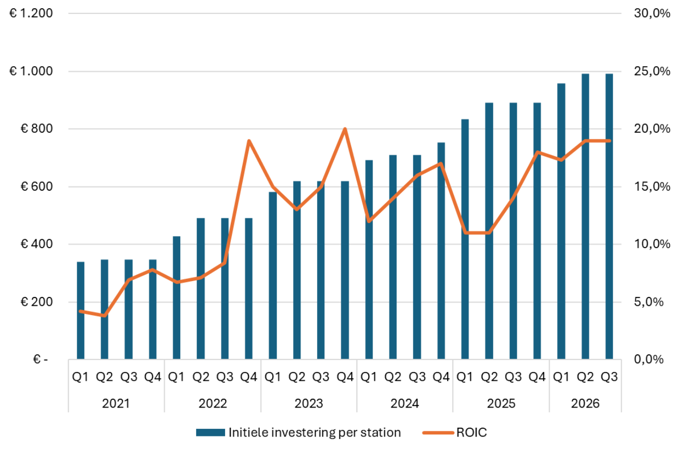
Bron: publicaties Fastned. Bedragen in duizenden euro’s.
Toch ziet Fastned ruimte voor veel hogere rendementen. De laadpunten waren in het derde kwartaal gemiddeld 13,5 procent van de tijd bezet. Fastned benadrukt al jaren dat het bewust vooruit investeert op de groeiende vraag naar snelladen. Bij een bezettingsgraad van 30 procent zou het operationele rendement volgens het bedrijf boven de 40 procent kunnen uitkomen.
Dat is niet louter theorie. De vijf best presterende Fastned-stations behaalden enkele jaren terug al een gemiddelde bezettingsgraad van 33 procent. Of ook het gemiddelde station dat niveau kan halen, is een andere vraag.
De pot met goud trekt concurrenten
Voor aandeelhouders klinken zulke rendementen aantrekkelijk. Maar dat geldt ook voor concurrenten. Kapitaalkrachtige partijen als Shell, TotalEnergies, Ionity en Tesla zijn inmiddels eveneens actief op de snellaadmarkt. Of zij straks op de bestaande Fastned-locaties gaan bieden, is nog onbekend.
Tijdens de analistencall werd Langezaal nadrukkelijk gevraagd naar het risico van oplopende concessiekosten. De topman bleef optimistisch: Fastned wint volgens hem ook elders in Europa regelmatig aanbestedingen.
Maar er is een belangrijk verschil. Waar in andere landen de kwaliteit van laadstations zwaar kan meewegen, gaat de Nederlandse vergunning volgens het wetsvoorstel naar de partij met het hoogste geldige financiële bod.
En hoe winstgevender een locatie wordt, hoe meer concurrenten bereid zullen zijn ervoor te betalen. Zo kan een deel van de toekomstige winst via de veiling bij de overheid belanden, ten koste van het rendement voor Fastned.
En als Fastned de veiling verliest?
Er speelt nog iets. Fastned investeerde niet alleen in laadpalen, maar ook in zware aansluitingen op het elektriciteitsnet. Door netcongestie zijn die inmiddels bijzonder waardevol. Een concurrerende exploitant kan zo'n aansluiting niet zomaar zelf regelen.
Wat gebeurt er dus als een ander de vergunning wint? Kan die partij de bestaande aansluiting overnemen? En tegen welke vergoeding?
Ook daarover bestaat nog geen duidelijkheid. Volgens Langezaal moet de overheid vastleggen hoe de infrastructuur bij een wisseling van exploitant wordt overgedragen. De bestaande stroomaansluitingen geven Fastned een voorsprong, maar het bedrijf wil ook worden gecompenseerd als die waarde naar een concurrent overgaat.
De onzekerheid heeft al gevolgen. Volgens Langezaal wordt Fastned terughoudender met investeringen in stations waarvan de vergunning bijna afloopt. Waarom fors investeren als niet zeker is of die kosten worden terugverdiend?
Voor aandeelhouders staat er dus veel op het spel. Fastned heeft jarenlang het risico genomen om een Europees laadnetwerk op te bouwen. Nu de investeringen steeds meer beginnen op te leveren, komen ook andere partijen op de potentiële winsten af. Het exploiteren van laadstations is immers geen kunstje dat alleen Fastned beheerst.
De onderneming heeft een waardevolle voorsprong opgebouwd. Maar de naderende veilingen zullen bepalen hoeveel die straks nog waard is. En vooral hoeveel van de toekomstige verdiensten voor Fastneds aandeelhouders overblijft.