Jarenlang was SBM Offshore een koopje op de beurs. Inmiddels is de koers meer dan verdubbeld en kijken beleggers vooral naar nieuwe opdrachten. Hoeveel moet SBM er binnenhalen om de hogere beurskoers waar te maken?
Begin 2025 betaalden beleggers nog zo’n 16 euro voor een aandeel SBM Offshore. Inmiddels schommelt de koers zo rond 34 euro. Wie destijds instapte en de aandelen vasthield, zag zijn inleg ruimschoots verdubbelen. Het dividend komt daar nog bovenop. Bij die gestegen koers wordt steeds belangrijker hoeveel nieuw werk SBM weet binnen te halen en wat het daaraan verdient.
SBM maakt, verhuurt en verkoopt drijvende olieplatforms, zogeheten FPSO’s (floating production, storage and offloading). Met die imposante bouwwerken kan olie worden opgepompt, verwerkt en opgeslagen voordat deze wordt overgeladen op tankers.
Oliemaatschappijen als Total, Shell, Petrobras en ExxonMobil kunnen zo’n FPSO-installatie kopen of jarenlang van SBM huren. Vaak verzorgt SBM ook de dagelijkse bedrijfsvoering en het onderhoud aan de FPSO’s. Verhuur en dienstverlening vallen onder het segment. De bouw en verkoop behoren tot de Turnkey-divisie. Binnen Turnkey verkoopt SBM een platform direct of na een korte leaseperiode van zo’n twee jaar.
Bij nieuwe opdrachten combineert SBM steeds vaker verkoop met de langjarige exploitatie voor de klant. Dit zogeheten Sale & Operate-model verenigt elementen van Lease & Operate en Turnkey. De klant neemt dan het FPSO-platform over, terwijl SBM verantwoordelijk blijft voor de bedrijfsvoering en het onderhoud. Voor kapitaalkrachtige oliebedrijven kan kopen voordeliger zijn dan jarenlang huren, omdat zij dan niet hoeven te betalen voor de langjarige financiering door SBM. SBM krijgt zijn investering zo eerder terug en blijft daarna aan het platform verdienen. Dat maakt geld vrij voor nieuwe projecten en uitkeringen aan aandeelhouders.
Analisten waarderen de activiteiten van SBM doorgaans afzonderlijk volgens de som-der-delenmethode (sum-of-the-parts). Bij deze methode berekenen zij eerst de waarde van elke activiteit, om vervolgens van de totale waarde de resterende verplichtingen (zoals overhead en schulden) af te trekken.
De groei krijgt een prijs
De waardering van zakenbank Bernstein laat zien hoeveel gewicht toekomstige opdrachten inmiddels krijgen. In april 2025 kende de bank toekomstige opdrachten nog geen afzonderlijke waarde toe. Inmiddels vertegenwoordigen die in haar model bijna evenveel waarde als de resterende kasstromen uit bestaande Lease & Operate contracten (zie onderstaande grafiek).
Toekomstige groei krijgt meer gewicht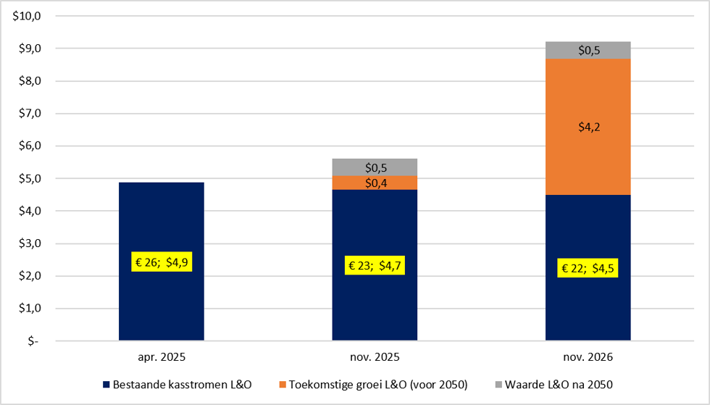
Bron: Bernstein, rapporten van april 2025 t/m november 2026. Opbouw van de waarde onder Lease & Operate in het waarderingsmodel, in miljarden dollars. In geel uitgelicht ook de waarde van de bestaande kasstromen in euro per aandeel. Note: Bernstein neemt toekomstige opdrachten op onder Lease & Operate, terwijl sommige andere analisten toekomstige groei (voornamelijk) onder Turnkey scharen.
En dat terwijl de berekende waarde van bestaande kasstromen licht daalde tot 4,5 miljard dollar, omgerekend zo’n 22 euro per aandeel. Dat is niet per se vreemd. Zodra SBM betalingen ontvangt, daalt het openstaande bedrag. Als grote oliebedrijven vervolgens nieuwe platforms (voornamelijk) kopen in plaats van leasen groeien deze kasstromen nauwelijks meer.
Voor de waardering van heel SBM komt bovenop de totale waarde van L&O nog de Turnkey-tak. Na aftrek van overhead en schulden resteert voor beleggers een waarde van bijna 10 miljard dollar. Dat is ruim twee keer zoveel als in april vorig jaar. Vrijwel de hele stijging komt voor rekening van de toekomstige groei binnen Lease & Operate (zie onderstaande grafiek).
De som der delen stijgt naar 9,6 miljard dollar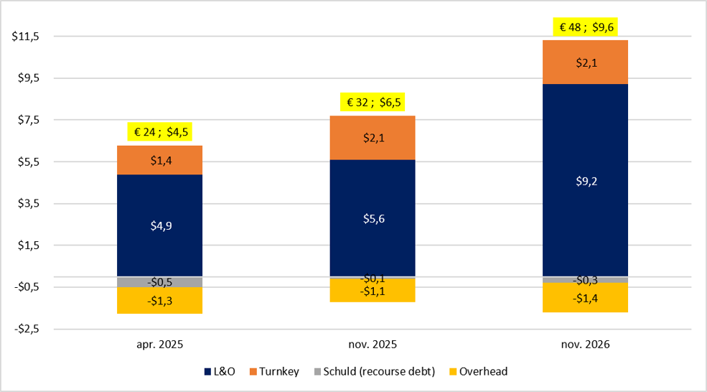
Bron: Bernstein, rapporten van april 2025 t/m november 2026. Waardering van SBM Offshore in miljarden dollars. Bij de gehanteerde wisselkoers en het aantal aandelen komt 9,6 miljard dollar overeen met een koersdoel van 48 euro per aandeel op basis van de som der delen.
Twaalf nieuwe opdrachten
Analisten van Bernstein verwachten dat SBM tussen 2026 en 2031 twaalf opdrachten voor nieuwe productieschepen wint (gemiddeld twee per jaar). Als marktleider, met het Japanse Modec als belangrijkste concurrent, heeft SBM daarvoor in beginsel een goede uitgangspositie.
Ook als SBM de schepen verkoopt, kan het daarna jarenlang verdienen aan de bedrijfsvoering en het onderhoud. De twee opdrachten die het Braziliaanse staatsoliebedrijf Petrobras dit voorjaar tekende voor de bouw en exploitatie van de drijvende productie-installaties in het Sergipe-Alagoas bassin voor de kust van Brazilië, tellen daarin mee. Het overige werk moet echter nog worden binnengehaald.
Aan mogelijke opdrachten ontbreekt het volgens SBM voorlopig niet. In de handelsupdate van deze week noemt topman Øivind Tangen zestien projecten die de komende drie jaar bij zijn expertise passen. Bij de toelichting tegenover analisten zei hij meer dan de helft daarvan te willen binnenhalen. Het gaat onder meer om mogelijke opdrachten van Shell in Nigeria en ExxonMobil in Guyana.
Die ambitie moet SBM waarmaken in een markt die volgens Tangen competitiever wordt. Nu klanten vaker kopen in plaats van huren, komen ook andere bouwers in beeld. SBM onderscheidt zich volgens hem door niet alleen het schip te leveren, maar het ook snel en betrouwbaar te laten produceren.
Tangen wil echter niet zomaar elk project aannemen. “We blijven selectief en richten ons op projecten met een juiste verhouding tussen risico en rendement.”, aldus Tangen bij de update.
De recent gewonnen opdrachten zijn volgens Tangen aanleiding te onderzoeken of aandeelhouders meer kunnen ontvangen. Bij de jaarcijfers beoordeelt SBM of er ruimte is voor extra dividend en aandeleninkoop, boven op de minstens 2,1 miljard dollar die het tot en met 2031 al wil teruggeven. Bernstein ziet alleen al op basis van de bestaande contracten ruimte voor 2,6 miljard dollar. Nieuwe opdrachten kunnen daar nog extra kasstromen en uitkeringen aan toevoegen.
Nieuwe opdrachten vergroten de ruimte voor dividend en aandeleninkoop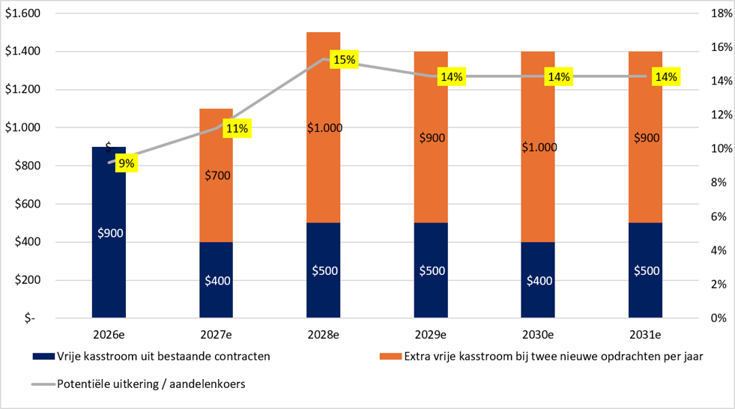
Bron: Bernstein, 12 november 2026. Scenario met twee nieuwe FPSO-opdrachten per jaar. Kasstromen in miljoenen dollars. De lijn toont de potentiële uitkering via dividend en aandeleninkoop als percentage van de beurswaarde, bij een payout-ratio van 70 procent en een koers van 34 euro.
Veel meer ruimte ontstaat namelijk als SBM de veronderstelde twaalf opdrachten wint. Volgens Bernstein kunnen die tot en met 2031 miljarden dollars aan extra vrije kasstroom opleveren. Dat is meer dan de bestaande contracten in dezelfde periode naar verwachting voortbrengen. Dat komt dus doordat SBM bij verkoop zijn geld eerder ontvangt. SBM ontvangt inkomsten uit bestaande verhuurcontracten tot 2050, verspreid over tientallen jaren. Bij verkoop wordt een groot deel van die kasstroom naar voren gehaald (zie bovenstaande grafiek).
Keert SBM vervolgens 70 procent van de totale beschikbare kasstroom uit, dan kunnen dividend en aandeleninkoop tot en met 2031 samen zo’n ruim 5 miljard dollar bedragen. Volgend jaar zou de uitkering dan al overeenkomen met 11 procent van de huidige beurswaarde.
Dat is echter geen gegarandeerd rendement. Hiervoor moet SBM de komende jaren flink wat nieuwe opdrachten binnenhalen, tegen voorwaarden waaraan de oliedienstverlener voldoende moet kunnen verdienen. Na de koersverdubbeling betaalt de belegger al voor een deel van dat succes.