Nike wil zijn operationele winstmarge de komende jaren verdubbelen en miljarden dollars besparen. Toch wordt het oude omzetrecord zelfs bij een geslaagd herstelplan in 2031 nog niet bereikt. Tijdens zijn eerste beleggersdag in negen jaar presenteerde Nike eindelijk nieuwe financiële doelstellingen. Maar hoeveel daarvan heeft het concern zelf in de hand?
Op het hoofdkantoor van Nike verscheen basketbalster Caitlin Clark op het podium, werden nieuwe modellen schoenen onthuld en sprak topman Elliott Hill vol enthousiasme over de toekomst.
Financieel directeur Dave Denton temperde het enthousiasme juist. Het herstel duurt nog jaren en succes is allerminst verzekerd. Vier punten uit het financiële plan.
1. Vijf miljard dollar omzetgroei, maar eerst nog twee jaar krimp
Jarenlang hoefde Nike maar een paar klassieke schoenen opnieuw uit te brengen om de kassa te laten rinkelen. De Air Force 1, Air Jordan 1, Dunk en Converse Chuck Taylor waren in 2024 samen goed voor 13 miljard dollar omzet. Het eindeloos teren op oude successen begon Nike op te breken. Aan het einde van dit boekjaar zijn deze vier modellen volgens Denton nog maar goed voor 6 miljard aan verkopen.
Dat verlies overtreft de totale omzetgroei die Nike voor de komende jaren belooft. In 2031 wil het concern 5 miljard dollar meer verkopen dan in 2027. “Voor onze groei rekenen we er niet op dat een handvol schoenenmodellen terugkeert naar zijn oude verkooppieken”, zei Denton.
Nike moet dus op zoek naar nieuwe succesnummers. Van de beloofde 5 miljard dollar omzetgroei moet 4 miljard komen uit hardlopen, fitness, voetbal, basketbal en outdoor. De overige miljard verwacht Nike uit sportswear, de vrijetijdsschoenen en -kleding van Nike Sportswear, Jordan en Converse.
Vooral India biedt kansen. Daar wil Nike de omzet verdrievoudigen, onder meer met cricketschoenen voor de Olympische Spelen van 2028, waar de sport cricket na ruim een eeuw terugkeert. Daarnaast mikt Nike met outdoorlijn ACG op een markt waarin het nog geen 1 procent marktaandeel heeft.
Voorlopig blijft de omzet echter dalen. Dit boekjaar verwacht Nike zo’n 8 procent omzetverlies. Ook 2028 wordt volgens Denton een “financieel uitdagend jaar”, met opnieuw lagere verkopen. Pas in 2029 moet de omzet aantrekken.
En zelfs als het herstelplan slaagt, ligt de omzet in 2031 met ongeveer 48 miljard dollar nog onder de ruim 51 miljard dollar uit piekjaar 2024.
Beleggers moeten nog een paar jaar wachten op omzetgroei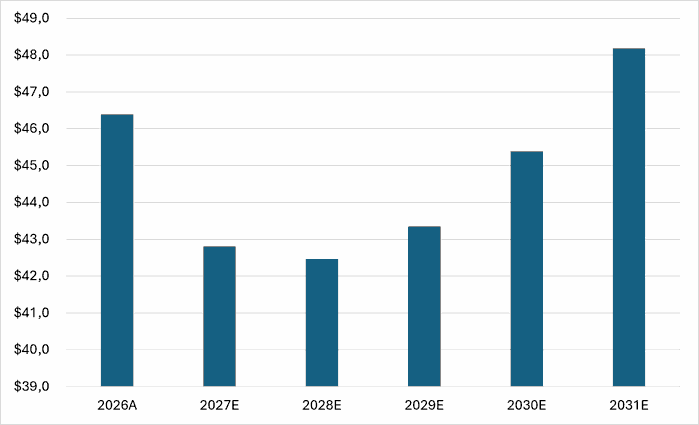
Bron: Bloomberg. Omzet in miljarden dollar. Boekjaar 2026 gerealiseerd, 2027 tot en met 2031 analistenverwachtingen. Nike hanteert een gebroken boekjaar dat eindigt in mei.
2. Nike wil 2,5 miljard dollar besparen op zijn eigen fouten
Toen Nike enkele jaren geleden besloot om schoenen vooral via zijn eigen webwinkel te verkopen, werd ook de logistiek daarop ingericht. Het concern investeerde fors in magazijnen en distributiecentra. Alleen bleef de verwachte groei van de onlineverkopen uit.
“Wij bouwden een logistiek netwerk voor een veel grotere digitale onderneming dan uiteindelijk werkelijkheid werd”, erkende operationeel directeur Venkatesh Alagirisamy.
Nike wil nu afscheid nemen van die erfenis. Met kostenprogramma Pace wil Nike meer logistiek uitbesteden, processen automatiseren en de organisatie afslanken. Ook de productontwikkeling moet sneller. Zo werd de Vegam Run, een hardloopschoen voor India, in vijf maanden ontwikkeld. Vroeger duurde dat volgens Alagirisamy soms twee jaar.
Vanaf 2031 moet Pace jaarlijks circa 2,5 miljard dollar besparen. Daar staan zo'n 1,3 miljard dollar aan eenmalige lasten tegenover, onder meer voor ontslagvergoedingen. De grootste besparingen worden pas in 2029 en 2030 verwacht.
3. De margebelofte hangt af van de consument
Met kostenbesparingen alleen komt Nike er niet. Het concern moet zijn schoenen vooral weer vaker tegen de volle prijs verkopen. “De besparingen uit Pace hebben we volledig zelf in de hand. Voor de overige verbeteringen moeten we de juiste producten maken en opnieuw vraag creëren”, aldus financieel directeur Denton.
Dat onderscheid is belangrijk. Nike verwacht dat de aangepaste operationele winstmarge dit boekjaar daalt tot circa 6 procent. In 2031 moet die zijn verdubbeld tot 12 à 14 procent.
Denton presenteerde daarvoor een rekensom: Pace draagt 4 procentpunt bij, minder kortingen nog eens 4 procentpunt en een oplopende omzet 1 procentpunt. Stijgende productiekosten kunnen daar maximaal 3 procentpunt van afhalen.
In feite hangt een groot deel van de margeverbetering dus af van de bereidheid van consumenten om weer de volle prijs te betalen. Topman Hill was daar ook duidelijk over: “Onze eerste opdracht is om onze schoenen weer tegen de volle prijs te verkopen. Dat willen we bereiken met nieuwe producten en een sterkere positionering van ons merk.”
Nike wil zijn operationele winstmarge meer dan verdubbelen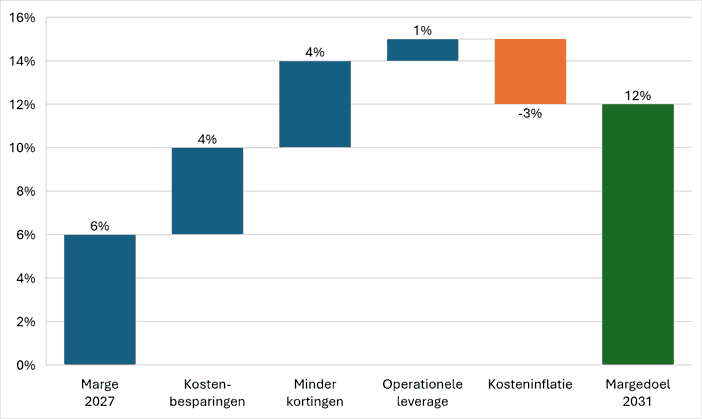
Bron: Nike Capital Markets Day 2026, bewerking VEB. Opbouw van de verwachte operationele winstmarge tussen 2027 en 2031, in procentpunten.
Maar hoeveel invloed heeft Nike nog op de prijzen van zijn schoenen? Concurrenten als On en Hoka snoepten de afgelopen jaren flink wat marktaandeel af. Ook in China, ooit Nike's winstgevendste markt, rekent het concern voorlopig niet op omzetgroei.
Analisten zijn duidelijk minder optimistisch over het winstherstel. Voor 2031 verwachten zij gemiddeld net geen 11 procent operationele marge en 2,79 dollar winst per aandeel. Nike mikt zelf voor dat jaar op zo’n 3 tot 3,50 dollar winst per aandeel.
4. Een royale dividendbelofte met risico's
Voor beleggers die op herstel wachten heeft Nike een zoethoudertje: tussen 2027 en 2031 wil het 12 miljard dollar dividend uitkeren. Gemiddeld 2,4 miljard dollar per jaar, ongeveer evenveel als vorig boekjaar.
En door de forse koersdaling is het dividendrendement inmiddels flink opgelopen. Bij een beurswaarde van circa 54 miljard dollar komt de gemiddelde jaarlijkse uitkering neer op ongeveer 4,5 procent. In perspectief: de afgelopen tien jaar lag het dividendrendement gemiddeld rond 1,5 procent.
Maar de royale dividendbelofte heeft ook een mogelijke keerzijde: analisten schatten namelijk in dat Nike de komende jaren vrijwel de volledige vrije kasstroom (het geld dat na investeringen overblijft) nodig heeft om het dividend te kunnen betalen.
Vanaf 2029 moet de financiële ruimte weer gestaag toenemen, maar dat veronderstelt wel dat het herstelplan voldoende vruchten afwerpt. Als Nike vanwege nieuwe tegenvallers meer moet investeren in producten en marketing om de verkopen aan te jagen, kan de dividendbelofte gaan knellen.
Nike keert de komende jaren vrijwel de volledige vrije kasstroom uit als dividend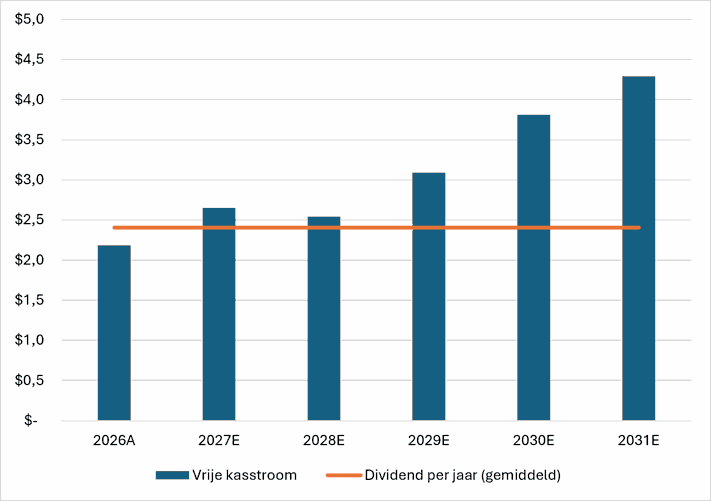
Bron: Bloomberg-consensus en Nike, berekening VEB. Bedragen in miljarden dollar. Vrije kasstroom 2026 gerealiseerd, 2027 tot en met 2031 op basis van analistenverwachtingen. Dividend gebaseerd op de gemiddelde jaarlijkse uitkering uit het financiële plan van Nike.
Denton probeerde twijfels over de houdbaarheid van het dividendbeleid weg te nemen: “We hebben verschillende scenario's voor onze kasstromen doorgerekend en hebben er alle vertrouwen in dat we het dividend kunnen blijven betalen.”
Een dividendverlaging zou na zo'n nadrukkelijke belofte een flinke knauw geven aan het vertrouwen van beleggers. Het hoge dividendrendement zegt ondertussen vooral iets over hun verwachtingen. Nike biedt inmiddels een rendement dat eerder past bij een volwassen bedrijf met weinig groeikansen dan bij het sportmerk dat jarenlang de wereld veroverde.
Wil Nike dat beeld veranderen en ruimte scheppen voor een hoger dividend, dan zal het eerst de beloofde winstgroei moeten waarmaken.