AkzoNobel krijgt opnieuw een hoge verkoopprijs voor Aziatische verfactiviteiten. Goed nieuws. Alleen is de verhouding met fusiepartner Axalta al vastgelegd op 55 tegen 45 procent. Iedere nieuwe meevaller bij Akzo wordt daardoor gedeeld met de Amerikanen.
Voor de derde keer in korte tijd weet AkzoNobel een Aziatische verfactiviteit tegen een stevige prijs te verkopen. Nippon Paint betaalt 1,35 miljard dollar, omgerekend circa 1,2 miljard euro, voor de decoratieve verfactiviteiten in Vietnam, Indonesië, Maleisië, Thailand, Singapore, Papoea-Nieuw-Guinea en Australië.
Dat komt neer op 21 keer de winst vóór rente, belasting en afschrijvingen (ebitda) van afgelopen jaar. Een mooie prijs. Alleen zit er voor de Akzo-aandeelhouder een bitter smaakje aan.
AkzoNobel werkt namelijk aan de afronding van de fusie met het Amerikaanse coatingbedrijf Axalta. Aandeelhouders van beide bedrijven stemden daar in augustus mee in. In de nieuwe combinatie krijgen de huidige Akzo-aandeelhouders 55 procent van de aandelen en die van Axalta 45 procent.
Die verhouding staat vast. De hoge verkoopprijzen die Akzo nu voor zijn eigen onderdelen weet te krijgen, leveren de huidige aandeelhouder dus niet alsnog een groter belang in het fusiebedrijf op.
Opnieuw een topprijs in Azië
De nieuwe verkoop staat niet op zichzelf. De Indiase verftak ging eerder voor 25 keer ebitda van de hand, Pakistan voor 14 keer.
Dat zijn stevige multiples. Ter vergelijking: rond de aankondiging van de fusie met Axalta werd AkzoNobel als geheel op de beurs gewaardeerd op ongeveer 9 keer de verwachte ebitda. Ook nu ligt de waardering nog rond dat niveau.
Extra pikant is dat de koper opnieuw Nippon Paint is. De Japanners boden enkele maanden geleden nog 7,5 miljard euro op heel Decorative Paints. Volgens Akzo kwam dat neer op circa 10 à 11 keer ebitda. Topman Poux-Guillaume vond dat bod veel te laag en noemde het zelfs “eerder een intelligentietest dan een bod”.
Vrij vertaald: je moest volgens hem wel erg weinig van de waarde van het bedrijf begrijpen om daarop in te gaan. Nu betaalt dezelfde koper voor een kleiner pakket 21 keer de ebitda van 2025.
Die multiples zijn niet rechtstreeks vergelijkbaar. De activiteiten verschillen in groei en winstgevendheid en Nippon kan als strategische koper extra voordelen behalen. Toch geeft de nieuwe prijs Poux-Guillaume wel extra steun voor zijn stelling dat het eerdere bod voor de hele verftak te laag was.
De transacties bewijzen niet dat heel AkzoNobel tegen 14 tot 25 keer ebitda gewaardeerd zou moeten worden. Daarvoor verschillen de activiteiten en kopers te veel. Ze geven wel een steeds sterkere aanwijzing dat sommige verfactiviteiten binnen Akzo aanzienlijk meer waard zijn dan de beurswaardering van het concern als geheel doet vermoeden.
Voor losse verfactiviteiten wordt flink meer betaald 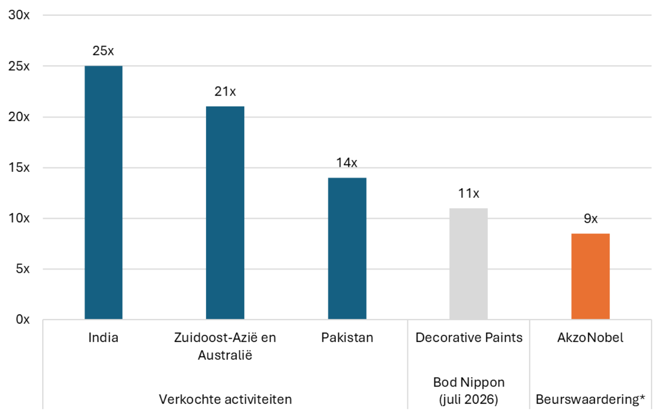
Bron: AkzoNobel en Bloomberg. Multiples op basis van enterprise value/ebitda. *AkzoNobel betreft de beurswaardering op basis van de ebitda over de afgelopen twaalf maanden.
De verdeelsleutel verandert niet meer
Hoe meer Poux-Guillaume gelijk krijgt over de waarde van Decorative Paints, hoe pijnlijker de vaste fusieverhouding kan uitpakken voor Akzo-aandeelhouders.
Toen AkzoNobel en Axalta de 55/45-verhouding vastlegden, was de verkoop van India al bekend. Daarna volgden Pakistan en nu Zuidoost-Azië en Australië, opnieuw tegen hoge multiples. Dat levert nieuwe informatie op over de waarde van Decorative Paints, terwijl de verdeelsleutel met Axalta al vaststaat.
Poux-Guillaume erkende tijdens de algemene aandeelhoudersvergadering dit jaar ook dat Akzo-aandeelhouders de waarde die met dergelijke verkopen wordt gerealiseerd feitelijk met Axalta-aandeelhouders moeten delen.
Daar staat tegenover dat Akzo-aandeelhouders straks ook voor 55 procent meeprofiteren als bij Axalta waarde wordt gecreëerd. Rond de aankondiging van de fusie werd Axalta zelf op ongeveer 8 keer de verwachte ebitda gewaardeerd, een relatief laag niveau. Op de beurs ligt die multiple nog altijd rond hetzelfde niveau.
Die lage waardering hangt vooral samen met de zwakke Amerikaanse markt voor autoschadeherstel, een belangrijke afzetmarkt voor Axalta. Door fors gestegen verzekeringskosten kiezen Amerikanen vaker voor een hoger eigen risico en stellen kleinere reparaties daardoor eerder uit.
Goed nieuws met een bijsmaak
De hoge verkoopprijs legt vooral de volgorde van AkzoNobels keuzes onder een vergrootglas. Eerst legde het concern de 55/45-verhouding met Axalta vast. Daarna kwamen er steeds meer transacties die laten zien dat kopers hoge prijzen willen betalen voor delen van Decorative Paints.
Akzo kiest bewust voor coatings en wil met Axalta een grotere speler in die markt bouwen. Hoe meer waarde Akzo vóór de fusie uit zijn verfactiviteiten weet te halen, hoe ongemakkelijker de timing van de vaste 55/45-verhouding oogt.